Los “peajes” del AdTech, ¿cuánto dinero se queda por el camino?
¿Cuánto del presupuesto de un anunciante acaba realmente en el publisher que sirve la impresión? Es una de las grandes preguntas de la publicidad programática y, pese a los años de auditorías y análisis, la respuesta sigue sin ser sencilla… ExchangeWire recurre a una comparación sencilla para explicar esta complejidad: la cadena AdTech se parece a una carretera europea llena de peajes: cada tramo tiene sus propios costes y, al final del viaje, calcular cuánto se ha pagado realmente no resulta tan sencillo. En la publicidad programática ocurre algo parecido: el presupuesto comienza en el anunciante y el objetivo final es una impresión entregada al usuario. Entre ambos extremos intervienen DSP, SSP, proveedores de verificación, compañías de data e identidad y otras infraestructuras. Cada eslabón puede incorporar un coste y, además, no todos se presentan de la misma manera.
El problema no es solo cuántos “peajes” hay, sino cuánto acaba pagando el anunciante por recorrerla. La factura de la publicidad programática se construye a través de distintos tipos de fees: tecnológicos, de datos, plataforma, transacción o verificación. Y no todos son visibles: algunos aparecen en la factura, mientras que otros quedan integrados en las propias operaciones. Además, cada proveedor puede aplicar un modelo de cobro diferente: un porcentaje sobre el gasto en medios, una tarifa fija o un CPM. Esto dificulta comparar costes y, sobre todo, saber cuánto se ha pagado realmente por todo el journey. En otras palabras, conocer el precio de cada peaje no significa tener claro cuánto cuesta el journey completo.
Las cifras de la cadena programática
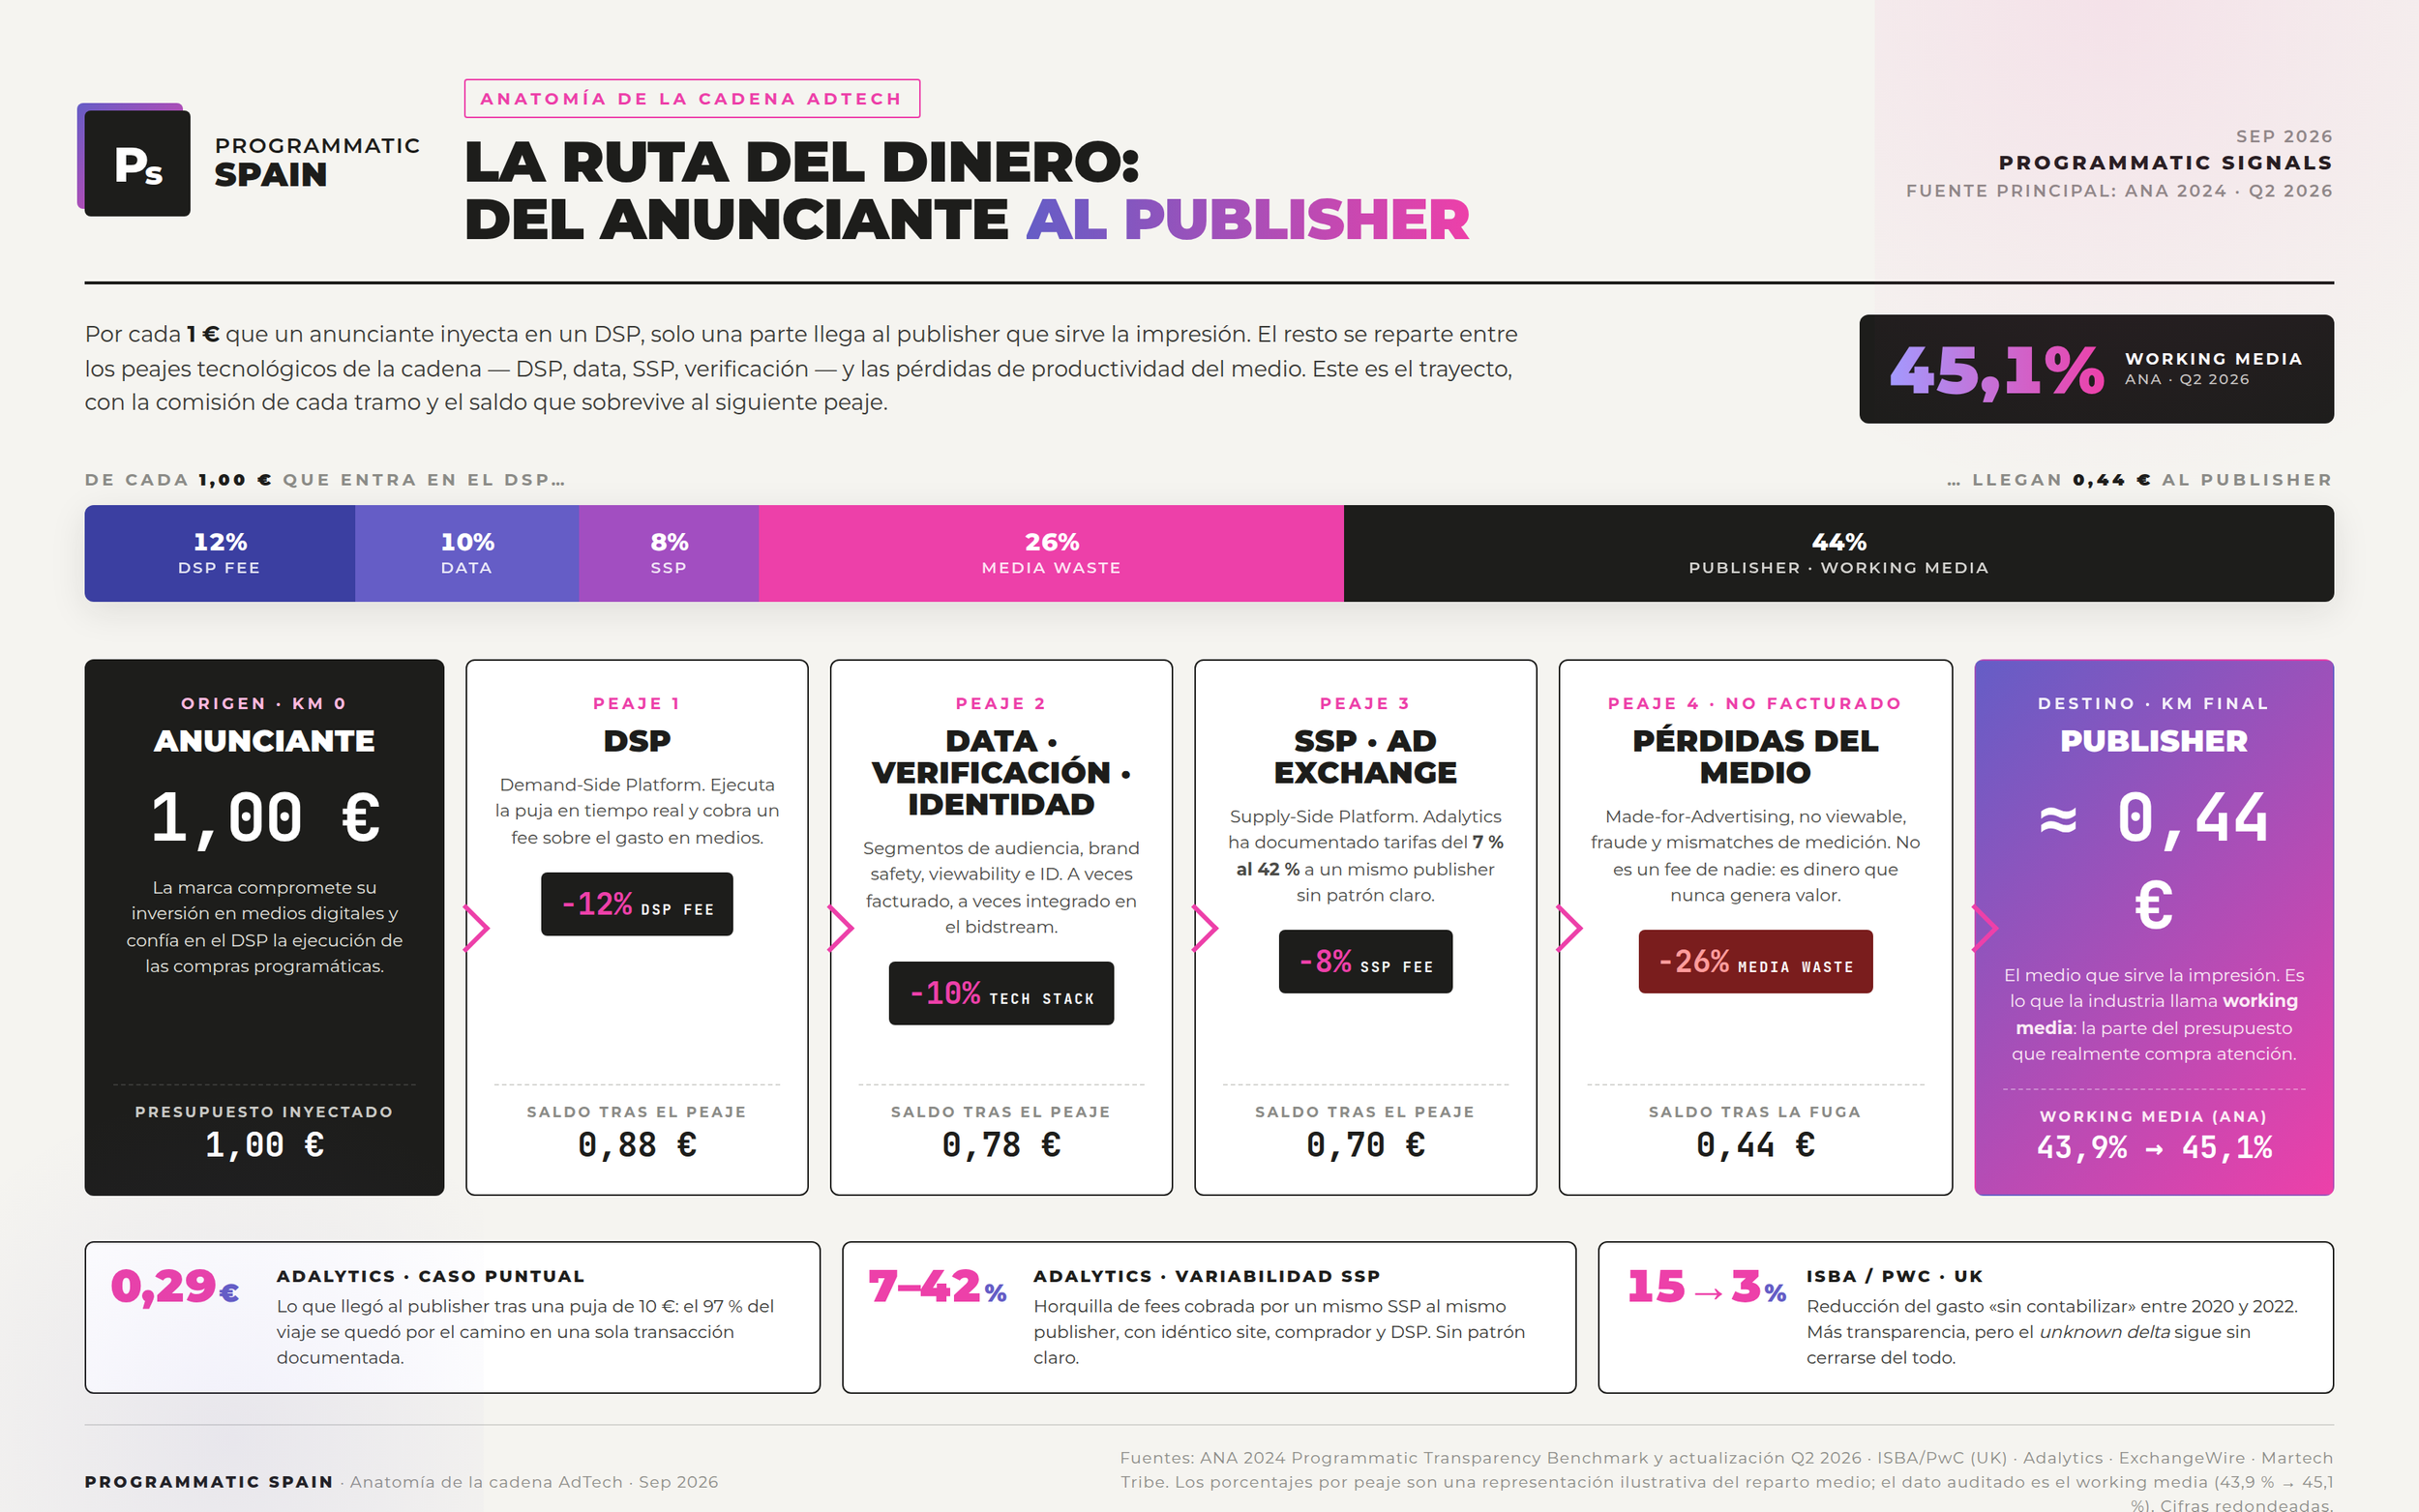
Los estudios y auditorías citados por ExchangeWire ponen cifras a los costes que se acumulan en la cadena programática. El ANA 2024 Programmatic Transparency Benchmark señala que solo el 43,9% de cada dólar que entra en un DSP llega al consumidor. Del resto, un 29,8% corresponde a costes de transacción y un 26,3% a pérdidas relacionadas con la productividad de los medios. La ANA ha convertido esta medición en un benchmark trimestral y, en el segundo trimestre de 2026, el working media alcanzó el 45,1%. Por otra parte, las auditorías de ISBA y PwC en Reino Unido muestran otra cara del mismo problema: el gasto sin contabilizar pasó del 15% en 2020 al 3% en 2022, aunque ese porcentaje seguía sin resolverse por completo tras dos años de esfuerzos de la industria. Las investigaciones de Adalytics ponen el foco en las diferencias que pueden existir incluso entre operaciones aparentemente iguales. En un caso, un SSP cobraba a un mismo publisher entre el 7% y el 42% en operaciones con el mismo site, comprador y DSP, sin que se apreciara un patrón claro. En otra transacción, una puja de 10 dólares acabó generando solo 29 centavos para el publisher. Las metodologías de estos estudios son diferentes, pero los datos apuntan a una misma dificultad: conocer cuánto se invierte y cuál es el resultado final no permite necesariamente saber qué ocurre con el dinero durante todo el journey.
SPO, walled gardens y una tercera vía: reducir la complejidad
La industria ha desarrollado diferentes fórmulas para tratar de reducir los costes de la cadena programática. El Supply Path Optimization (SPO), la curación de inventario y los acuerdos directos buscan identificar rutas más eficientes, evitar intermediarios innecesarios y detectar proveedores que puedan añadir costes al proceso. Los walled gardens parten de una lógica diferente: concentrar buena parte del proceso dentro de un mismo ecosistema y ofrecer un precio integrado. De esta forma, el anunciante no tiene que gestionar cada uno de los costes asociados a una cadena abierta. Pero el análisis apunta también a una tercera posibilidad: hacer menos. Frans Riemersma, fundador de Martech Tribe, como recoge ExchangeWire, analizó cerca de mil stacks de marketing reales y los comparó con los ingresos por empleado. Según el análisis citado por el medio, las compañías con mejores resultados utilizaban de forma consistente menos capacidades programáticas y stacks programáticos menos maduros que las empresas con peores resultados. Así, frente a la optimización de las rutas existentes o a la concentración de la actividad en un único ecosistema, el análisis introduce otra idea: reducir el número de trayectos que necesita recorrer la inversión publicitaria.
La clave no es eliminar los peajes, sino saber cuánto cuestan
No todos los costes de la cadena programática implican necesariamente un problema. Al igual que ocurre con una autopista, pagar por un servicio puede tener sentido si aporta valor. El reto está en saber cuánto se paga y qué se obtiene a cambio. Para ello, la transparencia debe ir más allá de identificar las comisiones individuales y permitir reconstruir el coste de todo el journey: desde el presupuesto del anunciante hasta la impresión que recibe el consumidor y el valor que llega al publisher. En una cadena con múltiples intermediarios y modelos de cobro, conocer cada uno de los peajes es solo el primer paso. La cuestión de fondo es cuánto cuesta, en conjunto, llevar la inversión publicitaria hasta su destino.
Puntos clave:
Solo el 43,9% de cada dólar que entra en un DSP llega al consumidor, según el ANA 2024 Programmatic Transparency Benchmark.
Un análisis de Adalytics detectó comisiones de entre el 7% y el 42% de un SSP a un mismo publisher y, en una operación, una puja de 10 dólares dejó 29 centavos al publisher.
Las estrategias de SPO, curation y walled gardens buscan reducir o simplificar los peajes de la cadena, mientras que un análisis de Martech Tribe apunta a que las compañías con mejores resultados utilizaban menos capacidades programáticas.
Este resumen lo ha creado una herramienta de IA basándose en el texto del artículo, y ha sido chequeado por un editor de PROGRAMMATIC SPAIN.
