La experiencia de cliente gana peso frente a la IA entre las tendencias de marca para 2027
La inteligencia artificial seguirá atravesando buena parte de las decisiones de marketing en 2027, pero para algunas de las principales marcas europeas el desafío más importante del próximo año no estará necesariamente en incorporar más tecnología. Estará en conseguir que los consumidores vivan experiencias suficientemente relevantes como para recordarlas, compartirlas y convertirlas en nuevas señales de marca, tanto para otras personas como para los propios sistemas de inteligencia artificial.
Esa fue una de las principales conclusiones de “The Brands' Trends Grand Jury x DMEXCO 2026”, una mesa celebrada durante DMEXCO en la que participaron Mona Roberts, Head of Marketing de Primark; Lea Drusio, Marketing Director de Nespresso; Ana von Hutten, Marketing Director EMEA de Mattel; Daniel Jäger, Head of Group Media de Deutsche Telekom; Jennifer Treiber-Ruckenbrod, responsable de Marca y Marketing de MINI en BMW AG; y Rik Strubel, CMO de Douglas. A ellos se sumó Dr. Jonas Kütt, CMO Germany de Kantar, con Emily Whigham y Oisin Lunny, cofundador de Galaxy of OM, como moderadores.
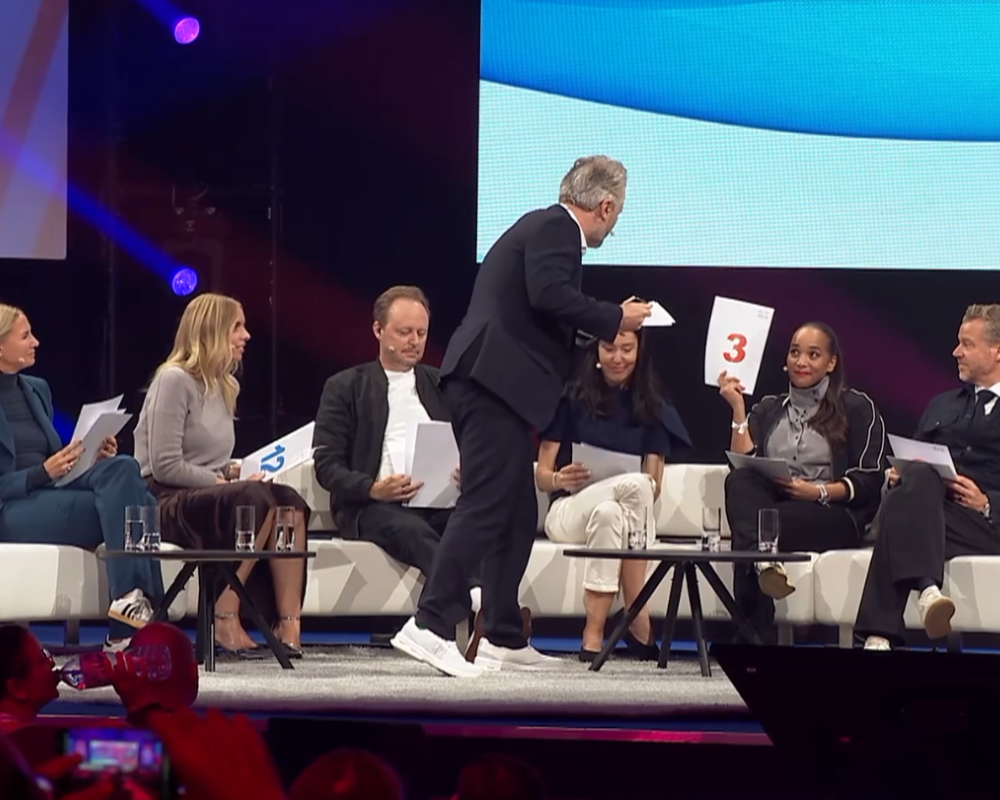
El formato partía de cuatro tendencias seleccionadas por Kantar a partir de la evolución observada durante los últimos doce meses. Cada una era presentada brevemente y sometida después al análisis de los seis responsables de marketing, que debían valorar su relevancia, viabilidad y capacidad de diferenciación. Al final, jurado y audiencia puntuaron las distintas propuestas.
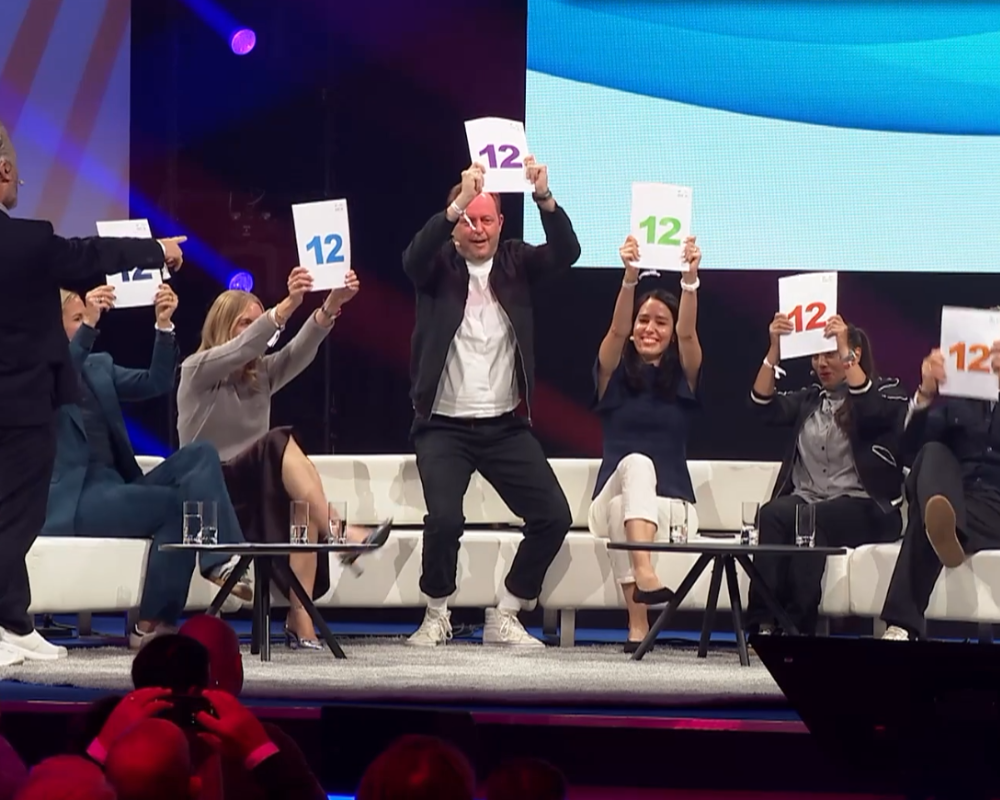
El resultado fue especialmente significativo: los seis miembros del jurado concedieron la máxima puntuación a la tendencia vinculada con las experiencias positivas de cliente, una preferencia que también compartió la audiencia presente en la sesión.
La IA deja de ser una tendencia aislada
Antes de entrar en las cuatro grandes tendencias, Jonas Kütt, CMO Germany de Kantar, planteó un cambio de perspectiva. Las marcas disponen hoy de más señales, más datos y más decisiones posibles, pero no necesariamente de mayor claridad. Los agentes de IA y los ecosistemas de creadores están modificando la forma en la que las personas descubren y eligen productos, mientras aumentan también la fragmentación de las señales y la presión de los CFO para demostrar el impacto económico de las inversiones en marketing.
Para Kütt, sin embargo, la IA ya no debe analizarse como una tendencia independiente. “Desde mi punto de vista, la IA es ya un factor higiénico en la gestión de una marca”, explicó durante la sesión. La tecnología empieza a impregnar todos los puntos de contacto entre consumidores y compañías, por lo que el debate debe desplazarse hacia cómo cambia realmente la forma de construir y gestionar una marca.
A partir de esa premisa, Kantar planteó cuatro grandes cuestiones que podrían marcar la agenda de las marcas en 2027.
Las marcas tendrán que convencer a dos mentes: la humana y la máquina
La primera tendencia fue bautizada como “The Two Minds Problem”. La idea parte de que las marcas ya no compiten únicamente por entrar en la mente del consumidor, sino también por conseguir que los modelos de inteligencia artificial las interpreten como relevantes cuando participan en procesos de descubrimiento, comparación o recomendación. Según los datos presentados por Kantar durante la mesa, el 82% de las personas a escala global utiliza o se apoya en inteligencia artificial, mientras cerca del 40% estaría dispuesto a confiar en ella para decidir qué productos terminan entrando en su cesta de compra. Para Kütt, esto obliga a las marcas a resultar significativas y diferenciales tanto para humanos como para máquinas.
Lea Drusio, Marketing Director de Nespresso, introdujo un matiz importante. La IA puede cambiar cómo se descubre una marca, pero no necesariamente aquello que la hace deseable. En su opinión, si una compañía mantiene una marca atractiva, diferenciada y relevante para las personas, los sistemas terminarán recogiendo también esas señales. El Head of Group Media de Deutsche Telekom, añadió una tercera variable al binomio de significado y diferenciación: la salience. La compañía ya está analizando la visibilidad de sus marcas dentro de los LLM como una nueva dimensión de presencia. “Si no eres visible y la gente está formando su opinión, probablemente la forme alrededor de otra marca”, señaló Jäger, defendiendo la necesidad de generar contenido capaz de hacer visible a la compañía tanto en los entornos tradicionales de Search como dentro de los modelos de IA.
Por su parte Ana von Hutten puso el límite en otro punto: “Los humanos siguen estando al mando, por ahora”. Antes de pensar en cómo resultar atractivo para una máquina, sostuvo, las marcas deben comprender qué quiere realmente el consumidor, ser coherentes con su identidad y producir contenido capaz de transmitir su historia. La dimensión física apareció también con fuerza. Mona Roberts de Primark, explicó que en una categoría como la moda existen elementos que un LLM difícilmente puede sustituir: tocar los tejidos, probar las prendas o experimentar directamente el producto. Para ella, estar presente en los modelos es importante, pero debe partir de una propuesta de producto diferenciada y de señales de marca claras.
Asimismo, Rik Strubel, CMO de Douglas, trasladó una reflexión similar al terreno de la belleza. Una máquina no puede experimentar realmente un aroma, pero sí puede recoger posteriormente las señales generadas por quienes lo prueban, lo recomiendan y hablan sobre él. La experiencia humana termina así alimentando también la percepción algorítmica de la marca.
Del precio al valor: el consumidor seguirá eligiendo dónde merece la pena gastar
La segunda tendencia abordó lo que Kantar denominó “smarter value”. La presión del coste de vida está llevando a los consumidores a comparar más, retrasar determinadas compras y revisar prioridades, pero no necesariamente a renunciar a aquellos productos que consideran valiosos. Kantar remarcó durante la presentación que el 72% de los consumidores había cambiado o esperaba cambiar sus hábitos de gasto, mientras que un 36% estaría dispuesto incluso a asumir deuda a corto plazo para comprar cosas que disfruta. Sin embargo, varios responsables cuestionaron que se trate realmente de una nueva tendencia.
Strubel , CMO de Douglas, explicó que la compañía está observando crecimiento tanto en los segmentos más económicos como en los más premium. Para él, esa aparente contradicción demuestra que la decisión no depende únicamente del coste: “Está el valor funcional y está el valor emocional”. Un consumidor puede pagar varios cientos de euros por una fragancia si considera que la propuesta justifica ese desembolso.
Mona Roberts coincidió en que valor y precio no son equivalentes. Para la compañía, explicó, la oportunidad está en comunicar mejor qué obtiene el consumidor por su dinero, combinando moda, materiales y calidad con un precio accesible. También la Marketing Director EMEA de Mattel, planteó que el concepto puede funcionar en ambos extremos. La compañía dispone de productos de acceso muy asequible, como determinados modelos de Hot Wheels, pero también de compras de mayor importe en las que entran en juego factores como la durabilidad, la posibilidad de transmitir el juguete entre hermanos y, sobre todo, el valor emocional asociado a las horas de juego.
En el caso del Head of Group Media de Deutsche Telekom, la discusión sobre valor adquiere una dimensión especialmente relevante porque la compañía comercializa relaciones contractuales de largo plazo. La calidad de la red, el servicio y la confianza acumulada durante esos años forman parte de la propuesta, y una marca fuerte permite competir sin reducir constantemente la conversación al precio. Por su parte, la Marketing Director de Nespresso, introdujo además la idea de la “micro luxury”. Aunque el café sea un producto cotidiano, una marca fuerte puede mantener un posicionamiento premium si convierte ese consumo habitual en una experiencia que el cliente considera especial. Drusio destacó que los consumidores más jóvenes pueden entrar directamente en determinadas categorías a través del segmento premium cuando consideran que la marca merece ese sobreprecio.
Finalmente, Jennifer Treiber-Ruckenbrod, responsable de Marca y Marketing de MINI en BMW AG, defendió una lógica similar: una marca con personalidad fuerte no debería competir exclusivamente sobre factores funcionales o precio, sino sobre el carácter y la relación emocional que construye con sus clientes.
Precisamente por esa familiaridad, el jurado terminó situando esta tendencia como la menos prioritaria de las cuatro. Varios participantes consideraron que la tensión entre precio y valor es cíclica y forma parte desde hace tiempo de la gestión habitual de una marca.
Los creadores ganan peso y las marcas aceptan perder parte del control
La tercera tendencia puso el foco en creadores y cultura. Kantar parte de la idea de que las marcas controlan cada vez menos el ecosistema en el que se construye su percepción. El mensaje ya no viaja únicamente desde la compañía hasta el consumidor, sino que es reinterpretado por creadores, comunidades, clientes y plataformas. Existe además una tensión entre el crecimiento de la inversión y su capacidad real para construir marca. Kütt señaló que alrededor de tres cuartas partes de los responsables de marketing consultados esperan aumentar su inversión en este ámbito durante el próximo año, mientras que únicamente un 6% del contenido de creadores consigue generar impacto de marca, más allá del engagement producido dentro de la plataforma.
Daniel Jäger matizó que los influencers no son la única vía para conseguir relevancia cultural. Para él, las marcas necesitan conocer profundamente sus segmentos y decidir cuándo un creador aporta realmente valor, en lugar de interpretar la inversión en influencers como una respuesta automática. Ana von Hutten, la responsable de Mattel explicó que la compañía está evolucionando desde una lógica puramente de consumidor hacia otra en la que busca convertir consumidores en fans. En ese ecosistema, los creadores ayudan a hacer viajar la historia de la marca, aunque eso implique aceptar una menor capacidad de control sobre cómo se interpreta. Mona Roberts, Head of Marketing de Primark, defendió precisamente abandonar las colaboraciones puramente transaccionales. A través de su Creators Club, la compañía busca trabajar con los creadores como partners estables y brand lovers, en lugar de contratar una publicación puntual para promocionar una prenda concreta.
Para Rik Strubel, CMO de Douglas, perder algo de control puede ser incluso positivo: la conversación deja de consistir en una marca hablando unilateralmente a su audiencia y permite que los propios consumidores devuelvan sus experiencias al ecosistema. Esas señales terminan siendo percibidas tanto por otras personas como por las máquinas. Jennifer Treiber-Ruckenbrod, responsable de Marca y Marketing de MINI, insistió en que la selección del creador debe responder a un encaje auténtico con la marca y con el territorio cultural en el que quiere participar y Lea Drusio añadió que un embajador no debería entenderse simplemente como un rostro intercambiable, sino como alguien cuyos valores y personalidad tengan credibilidad dentro del relato de marca.
Roberts condensó bien el dilema: “Renunciar al control no significa renunciar a la responsabilidad”. La marca puede permitir que otros participen en la construcción del relato, pero continúa necesitando un marco capaz de mantener coherencia y proteger aquello que representa.
La experiencia vuelve al centro, pero ahora también alimenta a los algoritmos
La cuarta tendencia fue la que terminó generando mayor consenso: el regreso de la experiencia dentro de lo que Kantar denomina “experience loop”. La premisa es que una experiencia de cliente ya no termina en el momento en el que se produce. Una visita a una tienda, una compra, una interacción con el servicio o un evento pueden convertirse después en una reseña, una publicación, un vídeo o una conversación que vuelve a circular por el ecosistema digital. Ahora, además, todo ese contenido puede terminar formando parte de las señales que utilizan los sistemas de inteligencia artificial.
Jonas Kütt, de Kantar, explicó que la manera en la que las personas experimentan una marca condiciona cómo hablan posteriormente de ella. Las reviews, comentarios y contenidos generados alrededor de esa experiencia contribuyen a crear el ecosistema que los modelos pueden utilizar para interpretar cuánto confiar en una marca, qué importancia tiene y hasta qué punto encaja con lo que está buscando un usuario. El CMO de Douglas, destacó la importancia de la asimetría entre una buena y una mala experiencia. Su argumento es que suelen ser necesarias numerosas interacciones positivas para conseguir que una persona hable favorablemente de una marca, mientras que una experiencia negativa puede amplificarse con mucha mayor facilidad. Para un retailer omnicanal, invertir tanto en las experiencias físicas como en las virtuales se convierte así en una cuestión estratégica.
Además, Roberts conectó directamente esta tendencia con la primera. En moda sigue siendo fundamental experimentar el tejido, la prenda y la propia marca, pero esas experiencias generan después conversaciones y contenidos que terminan alimentando los sistemas de IA y condicionando cómo estos interpretan a la compañía. Para Von Hutten ese círculo positivo puede reforzarse construyendo comunidad y trabajando con creadores que hagan que las buenas experiencias sigan circulando entre consumidores.
El Head of Group Media de Deutsche Telekom, llevó la reflexión hacia el mundo físico. Cuanto mayor sea la cantidad de contenido digital generado con IA, defendió, más importantes pueden volverse las experiencias reales porque “seguimos siendo humanos”. Tocar, sentir y vivir algo físicamente puede dejar una huella que el contenido exclusivamente digital difícilmente replica. Mientras que la Marketing Director de Nespresso, amplió esa idea señalando que la experiencia no depende solo del producto: importa cómo se compra el café, cómo se consume, con quién, en qué evento aparece la marca y qué sucede alrededor de ella. Cuando consumidores y creadores hablan posteriormente de esas experiencias, explicó, se genera un nuevo círculo de visibilidad que también vuelve a alimentar a los LLM. “La escala de la visibilidad de esas experiencias ha alcanzado otro nivel”, señaló.
Treiber-Ruckenbrod, responsable de Marca y Marketing de MINI, cerró el bloque poniendo el énfasis igualmente en la dimensión física y emocional: conducir un MINI, experimentar su comportamiento y sentir la reacción que genera el coche continúa siendo una parte difícilmente sustituible de la relación con la marca.
La experiencia se impone con unanimidad
La votación terminó confirmando el consenso observado durante el debate. Los seis miembros del jurado otorgaron 12 puntos cada uno a la tendencia relacionada con las experiencias positivas de cliente, sumando 72 puntos. La aproximación a creadores y cultura obtuvo 45 puntos; el problema de construir marcas simultáneamente para humanos y máquinas alcanzó 39; y la búsqueda de un valor más inteligente quedó en última posición con 24 puntos.
La audiencia también situó la experiencia en primera posición. En el resultado combinado, la propuesta de crear experiencias positivas que las personas quieran compartir volvió a imponerse como la tendencia más destacada de la sesión. El resultado sorprendió incluso a Jonas Kütt, que esperaba que el debate alrededor de las “dos mentes” (la humana y la algorítmica) tuviera más peso después de la intensidad con la que la IA ha dominado la conversación del sector.
Los propios responsables de las marcas ofrecieron una explicación. El CMO de Douglas, consideró que la experiencia funciona como una tendencia transversal: cuando una marca crea algo que las personas valoran, estas participan, los creadores amplifican esa percepción y finalmente las máquinas también recogen esas señales. La responsable de Nespresso, habló incluso de una especie de reacción a la ola de inteligencia artificial: “Después de la ola de IA, la gente simplemente desea más experiencias, algo más tangible”.
Por su parte, Treiber-Ruckenbrod puso el foco en la necesidad de volver a sentir emociones, mientras Mona Roberts, Head of Marketing de Primark, fue todavía más directa: en un entorno con numerosas marcas cada vez más intercambiables, “la experiencia es lo único que realmente puede marcar la diferencia”. Finalmente la Marketing Director EMEA de Mattel, vinculó esa diferenciación con el objetivo último de construir una conexión emocional entre consumidor y marca. Y Daniel Jäger, Head of Group Media de Deutsche Telekom, recordó que, pese al avance de la digitalización y la inteligencia artificial, las decisiones continúan produciéndose entre personas “de carne y hueso, con emociones, miedos y esperanzas”.
El debate de DMEXCO dibuja así una paradoja interesante para 2027. Cuanto más intervengan los algoritmos en el descubrimiento y la elección de marcas, más valioso puede resultar aquello que sucede fuera de ellos. Los LLMs influirán en qué productos se descubren. Los creadores seguirán ampliando o reinterpretando las historias de las compañías. Los consumidores dispondrán de más herramientas para comparar precio, utilidad y reputación. Pero buena parte de esas señales volverá finalmente a una misma cuestión: qué piensa y qué siente una persona después de interactuar realmente con una marca.
La tecnología obliga a las compañías a ser entendidas también por las máquinas. La mesa de DMEXCO 2026 sugiere, sin embargo, que una de las mejores formas de conseguirlo seguirá empezando en el mismo sitio de siempre: crear una experiencia que merezca ser recordada, compartida y recomendada por los humanos.
