El Retail Media europeo alcanzará los 32.700 millones de euros en 2030
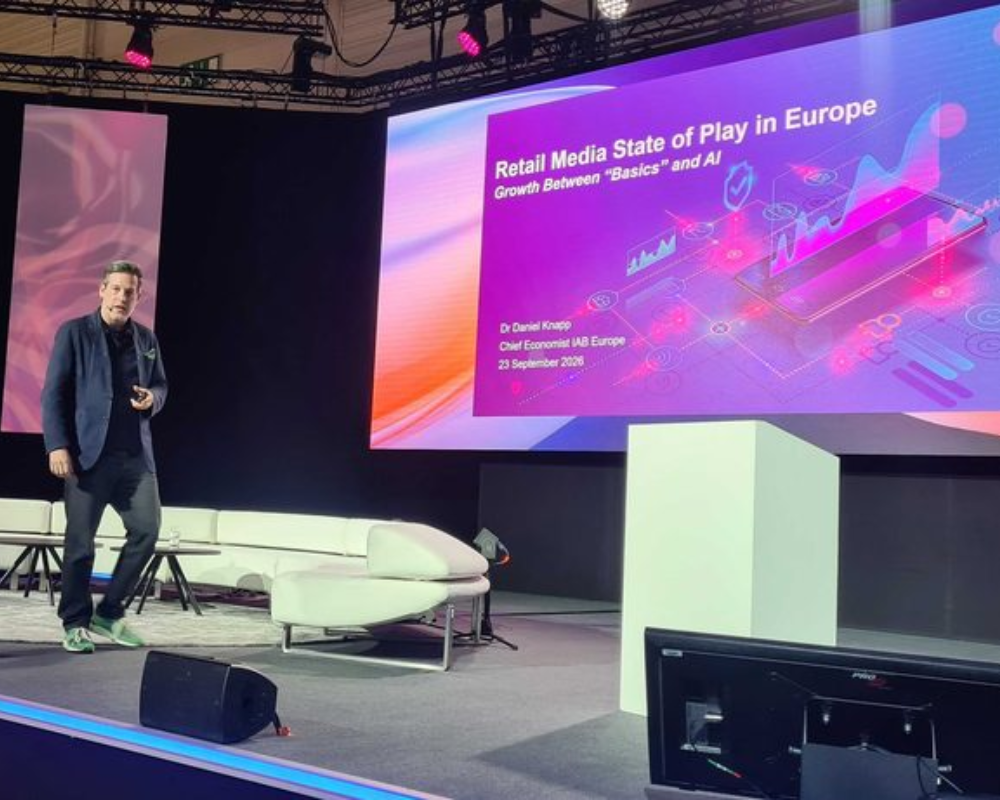
Daniel Knapp, Chief Economist de IAB Europe, presentó, en el marco de DMEXCO 2026, el informe Retail Media State of Play in Europe: Growth Between “Basics” and AI. El análisis muestra un mercado que incorpora alrededor de 3.000 millones de euros de nueva inversión cada año, respaldado por la estructura del retail europeo y por el crecimiento de la inteligencia artifical.
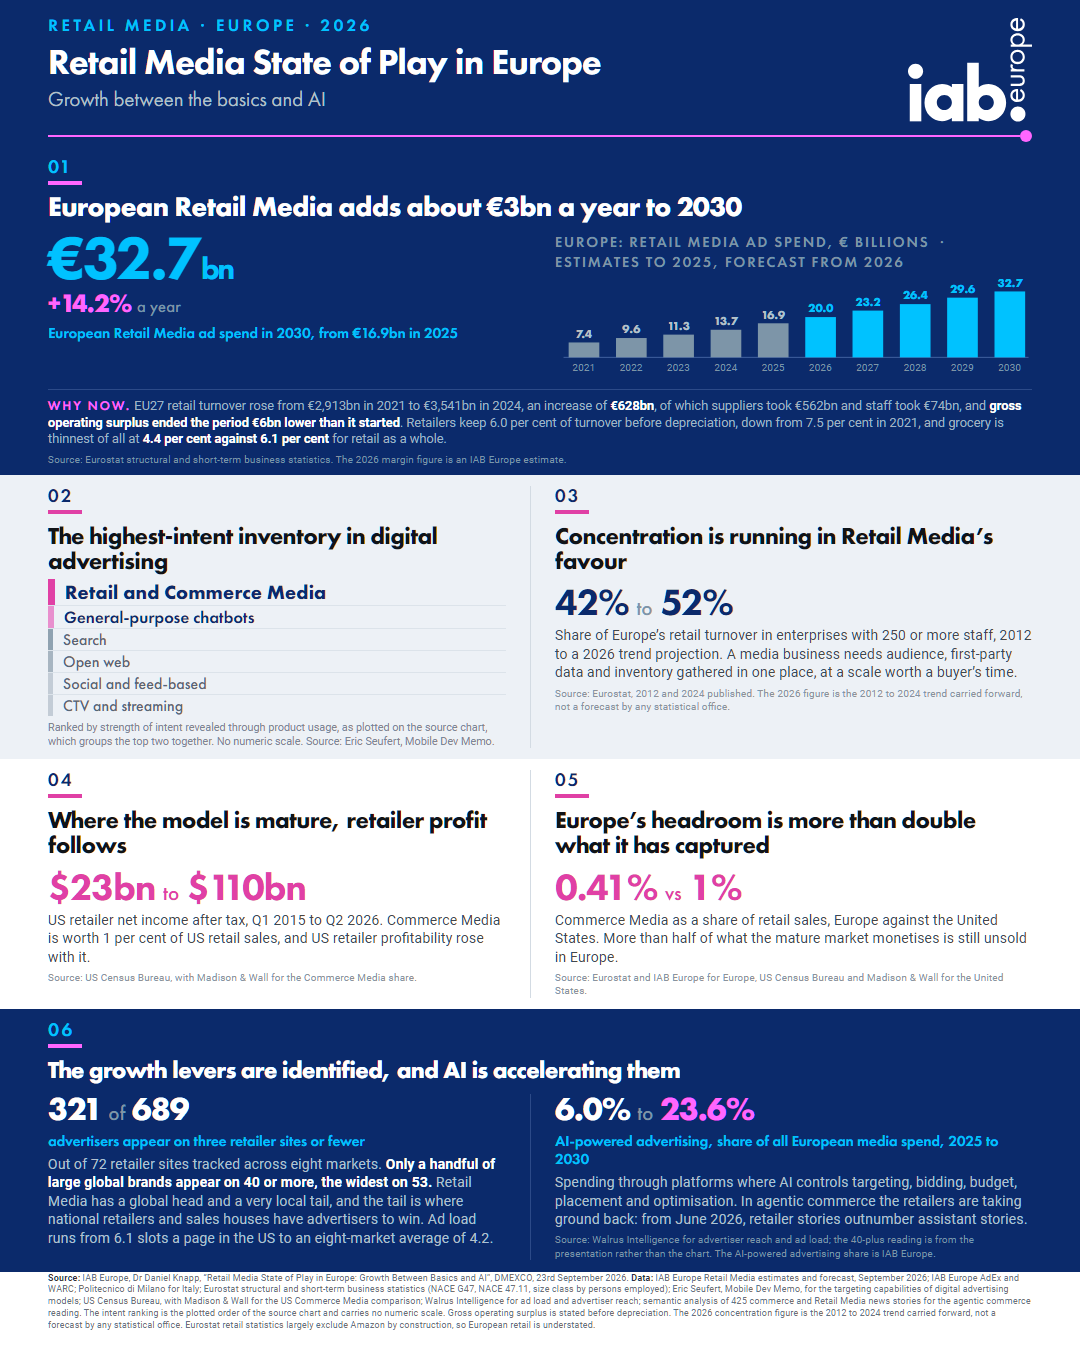
La inversión publicitaria en Retail Media en Europa alcanza los 16.900 millones de euros en 2025 y se prevé que llegue a los 32.700 millones de euros en 2030, lo que supone una tasa de crecimiento anual compuesto del 14,2 %. Aunque el mercado mantendrá una evolución positiva, el ritmo se moderará progresivamente: del 18,5 % previsto para 2026 al 10,5 % en 2030, a medida que aumente la base sobre la que se calcula el crecimiento.
Qué está atrayendo el dinero
El retail europeo ha dejado, en gran medida, de crecer de la manera que más importa a un retailer. La facturación ha aumentado por el efecto de los precios más que por la demanda: el valor de las ventas en la UE27 ha crecido un 18 %, mientras que el volumen lo ha hecho solo un 1 %.
Los márgenes tampoco han acompañado esta evolución, porque el incremento de los costes de los productos y del personal ha absorbido todo el incremento y dejó el excedente bruto de explotación ligeramente por debajo del nivel inicial.
La alimentación, donde se concentra el Retail Media europeo, generaba un 4,4 % de facturación en la UE27 en 2023. El Retail Media ofrece a los retailers una fuente de ingresos de alto margen, basada en datos first-party y en una medición de circuito cerrado. Por eso, aparece cada vez con más frecuencia como respuesta a los retos de crecimiento del sector.
Un modelo ya probado donde está más desarrollado
En Estados Unidos, el Commerce Media representa el 1 % de las ventas de retail, mientras que el beneficio neto trimestral después de impuestos de los retailers ha pasado de 23.000 millones de dólares en el primer trimestre de 2015 a 110.000 millones en el segundo trimestre de 2026.
En Europa, el Retail Media representa actualmente el 0,41 % de las ventas de retail. La penetración en el mercado estadounidense es, por tanto, aproximadamente 2,4 veces mayor que en Europa.
Por mercados, Francia presenta la mayor penetración: el Retail Media representa el 17,2 % de toda la inversión publicitaria, frente al 13,1 % de Alemania, el 11,2 % de España y el 7,6 % de Italia. Las cifras excluyen el Retail Media off-site para evitar la doble contabilización de la inversión.
La mayor intención de compra del entorno digital
Durante su intervención, Knapp situó los distintos modelos digitales dentro de un marco de capacidades de segmentación elaborado por Eric Seufert, de Mobile Dev Memo. En este marco, Retail Media y Commerce Media ocupan la posición más alta en cuanto a la intensidad de la intención revelada a través del uso de productos, junto con los chatbots de propósito general, por encima de Search y muy por encima de la open web, los feeds sociales y la CTV.
Un consumidor que se encuentra en la web de un retailer ya ha elegido la categoría, la cesta y el momento de compra. Por tanto, el inventario se comercializa sobre la base de una intención demostrada, y no de un interés inferido.
Varios productos diferentes bajo una misma etiqueta
El Retail Media suele tratarse como un único producto, pero los datos de emplazamiento, que abarcan 72 retailers, más de 120.000 ubicaciones patrocinadas y más de 1.300 marcas en ocho mercados, muestran una realidad diferente.
Los sitios de moda y marketplaces con mayor intensidad publicitaria superan las diez posiciones patrocinadas por página de resultados, mientras que muchos retailers de alimentación tienen menos de una. Además, algunos retailers concentran nueve de cada diez posiciones patrocinadas en la parte superior de los resultados, mientras que otros sitúan la mayoría en la parte inferior.
En el fondo, existe una elección entre vender escasez y vender alcance, entre una subasta y un escaparate. Ninguna de las dos opciones es incorrecta: un retailer de alimentación con márgenes reducidos y una base de proveedores concentrada tiene buenas razones para vender escasez; un marketplace con una larga cola de vendors tiene buenas razones para vender alcance. Y el coste de esa diversidad recae sobre el anunciante.
El problema de la fragmentación
En Alemania, más de la mitad de los anunciantes analizados ejecutaron campañas de productos patrocinados únicamente en un retailer, y menos de uno de cada diez estaba activo en cuatro o más.
Los anunciantes que operan en un mayor número de retailers son las grandes multinacionales, por lo que la categoría tiene una estructura con una cabeza global capaz de asumir equipos especializados y sistemas de medición a medida, y una cola muy local que no puede hacerlo.
Cuando el producto patrocinado de un retailer aparece en la primera posición y el de otro treinta resultados más abajo, o cuando las ventanas de atribución, los métodos para medir la incrementalidad y las definiciones de las métricas varían entre plataformas, cada retailer adicional incrementa el coste operativo para el anunciante.
Esa fricción ayuda a explicar por qué la mayoría de los anunciantes se queda con un único retailer y limita el tamaño de la categoría a los presupuestos de aquellos que pueden absorber esa complejidad.
Por qué la estandarización es la estrategia de crecimiento
La estandarización no implica que todos los retailers deban adoptar el mismo modelo comercial. Los enfoques basados en la escasez y en el alcance pueden coexistir. El objetivo de los estándares es hacerlos comparables: permitir que un comprador pueda identificar qué es una posición patrocinada, dónde se encuentra, cómo se mide y qué se considera una venta incremental.
IAB Europe publica estándares de medición para el Retail Media on-site y off-site, que abarcan tanto la medición de medios como la de ventas. Los retailers que cumplen estos estándares pueden ser auditados y certificados de manera independiente.
Las directrices sobre incrementalidad están alineadas con las de IAB US, y ambas organizaciones han establecido conjuntamente definiciones y estándares de medición comunes para el entorno in-store.
El objetivo es reducir el coste asociado a incorporar un segundo, tercer o quinto retailer a una campaña, de manera que la larga cola de anunciantes pueda acceder al Retail Media con un nivel de complejidad similar al de las grandes compañías.
La IA está acelerando todo el proceso
La publicidad impulsada por IA —entendida como la inversión en plataformas en las que la tecnología controla la segmentación, las pujas, los presupuestos y la optimización con una intervención humana mínima— representó el 6,0 % de toda la inversión en medios en Europa en 2025. La previsión es que alcance el 23,6 % en 2030, equivalente al 30,5 % de la inversión digital.
El Retail Media está bien posicionado para este cambio, porque la compra automatizada se beneficia de las señales que el canal ya posee.
El comercio agéntico avanza al mismo ritmo. De las 425 noticias sobre comercio y Retail Media publicadas en la prensa especializada entre agosto de 2025 y septiembre de 2026, 227 mencionaban a un asistente de IA, a un retailer o a ambos. Y desde junio de 2026, las noticias centradas en retailers superaron en número a las centradas en asistentes. Los chatbots abrieron la tienda y los retailers se la están recuperando.
Knapp cerró su intervención con una cita de John D. Rockefeller: “El secreto del éxito consiste en hacer las cosas comunes excepcionalmente bien”.
La cobertura, la carga publicitaria y la calidad de la señal de intención son aquí esas cosas comunes. Y los mercados que las hagan excepcionalmente bien serán los que capten esos 3.000 millones de euros anuales.
Fuente: IAB Europe.
Nota de prensa
Puntos clave:
32.700 millones en 2030: la inversión en Retail Media en Europa crecerá a un ritmo anual del 14,2 %, desde los 16.900 millones previstos para 2025.
Un mercado fragmentado: las diferencias entre retailers en formatos, emplazamientos y sistemas de medición elevan la complejidad y los costes para los anunciantes.
La IA gana peso: la inversión en publicidad impulsada por IA pasará del 6 % en 2025 al 23,6 % en 2030, mientras el comercio agéntico redefine la relación entre consumidores, retailers y publicidad.
Este resumen lo ha creado una herramienta de IA basándose en el texto del artículo, y ha sido chequeado por un editor de PROGRAMMATIC SPAIN.
