‘En CTV, el publisher a veces fabrica neveras’, por Àlex Rodríguez i Rubio
En la open web nadie duda de quién es el publisher, por mucho que las AdNetworks se esfuercen en disfrazarse de ello (no sé por qué, oye, con lo digno que es ser un aglutinador de inventario). El publisher es quien produce el contenido y quien tiene más cerca a la audiencia, aunque por el camino otros se hayan quedado con esa audiencia a base de meter capas tecnológicas en medio (y sus correspondientes peajes económicos).
Pero en CTV la respuesta no es tan obvia. A veces el publisher es quien parece, otras veces no, y otras veces es un sí y un no a la vez.
En CTV puede haber más de un actor decidiendo qué se vende y cómo. Uno es el obvio: el dueño y productor del canal, pero ese canal también vive en entornos que no son suyos. Una plataforma FAST que lo emite junto a otros cien, o un fabricante como Samsung o LG que lo pone en su catálogo y en su home screen. Cualquiera de ellos puede reservarse una parte del break. Mismo programa, misma audiencia y varios posibles vendedores, y sí, por lo tanto, varios ‘publishers’ sobre un mismo inventario.
En febrero, PROGRAMMATIC SPAIN dedicó un Programmatic Morning en Madrid a CTV y vídeo premium. Pasaron más de 330 asistentes por un programa que tocó estandarización, compra programática, medición cross-media y first-party data, y la conclusión fue bastante compartida: ya no se discute el potencial de la CTV, sino cómo integrarla.
Desde las agencias se insistió en que datos sobran y lo que falta es ponerse de acuerdo en cómo medir. Pues bien, IAB Europe publicó el 1 de octubre su marco de medición para CTV, con métricas comunes y cinco principios de transparencia, y Samsung Ads entre quienes lo han trabajado. Lo he leído y sobre los publishers en CTV solo se puede ver que define con mucho detalle qué es una impresión limpia, pero en ningún momento se pregunta quién estaba autorizado a venderla.
Ahora que la CTV vuelve a Barcelona en el próximo evento de PROGRAMMATIC SPAIN, quería lanzar una pregunta más de operativa que de estrategia. ¿Quién es el publisher en CTV? O dicho de otra forma: ¿quién tiene la legitimidad sobre el break, el dato que genera y el precio al que se vende? Como he adelantado, la respuesta cambia según la pantalla.
Y sí, la pregunta es importante.
Y cobra especial importancia cuando entendemos cuál es la responsabilidad del publisher, algo que cualquiera que haya pasado una tarde cuadrando un ads.txt contra un sellers.json tiene grabado a fuego. El publisher es quien gobierna un entorno y quien lo mantiene limpio. Decide qué ads.txt manda, a quién le paga el anunciante y quién se queda con el dato de lo que se ha visto, y eso condiciona el resto del debate.
Si un mismo break se reparte entre varios vendedores, y cada uno lo vende por su ruta, la medición común que se pidió en Madrid sabrá cuántas veces se vio un anuncio, pero no quién cobró por cada una, dificultando también la medición cruzada o el control de frecuencia.
El anunciante cree que compra un programa en una cadena, pero a veces compra un hueco que le vende un tercero con su ad server, su dato y su margen. Obviamente, no hay nada ilegítimo en ello si está declarado, eso sí, es importante que esté declarado.
Puede sonar a lo de siempre: SSP, DSP, intermediarios y los peajes habituales de la cadena programática. Pero nada que ver, un intermediario se lleva una parte de tu venta, en cambio, un socio de inventario se lleva una parte del inventario. Con el SSP negocias el fee, y con el fabricante negocias si tu app aparece en la home screen.
Los FAST lo declaran. Las cadenas, no
Para saber si esto ocurre basta con leer ficheros públicos. La IAB se anticipó al escenario con un campo concreto de app-ads.txt, “inventorypartnerdomain”, que sirve para declarar que otra empresa tiene derecho a vender parte de tu inventario. Es un campo que cada vez que lo veo en una web me activa las alertas; pero en CTV las reglas cambian.
Las plataformas FAST lo usan, y mucho. Ninguna de las principales baja de 52 socios declarados.
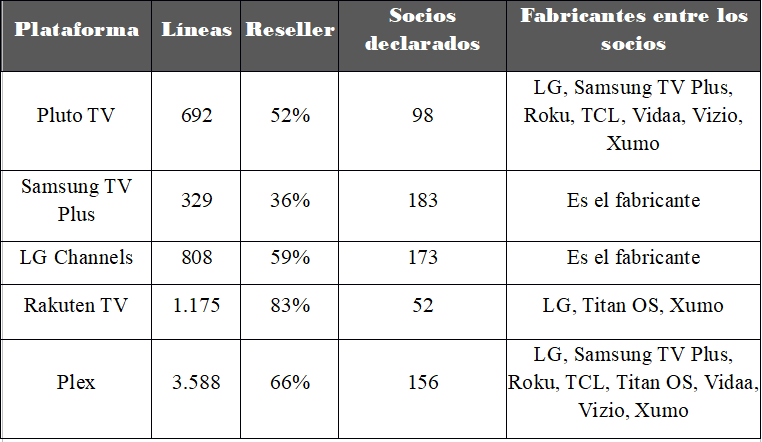
En España, la publicidad de Pluto TV la comercializa en exclusiva Pulsa Media Consulting, una comercializadora de Barcelona, desde que Paramount abandonó en 2024 el modelo de varios socios. Su app-ads.txt la declara como manager para España. Entre sus 98 socios hay productores como Fremantle, BBC o Lionsgate, y siete fabricantes y plataformas de TV. Un canal de Fremantle dentro de Pluto, visto en una tele LG, puede tener tres vendedores legítimos del mismo break.
Y la declaración se ve desde los dos lados. Pluto declara a LG y LG declara a Pluto. Rakuten declara a LG y LG declara a Rakuten. Así es un reparto bien declarado.
Samsung TV Plus no declara a ningún fabricante porque el fabricante es él. Su fichero se sirve desde adgrx.com, el AdTech de la propia Samsung, y recoge 183 socios de contenido. El título de esta columna, que parecía una metáfora, se empieza a convertir en una realidad.
Los únicos españoles que sí figuran como socios de inventario en estos ficheros están en Rakuten TV, que tiene sede en Barcelona, y no son televisiones: El País, Los40, LaLiga y el FC Barcelona. Un periódico, una radio, una liga y un club tienen derecho a vender parte del break dentro de un FAST (cadenas ‘tradicionales’ not found).
Hice el mismo ejercicio con las apps de cinco cadenas españolas, públicas y privadas, nacionales y autonómicas. Ninguna declara a un fabricante ni a un FAST como socio. Y no es por falta de presencia: al menos dos televisiones públicas emiten varios de sus canales en Samsung TV Plus, y ninguna aparece entre sus 183 socios. Ojo, porque ese es el sitio donde buscar: el inventario de un FAST se declara en el fichero del FAST, no en el de la cadena.
Lo que sí aparece en sus ficheros es otra cosa. Cuatro de las cinco sirven a su app el mismo fichero que usan en la web, y la quinta no publica app-ads.txt. Ficheros pensados para display y nativo gobernando inventario de televisión, con decenas de líneas de plataformas de recomendación de contenido y hasta algún SDK de juegos móviles. El tamaño va de 71 a más de 1.300 líneas, pero en todos rondan tres resellers de cada cuatro. La única que declara un socio de inventario declara a un SSP, no a un fabricante.
Antes de que nadie me acuse de ver fantasmas donde no los hay, conviene ser preciso con lo que esto prueba. Los ficheros de los FAST son globales: que LG figure en el de Pluto no prueba que venda inventario de Pluto en España. Usar el mismo fichero para web y app lo permite el estándar. Y que ninguna cadena declare a un socio no significa que haya repartos ocultos: puede que no los haya. Significa que el comprador no tiene forma de distinguir una cosa de la otra. Y cuando el contenido de esas cadenas salga en un FAST, la respuesta habrá que buscarla en el fichero de otro.
Y es aquí donde surge la duda de fondo cuando vemos contenido de las cadenas tradicionales emitiéndose en estas plataformas de terceros. ¿Estamos ante un acuerdo de reparto de inventario donde no se están declarando los vendedores legítimos de un mismo break? ¿O es que las cadenas tradicionales están renunciando directamente a ser publishers fuera de sus apps, conformándose con ser meras productoras de contenido para que el fabricante se quede con el quiosco, el dato y la venta? Con los datos en la mano, la segunda pesa bastante más que la primera. Los FAST declaran a sus socios con mucho detalle, y una televisión pública que está en Samsung TV Plus no figura entre ellos.
Hay una derivada que va más allá de quién cobra, y es la que más debería preocupar a cualquiera que compre CTV: el fraude siempre ha vivido en los huecos que nadie declara. En 2020, HUMAN destapó ICEBUCKET, una operación que llegó a suponer cerca del 28% del tráfico CTV programático que ellos veían, haciéndose pasar por servidores de inserción de anuncios para pedir publicidad en nombre de televisores que no existían. En 2025 llegó BADBOX 2.0, más de un millón de dispositivos Android baratos, buena parte de ellos cajas de TV, infectados muchas veces de fábrica y generando impresiones a espaldas de su dueño. Ninguno de los dos se arregla con un fichero de texto, eso que quede claro. Pero cuando un mismo break puede tener tres vendedores legítimos y nadie los declara, o cuando el fichero que dice quién puede vender en una app de televisión arrastra decenas de líneas de reseller heredadas de la web, colar a un cuarto vendedor que no lo es resulta bastante más fácil. Y matizo esto desde el lado de quien audita: cada línea que autorizas es una puerta más para que alguien venda en tu nombre algo que no es tuyo, pero para el usuario siempre es tu marca la que responde.
Pero el ‘regalar’ contenido a grandes plataformas no es algo único de CTV. En la propia Open Web, lo vemos con el caso de MSN, donde los medios regalan sus contenidos a cambio de aparecer en el entorno Microsoft y un revenue share, pero mientras en la Open Web esto representa una pequeña porción del pastel, en CTV hablamos de grandes escaparates.
Durante décadas, una cadena se aseguraba la audiencia con un número en el mando, y buena parte de la pelea consistía en estar en los primeros botones. En CTV la puerta de entrada es la home screen, y la home screen es del fabricante. Es el nuevo quiosco, y el quiosquero decide qué portada se ve primero.
Estar bien colocado ahí se negocia como un acuerdo de distribución. En la práctica tiene mucho de acuerdo de supply: quién vende qué parte del break, con qué dato y a qué precio. Y el fabricante llega a esa mesa con algo que la cadena no tiene, un dato de lo que se ve en esa pantalla, venga de la app que venga.
No todos llegan igual a esa negociación. Un grupo nacional tiene audiencia con la que apretar. Una cadena autonómica, bastante menos. Y suele ser también la que menos equipo tiene para seguir el rastro de su contenido fuera de su propia app.
Antes de medir
La medición común hace falta, sí. Pero se queda corta si no sabemos de quién es cada impresión que medimos.
En Barcelona se hablará mucho de medición, y está bien que así sea. Pero mientras no acordemos quién vende cada break, seguiremos midiendo con mucha precisión un inventario del que nadie puede demostrar quién es el dueño.
Àlex Rodríguez i Rubio, Director of Programmatic Strategy (Publishers & Advertisers) en DMA - Digital Media