The Trade Desk afronta un nuevo escenario competitivo ante el avance de los walled gardens
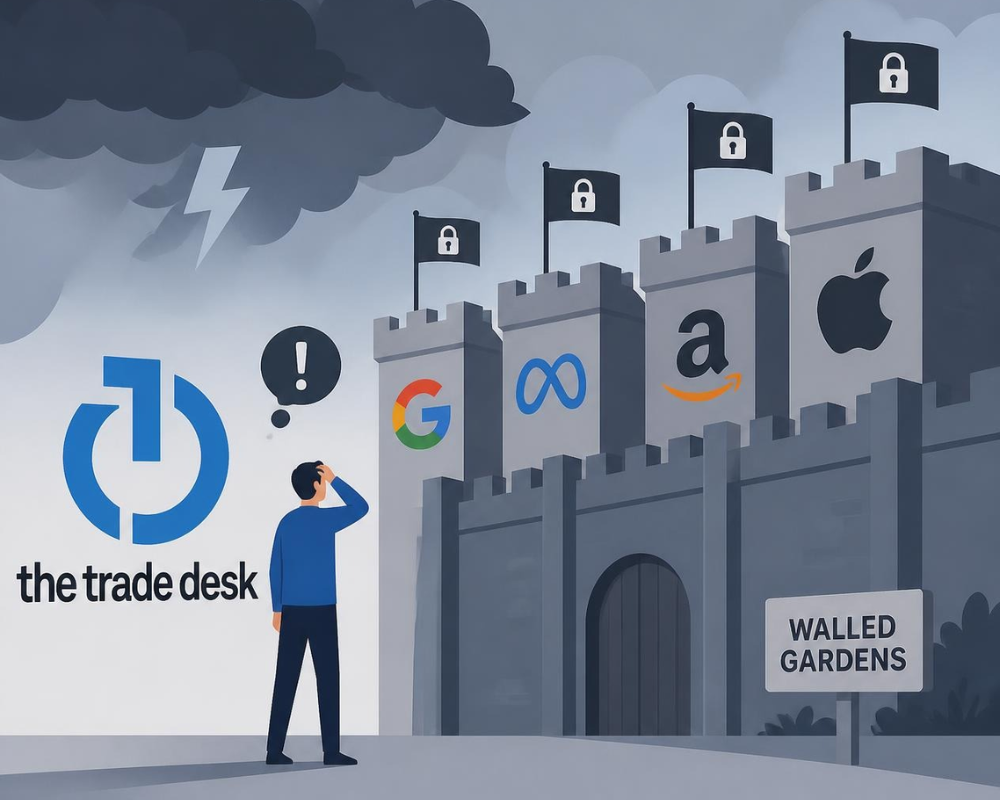
The Trade Desk puede estar atravesando uno de los momentos más complejos de su trayectoria. El valor bursátil del DSP independiente se ha reducido a menos de un tercio del registrado hace un año y se sitúa aproximadamente en una décima parte de su máximo histórico, alcanzado en diciembre de 2024, cuando la compañía llegó a rozar los 70.000 millones de dólares de capitalización. A esta pérdida de valor se suma su salida del índice S&P 500, prevista para el 21 de septiembre, y su incorporación al S&P SmallCap 600. La empresa también anunció un recorte de plantilla del 15% después de unos resultados del tercer trimestre por debajo de las expectativas y de revisar a la baja sus previsiones de beneficios para el resto del año.
Uno de los posibles factores que están modificando el escenario competitivo es la aparición de nuevos DSP’s en el mercado americano, que buscan hacerse con parte del negocio tradicional de The Trade Desk. Entre ellos se encuentran Viant, cuya cotización ha crecido alrededor de un 30% en el último año, Pontiac Intelligence y plataformas especializadas como AdQuick, centrada en exterior, o DeepIntent, orientada al sector sanitario. Varios de estos competidores están poniendo el interés especialmente en CTV, un segmento con mayores tasas de crecimiento y CPM más elevados. La especialización también les permite operar con una estructura de costes más reducida, al no tener que analizar el enorme volumen de impresiones de la open web que procesa The Trade Desk. El modelo de TTD se ha basado precisamente en mantener una visión amplia del ecosistema publicitario. Cada impresión que evalúa activa una infraestructura conectada con miles de proveedores de datos y partners tecnológicos, incluso cuando finalmente la compañía decide no pujar por ella. Esta capacidad de analizar el bidstream a gran escala ha sido durante años una de sus principales ventajas competitivas. Un ejemplo destacado se produjo en 2020, cuando The Trade Desk ganó a Xandr el negocio de DSP de Walmart, en parte gracias a su capacidad para acceder y analizar una mayor cantidad de inventario de open web. Sin embargo, nuevos player están planteando una aproximación diferente. Tuple, por ejemplo, se integra directamente en la infraestructura de los SSP y plantea trabajar con un número reducido de partners, frente al amplio ecosistema de proveedores que utiliza TTD. Para algunos competidores, lo que antes constituía una ventaja competitiva de The Trade Desk empieza a percibirse como una estructura excesivamente compleja y costosa.
El problema va más allá de los nuevos competidores
La principal preocupación de los inversores, sin embargo, no parece estar en estos nuevos DSP’s; el problema de fondo es la dificultad de The Trade Desk para ganar cuota frente a los grandes ecosistemas tecnológicos y mediáticos. Michael Nathanson, analista sénior de MoffettNathanson, señaló recientemente su sorpresa ante los resultados y previsiones presentados por The Trade Desk en un año marcado por las elecciones estadounidenses y la celebración del Mundial. La falta de desglose de los resultados por canales dificulta, además, identificar con precisión de dónde procede la presión sobre el negocio. Para Brian Wieser, analista histórico del sector AdTech y actualmente responsable de Madison and Wall, el cambio es también una cuestión de confianza. Según su análisis, cuando la acción alcanzó sus máximos, los inversores otorgaban a la compañía y a su CEO, Jeff Green, un elevado nivel de confianza. Ahora, esa confianza se ha deteriorado y el mercado parece menos dispuesto a conceder a The Trade Desk el beneficio de la duda. En paralelo, el crecimiento de los grandes walled gardens se ha convertido en una amenaza cada vez más evidente. Google y YouTube, Meta y Amazon concentran una parte creciente de la inversión digital, mientras que The Trade Desk no ha conseguido trasladar su crecimiento histórico (basado en ganar cuota a otros DSP independientes) hacia una mayor participación frente a estas plataformas. Amazon aparece actualmente como uno de los principales competidores por los presupuestos que tradicionalmente podían llegar a The Trade Desk. Pero la amenaza a largo plazo podría ser todavía más estructural. Dan Salmon, responsable de investigación de Internet en Estados Unidos de New Street, apunta a la aparición de plataformas capaces de conectar directamente a anunciantes y medios sin necesidad de recurrir a un DSP. Entre los ejemplos se encuentra Buyer Direct de Google, junto con otras iniciativas que podrían avanzar hacia una automatización más directa de la compra de medios. El desarrollo de soluciones de este tipo abre la puerta a una posible desintermediación de los DSP. La cuestión para los inversores ya no sería únicamente qué plataforma consigue más cuota, sino si el propio modelo de compra de medios basado en terceros DSP mantendrá su relevancia. Esta preocupación también afecta a la relación entre agencias, anunciantes y empresas de AdTech. Cada vez más agencias están optando por trabajar directamente con los propietarios de los medios, reduciendo el papel de intermediarios tecnológicos. El incentivo para automatizar esta estructura y eliminar pasos intermedios podría aumentar a medida que evolucionen las plataformas.
CTV tampoco garantiza el crecimiento
El crecimiento de CTV, que hasta ahora podía representar una oportunidad para The Trade Desk frente a los grandes players, tampoco está exento de riesgos. Nathanson considera que la creciente concentración del mercado de televisión conectada puede limitar las posibilidades de expansión de TTD. El ecosistema se está consolidando alrededor de un reducido grupo de plataformas y propietarios de contenido, entre ellos YouTube, Disney, Amazon, Netflix, Fox/Roku, Paramount y Warner Bros. Discovery. De este modo, incluso uno de los segmentos con mayor crecimiento del mercado publicitario podría terminar favoreciendo a los grandes propietarios de inventario frente a los intermediarios independientes. Pero esta concentración también hace más relevante una de las apuestas históricas de The Trade Desk: ofrecer a anunciantes y agencias una capa de compra independiente capaz de operar entre distintos propietarios de medios sin quedar vinculada a un único ecosistema. Ese posicionamiento no garantiza por sí solo el crecimiento, pero sigue siendo uno de los principales activos de la compañía. The Trade Desk mantiene una infraestructura capaz de analizar el bidstream a gran escala, relaciones con un amplio número de publishers, proveedores de datos y partners tecnológicos y una experiencia acumulada durante años operando fuera de los grandes walled gardens.
Por eso, el escenario actual puede interpretarse menos como una crisis del modelo de The Trade Desk que como una prueba de hasta qué punto ese modelo puede adaptarse a un mercado que está cambiando rápidamente. La compañía tendrá que demostrar que la escala y la independencia que durante años fueron sus principales ventajas siguen siendo suficientes cuando una parte creciente de la inversión se concentra en ecosistemas cerrados y aparecen nuevas formas de conectar directamente a anunciantes y medios. El reto será probablemente combinar esa amplitud con una mayor eficiencia y demostrar que todavía existe valor en disponer de una plataforma capaz de comprar de forma transversal entre diferentes entornos. La evolución de The Trade Desk se convierte así en un indicador relevante para todo el ecosistema AdTech. Si consigue adaptar su propuesta a un mercado más concentrado, automatizado y conectado directamente con los propietarios de los medios, podría reforzar precisamente aquello que la ha diferenciado históricamente: ser una alternativa independiente en un mercado cada vez más dominado por plataformas que controlan simultáneamente tecnología, datos e inventario.
Más que determinar si The Trade Desk puede volver a crecer como antes, los próximos trimestres servirán para comprobar qué papel puede ocupar un DSP independiente en la próxima etapa de la compra de medios.
Puntos clave:
The Trade Desk atraviesa un momento de presión tras la caída de su valoración, su salida del S&P 500 y el recorte del 15% de la plantilla, en un contexto de resultados y previsiones por debajo de las expectativas.
El escenario competitivo se amplía con la llegada de nuevos DSP especializados y el crecimiento de los grandes walled gardens, mientras empiezan a aparecer modelos de compra más directa que podrían transformar el papel tradicional de los intermediarios tecnológicos.
La concentración del mercado de CTV plantea nuevos retos para los DSP independientes, pero también puede reforzar el valor de una plataforma como The Trade Desk, capaz de ofrecer a anunciantes y agencias una alternativa transversal e independiente frente a ecosistemas que concentran tecnología, datos e inventario.
Este resumen lo ha creado una herramienta de IA basándose en el texto del artículo, y ha sido chequeado por un editor de PROGRAMMATIC SPAIN.
