Total Commerce 2026: esto no va de añadir canales sino de quién controla el dato, la medición y el presupuesto
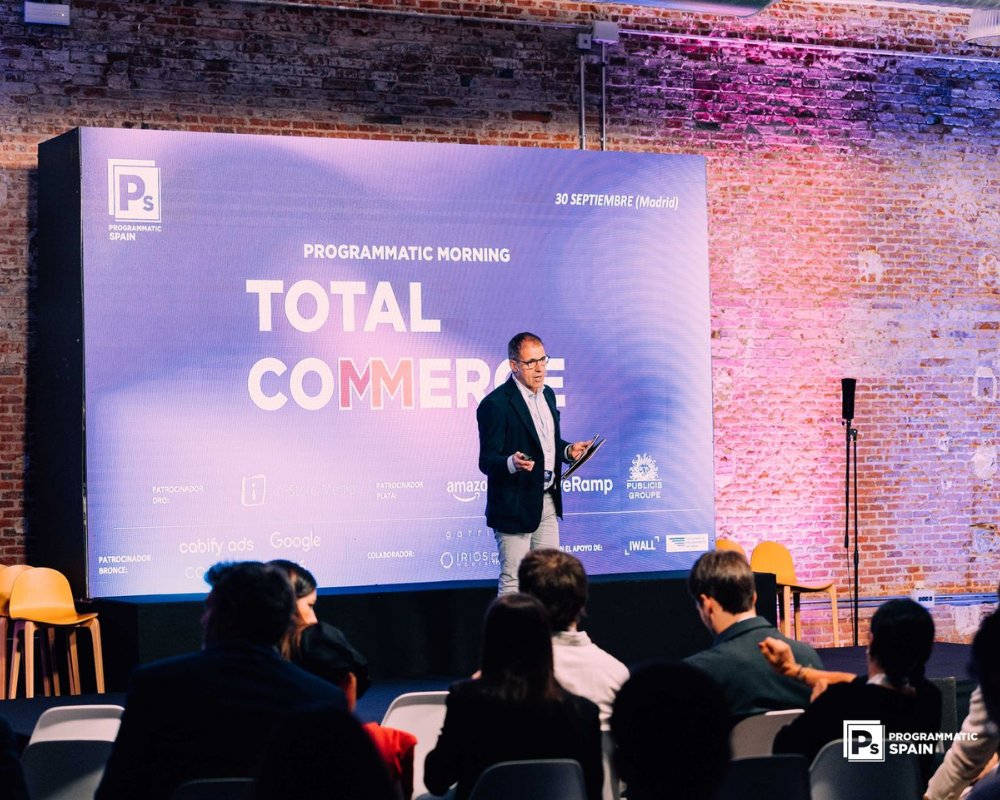
Hay una forma bastante sencilla de detectar cuándo una categoría publicitaria empieza a madurar y no es otra que cuando deja de hablar de formatos y empieza a discutir sobre otras cuestiones como presupuesto, organización y medición. Esto fue probablemente de lo más interesante de nuestro evento Total Commerce 2026, celebrado esta semana en Madrid ante más de 200 profesionales (¡mil gracias por acompañarnos!). La quinta edición del encuentro sobre Retail Media partía precisamente de esa transición: dejar de tratar el Retail Media como una activación alrededor del retailer y empezar a analizar qué ocurre cuando datos, medios, comercio físico y digital empiezan a mezclarse en el mismo problema de negocio.
Y déjame empezar por decir algo que ahora puede ser obvio, pero que quizá no tuve claro cuando empecé a preparar el evento hace un par de meses: la expresión Total Commerce puede convertirse en una gran etiqueta de industria, porque no nos faltan nombres: Retail Media, Commerce Media, Omnichannel Commerce, Connected Commerce… pero como vimos durante toda la jornada, la diferencia es bastante más tangible: cuando Retail Media deja de ser táctico, alguien tiene que decidir quién controla el presupuesto, y eso sólo lo puede hacer el Total Commerce.
Pero vamos al lío. Si no viniste al evento, te perdiste una buena jornada de aprendizaje; y si viniste, estoy seguro de que saliste con unas cuantas ideas apuntadas y voy a intentar resumir las que más me interesaron. Tuve la suerte de convencer a Jason Wescott, Chair del Retail & Commerce Media Committee de IAB Europe, para que abriese el evento, y me gustó especialmente cómo ordenó su ponencia alrededor de tres áreas que, en su opinión, van a marcar los próximos 12-18 meses: Agentic Commerce, first-party data y colaboración de datos, y Digital In-Store Retail Media. Charlando con él después, me decía que el mercado está dejando atrás una visión demasiado centrada en “digital shelf + ROAS” para empezar a hablar de colaboración de datos, expansión de canales y crecimiento de una forma bastante más amplia. Y aquí viene una de esas cosas que parecen obvias hasta que uno mira cómo se hacen muchos proyectos de data: la colaboración no empieza comprando una data clean room. En mi ponencia desde LiveRamp defendí algo mucho menos tecnológico y bastante más práctico: primero hay que entender cuál es el problema de negocio, después formular las preguntas que anunciante y retailer quieren resolver juntos y solo entonces decidir qué tecnología necesitamos. Parece de sentido común, pero seguimos viendo demasiados proyectos que empiezan exactamente al revés. Aunque no he venido aquí a hablar de mi libro “Del Retail Media a Total Commerce”… o quizá un poco sí, porque me encantó cómo Sandra de Pedro lo resumió después del evento: “No existe una fórmula mágica para pasar de Retail Media a Total Commerce, pero sí un patrón recurrente. El problema está en la organización interna, en romper los silos entre trade, e-commerce y medios y en dejar de tratar Retail Media como una iniciativa separada.” Y remató con una frase que, para mí, resume buena parte de la jornada: “La tecnología ayuda, la estructura decide.” Curiosamente, esa es también una de las ideas centrales del libro.
La primera mesa, con Grupo MAS, Cosmo5 y Google, giró precisamente alrededor de una gran tensión: estandarización de métricas, planificación y estructuras organizativas aparecieron antes que cualquier discusión sobre formatos, algo que no es casual ya que mientras el Retail Media podía financiarse como una prueba, convivir con un presupuesto de trade o gestionarse desde e-commerce, el conflicto era limitado. El problema empieza cuando quiere competir por dinero de medios. Entonces tiene que responder a preguntas que ya no admiten demasiado marketing: qué audiencia estoy comprando, qué incremento estoy generando, qué frecuencia soporta el consumidor y cómo comparo este euro con otro que podría haber invertido en CTV, Search o Social. He de decir que la medición apareció una y otra vez durante la mañana porque todavía no existe una respuesta suficientemente uniforme. En la mesa moderada por Laia Alarcón (LIDL), las panelistas entraron en una discusión que probablemente acompañará al sector durante bastante tiempo: ROAS, atribución e incrementalidad no son sinónimos, aunque algunos dashboards hayan ayudado a tratarlos como si lo fueran. Las participantes hablaron de avanzar hacia metodologías más homogéneas y un lenguaje compartido. Silvia Orofino (WPP Media) utilizó después una comparación especialmente acertada: “Medir distintos canales de Retail Media se parece a evaluar Matemáticas, Lengua y Sociales. Los exámenes no tienen por qué ser idénticos, pero necesitamos algún criterio común para entender qué significa la nota.” La estandarización, por tanto, no debería consistir en obligar a que todos los entornos produzcan exactamente la misma métrica, sino en saber qué estamos comparando cuando ponemos dos resultados en la misma presentación. María del Carmen Fernández (Cabify Ads) añadió dos cuestiones concretas: Cabify ya trabaja con atribución tanto a tienda física como virtual, y la transparencia sobre el uso del dato debe formar parte de la conversación sobre resultados. Su conclusión volvió al mismo sitio: comparar lo comparable. Precisamente por eso el first-party data sigue estando en el centro, aunque la conversación ya no sea únicamente cómo activarlo. Isabel Jiménez (Retail X Digital) dejó después otra lectura interesante: quizá el verdadero cuello de botella no esté solo en la medición, sino en la capacidad de los retailers para construir una capa propia de loyalty. “Si no sabemos quién es el shopper, ¿cómo construimos una propuesta realmente incremental?”, planteaba en un post en LinkedIn. La pregunta toca una de las contradicciones del mercado: hablamos con bastante facilidad de audiencias determinísticas, pero para construirlas el retailer necesita ser capaz de reconocer al comprador y mantener una relación directa con él. Mientras esa capa no exista en todos los casos, contexto e inferencias probabilísticas seguirán teniendo un papel importante.
También hubo espacio para desmontar otra asociación bastante habitual: “Retail Media es igual a conversión”. Antonio Janeiro presentó datos de un estudio de in-Store Media realizado con 400 compradores en nueve hipermercados Carrefour. Según los resultados expuestos, la actividad analizada produjo aproximadamente un 21% de incremento en notoriedad Top of Mind y un 20,7% en intención de compra. Su tesis fue que Retail Media puede trabajar el funnel completo y no únicamente la venta final. Isabel Jiménez comentaba en su post de LinkedIn otro matiz que puede perderse cuando toda la conversación gira hacia datos, plataformas y activación digital: el retail sigue siendo profundamente físico y el punto de venta no es una extensión secundaria del modelo, sino el lugar donde todavía se genera una parte importante de su valor. Si queremos hablar de Total Commerce, integrar la tienda física no puede limitarse a colocar algunas pantallas o sumar impresiones offline a un dashboard digital. Amazon Ads llevó esa discusión al entorno digital: Elsa Vaquero planteó que una estrategia de medios tampoco debería ser lineal si el customer journey no lo es. El caso presentado junto a Samsung combinó Prime Video, Amazon DSP, Twitch y Sponsored Ads y registró un crecimiento interanual de ventas del 29%, según los datos que compartió durante su presentación, añadiendo un matiz importante: full funnel no consiste en colocar formatos de awareness encima de una propuesta de performance y declarar resuelto el problema, obliga a decidir qué papel tiene cada exposición y, después, encontrar una forma suficientemente creíble de medir su contribución. Esa misma idea apareció desde otra perspectiva en la mesa de estrategias de marca. María González Mediavilla, CMO de Farmaciasdirect, puso el foco en algo que puede parecer menos sofisticado, pero que probablemente sea más importante: el reto ya no es añadir canales, sino decidir cuáles tienen sentido para el posicionamiento y el objetivo de cada marca. En categorías como salud, belleza y cuidado, además, la relación con el consumidor no termina en una conversión puntual. Hay recurrencia, necesidad y confianza. “La continuidad gana a los picos”, resumía después del evento. Su lectura del full funnel parte precisamente de ahí: Retail Media y Branded Content pueden trabajar awareness, consideración y conversión dentro del mismo ecosistema, pero la personalización solo tiene valor si se parece más a una recomendación útil que a perseguir al usuario con más impactos. Como explicaba María, trasladar al entorno digital la lógica del farmacéutico que recomienda en el mostrador exige datos, sí, pero también mantener el mismo rigor y la misma confianza.
Y es que para mí, el Total Commerce introduce además actores que complican más el tablero, pero que también lo enriquecen mucho más: Glovo, Westfield Rise, Carwow y Samsung participaron en una mesa redonda construida precisamente alrededor de esa expansión. Delivery, centros comerciales, automoción y fabricantes de dispositivos tienen relaciones con el consumidor que no responden al retailer tradicional, pero poseen señales de intención, contexto, audiencias o superficies que pueden monetizarse publicitariamente. Aquí es donde la expresión Commerce Media empieza a resultar más útil que Retail Media y, al mismo tiempo, más peligrosa ya que si cualquier empresa con datos propios y una relación transaccional puede convertirse en un medio, el mercado tendrá que definir qué distingue una oportunidad publicitaria relevante de simplemente encontrar otra pantalla sobre la que colocar un anuncio.
Y mientras el sector intenta resolver todo esto, aparece la IA agéntica… y ahí entró José Luis Ferrero, Commerce Lead de Publicis Groupe España, que introdujo quizá la cuestión más nueva de la jornada: las marcas llevan años optimizando el lineal físico y el digital, pero ahora aparece un “tercer lineal”, el que leen los agentes de inteligencia artificial. Su recomendación fue que tenemos que preparar fichas, atributos, imágenes, títulos y contenidos para que esos sistemas puedan interpretar correctamente los productos. Esto introduce una problemática que todavía estamos empezando a entender ya que hasta ahora, marcas y retailers competían por influir sobre una persona que buscaba, comparaba y elegía. Si parte de ese proceso empieza a delegarse en agentes, la batalla por el carrito pasa también por conseguir que una máquina encuentre, entienda y considere tu producto. María González apuntaba otra derivada desde Farmaciasdirect: acompañar a las marcas fuera de los activos propios implica empezar a pensar también en los entornos de IA, especialmente en categorías como salud, donde el usuario no acude únicamente a esos sistemas buscando productos o entretenimiento, sino también información. Quizá por eso la principal lectura de Total Commerce 2026 no sea que Retail Media esté creciendo… eso ya lo sabíamos; la novedad es que empieza a tocar demasiadas cosas a la vez: presupuesto de medios, trade, CRM, loyalty, tienda física, plataformas digitales, data collaboration y ahora también agentes de IA. Por cierto, me gustó cómo Patricia Corral (HAVAS) lo resumía después en su LinkedIn señalando que “las fronteras entre dónde descubrimos, dónde impactamos y dónde compramos son cada vez menos claras” y por eso las agencias tendrán que ayudar a ordenar esa complejidad en lugar de convertir cada nueva capa en otra etiqueta.
Como resumen del evento, me quedo con que el sector lleva años diciendo que quiere presupuestos más flexibles y el Total Commerce puede obligarle a demostrar si de verdad estaba preparado para utilizarlos. Para mí, el gran salto de Retail Media al Total Commerce depende menos de añadir plataformas que de romper la separación entre trade, e-commerce, media, datos y negocio. Medición e identidad siguen siendo el cuello de botella: el sector necesita un lenguaje común sin pretender que todos los canales se midan exactamente igual y el Agentic Commerce introduce un nuevo intermediario entre marcas, retailers y consumidores: los productos tendrán que ser comprensibles también para agentes de IA, no únicamente visibles para personas.
Nos vemos en el siguiente evento: CTV y audio, el 20 de octubre en Barcelona.
Puntos clave:
El salto de Retail Media al Total Commerce depende menos de añadir plataformas que de romper la separación entre trade, e-commerce, media, datos y negocio.
Medición e identidad siguen siendo el cuello de botella: el sector necesita un lenguaje común sin pretender que todos los canales se midan exactamente igual.
Agentic Commerce introduce un nuevo intermediario entre marcas, retailers y consumidores: los productos tendrán que ser comprensibles también para agentes de IA, no únicamente visibles para personas.
El resumen de puntos clave lo ha creado una herramienta de IA basándose en el texto del artículo, y ha sido chequeado por un editor de PROGRAMMATIC SPAIN.
