Cuando una empresa presenta buenos resultados en un trimestre, el comprador de medios no recibe necesariamente una buena noticia: recibe información sobre su proveedor. Para saber si ese crecimiento mejora también su trabajo necesita mirar otras cosas: cuánto cuesta acceder al inventario, qué puede medir y qué decisiones conserva sobre el presupuesto. Los resultados del tercer trimestre de 2026 permiten empezar esa lectura. Las cifras muestran un mercado con diferencias considerables entre negocios y, sobre todo, entre quienes participan en la intermediación publicitaria.
La publicidad de las grandes plataformas sigue creciendo, Netflix ha recortado su previsión anual y Spotify empieza a recoger resultados de su apuesta por la compra automatizada. Las agencias tampoco avanzan juntas. Y entre las empresas independientes de AdTech la distancia entre compañías con fuertes crecimientos y otras que pierden impulso es todavía más visible. Conviene resistirse a convertir todo eso en un diagnóstico único sobre la publicidad digital.
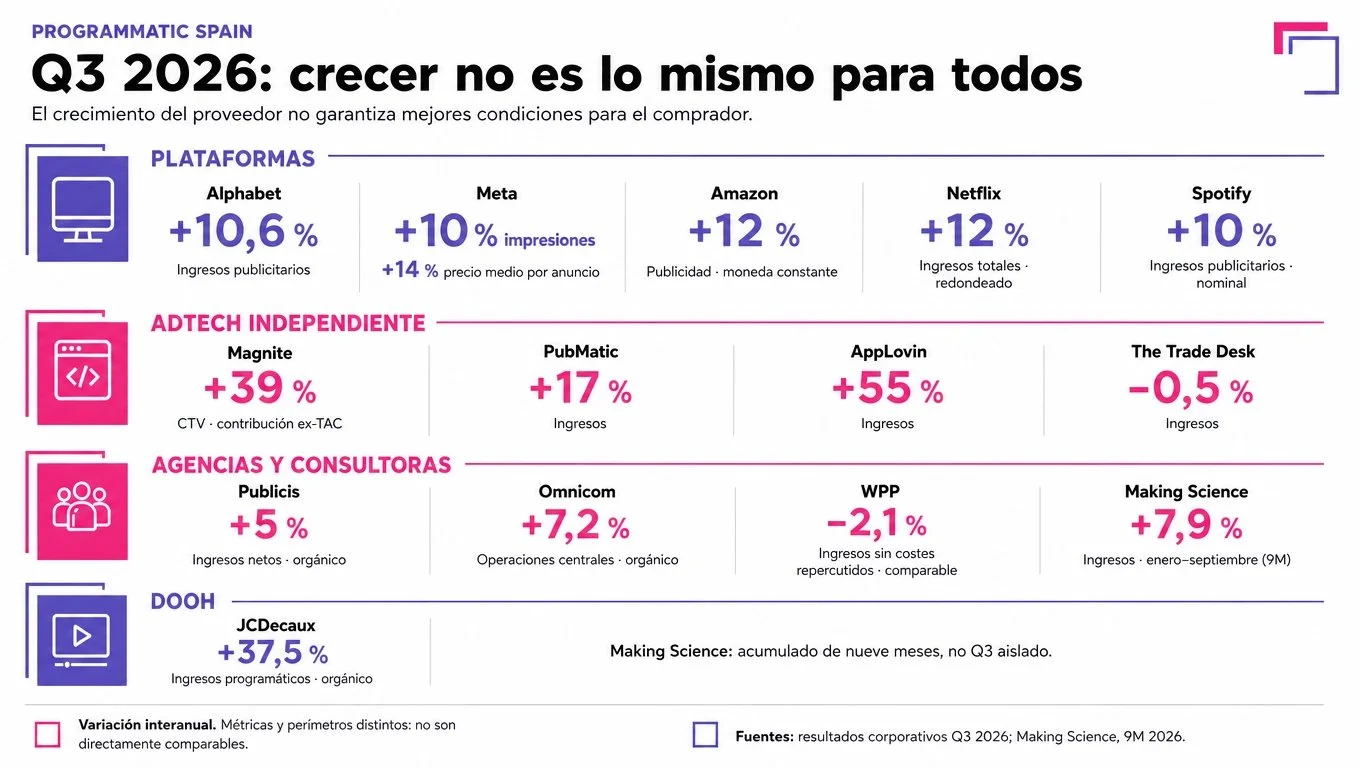
Alphabet ilustra bien el problema. Sus ingresos totales aumentaron un 25%, hasta 127.577 millones de dólares, pero la publicidad creció un 10,6%, calculado sobre el desglose oficial, hasta 82.012 millones. Dentro de esa cifra, Search avanzó un 12% y YouTube un 9,2%. Google Network apenas creció un 1,4%, hasta 7.455 millones. El resultado consolidado dice poco sobre la situación de quienes monetizan inventario de terceros a través de su infraestructura. Esa diferencia no demuestra que Google esté desplazando inversión desde sus socios hacia sus propiedades. Sí obliga a separar ambos negocios. Para un editor, el crecimiento de Search no compensa una monetización que avance mucho más despacio. Y para una empresa de tecnología independiente, la fortaleza de Alphabet tampoco garantiza que esté aumentando el presupuesto disponible en los mercados donde compite.
Meta presenta otra combinación. Sus impresiones publicitarias aumentaron un 10% y el precio medio por anuncio, un 14%. La compañía atribuye parte de la mejora del negocio a sus inversiones en inteligencia artificial. Para el anunciante, sin embargo, la pregunta sigue siendo cuánto resultado adicional obtiene por lo que paga. Un precio medio mayor no implica automáticamente menor rentabilidad, pero tampoco basta con la mejora declarada de los modelos para justificarlo. Eso hay que comprobarlo en las campañas.
Amazon ingresó 19.637 millones de dólares por servicios publicitarios, un 10,9% más en términos nominales y un 12% a tipos constantes. La empresa atribuye parte de la desaceleración al traslado de Prime Day al segundo trimestre en sus principales mercados. El calendario importa: utilizar esa tasa aislada para diagnosticar un deterioro del retail media sería precipitado. Tampoco permite distinguir qué está ocurriendo en cada parte de su oferta publicitaria.
Junto a las cifras aparece una cuestión más cercana a la operativa de las agencias. Amazon ha anunciado Full-Funnel Campaigns para anunciantes estadounidenses dentro de Amazon Ads Agent: una campaña reúne anuncios patrocinados, display, vídeo y televisión en streaming, mientras la IA planifica, ejecuta y optimiza a partir de las indicaciones iniciales. Simplificar ese trabajo tiene valor. También exige explicar cómo puede el comprador evaluar el reparto del presupuesto cuando el vendedor del inventario propone su distribución.
Netflix permite observar el problema desde el otro lado. Sus ingresos trimestrales crecieron un 12%, hasta unos 12.900 millones de dólares, pero rebajó su previsión publicitaria anual de aproximadamente 3.000 a 2.700 millones. La compañía atribuye el ajuste a un despliegue más lento de algunas capacidades publicitarias. Tener contenido y espectadores no evita el trabajo de construir un producto que los anunciantes puedan comprar y medir con facilidad.
La compañía ha ampliado el acceso programático y anunciado alianzas con Adform en EMEA y Mercado Libre en Latinoamérica. También está extendiendo capacidades de medición dentro de las plataformas de compra. Spotify, por su parte, alcanzó 482 millones de euros de ingresos publicitarios, un 10% más en términos nominales y un 9% a moneda constante, e identifica los canales automatizados como los mayores contribuyentes al crecimiento publicitario. Son situaciones distintas, pero ambas sitúan las integraciones y la facilidad de compra en una discusión comercial, no meramente técnica.
La AdTech independiente también crece, pero no de manera uniforme
Los resultados de las compañías independientes de AdTech permiten precisar dónde se está concentrando parte de ese crecimiento. Magnite y PubMatic ofrecen dos ejemplos de una evolución favorable en CTV y aplicaciones, mientras AppLovin registra un avance mucho más intenso. The Trade Desk, en cambio, registró unos ingresos prácticamente planos.
Magnite ingresó 204,2 millones de dólares en el tercer trimestre, un 14% más que un año antes. Su negocio de publicidad en CTV fue el que más creció. La contribución de este segmento, una vez descontados los costes de adquisición de tráfico, alcanzó los 105,4 millones de dólares, un 39% más que en el mismo periodo de 2025. Esta cifra representa algo más de la mitad de la contribución ex-TAC total de la compañía. El resto de su negocio publicitario digital, que agrupa bajo la denominación DV+, registró una contribución de 95,3 millones de dólares, un 5% más. La diferencia muestra el distinto ritmo de crecimiento de sus dos grandes áreas de actividad. Magnite también mejoró sus previsiones y ahora espera que su contribución, descontados los costes de adquisición de tráfico, crezca aproximadamente un 17% en 2026.
PubMatic ingresó 79,6 millones de dólares en el tercer trimestre, un 17% más que un año antes. También mejoró notablemente su rentabilidad: el EBITDA ajustado alcanzó los 26 millones de dólares, frente a los 11,2 millones del mismo periodo de 2025. Buena parte de su actividad se concentra en tres áreas: CTV, aplicaciones móviles y negocios emergentes. Los ingresos procedentes de CTV crecieron más del 30% y representan el 21% del total. En aplicaciones móviles, el avance se acercó al 40%, hasta alcanzar el 27%. Los negocios emergentes, entre ellos nuevas soluciones basadas en inteligencia artificial, generaron más del doble de ingresos que un año antes y ya representan aproximadamente el 18% del total. La compañía también destaca el peso de las operaciones destinadas a simplificar el recorrido de los anuncios entre compradores y vendedores, que representan alrededor del 55% de la actividad de su plataforma. Para el cuarto trimestre, PubMatic espera ingresar entre 91 y 93 millones de dólares y prevé cerrar 2026 con unos ingresos de entre 312 y 314 millones.
Los resultados apuntan a una mayor actividad en CTV y apps móviles, dos segmentos en los que los proveedores de tecnología independiente siguen encontrando oportunidades de crecimiento. Para los anunciantes, la cuestión será comprobar si esa mayor eficiencia en la intermediación se traduce también en mejores condiciones de compra y resultados publicitarios.
Por su parte, AppLovin registró unos ingresos de 2.185 millones de dólares en el tercer trimestre de 2026, un 55% más que en el mismo periodo del año anterior. El beneficio neto aumentó un 72%, hasta 1.439 millones de dólares, y el EBITDA ajustado alcanzó los 1.842 millones, un 59% más. Estas cifras corresponden al conjunto del negocio de AppLovin, aunque no permiten identificar cuánto corresponde a cada segmento publicitario. Su modelo de actividad es diferente al de Magnite y PubMatic, por lo que sus ingresos no son directamente comparables con los de estas compañías ni equivalen al volumen de inversión publicitaria gestionada.
The Trade Desk registró unos ingresos de 736 millones de dólares en el tercer trimestre de 2026, frente a los 739 millones del mismo periodo del año anterior, lo que supone un descenso del 0,5%. En los nueve primeros meses del ejercicio, sus ingresos alcanzaron los 2.140 millones de dólares, un 4% más que en el mismo periodo de 2025, cuando habían crecido un 20%. El beneficio neto del trimestre fue de 38 millones de dólares, frente a los 116 millones registrados un año antes. La compañía continúa desarrollando su plataforma Kokai e incorporando herramientas de inteligencia artificial y medición. Para el cuarto trimestre prevé unos ingresos de al menos 755 millones de dólares.
Los resultados de estas cuatro compañías muestran evoluciones muy diferentes. Magnite y PubMatic crecen especialmente en CTV y aplicaciones, AppLovin registra un fuerte aumento de sus ingresos y The Trade Desk presenta una evolución prácticamente plana. Sus distintos modelos de negocio y métricas impiden establecer una clasificación directa a partir de las tasas de crecimiento.
Las agencias también crecen a distintas velocidades
Las agencias llegan a esa discusión con resultados desiguales. Publicis creció un 5% orgánicamente en ingresos netos. Omnicom avanzó un 7,2% en sus operaciones centrales, excluidos negocios vendidos o destinados a la venta. WPP registró una caída comparable del 2,1% en ingresos descontados los costes repercutidos, aunque WPP Media volvió a crecer, un 0,3%. No son métricas para enfrentar sin explicar sus perímetros, pero sí bastan para descartar una recuperación uniforme de los grupos.
En Omnicom, los ingresos de las operaciones centrales alcanzaron los 6.000 millones de dólares y el grupo comunicó unos ingresos consolidados de 6.400 millones. La compañía atribuyó parte de la evolución a las sinergias de la integración de Interpublic, con un objetivo de 900 millones de dólares de ahorros para 2026. La evolución de su negocio de medios es especialmente relevante para el análisis de la intermediación: la escala y la integración de capacidades pueden convertirse en ventajas, pero no responden por sí solas a la cuestión de cuánto control conserva el cliente sobre las decisiones de inversión.
WPP, por su parte, registró unos ingresos de 3.274 millones de libras, un 0,5% más en términos comparables, pero sus ingresos descontados los costes repercutidos cayeron un 2,1%, hasta 2.411 millones. La compañía confirmó su previsión de un descenso de los ingresos netos comparables de entre un dígito bajo y medio para el segundo semestre, aunque espera que el cuarto trimestre se sitúe en la parte más favorable de ese intervalo. WPP Media volvió a terreno positivo, con un crecimiento comparable del 0,3%. La dirección sostiene que sus soluciones de medios, datos e inteligencia artificial están ganando terreno comercial. El reto es convertir esa oferta en crecimiento sostenido, en un entorno en el que los clientes pueden cuestionar cada vez más el valor de las capas de intermediación.
En la presentación de Omnicom, un analista preguntó por el papel del grupo ante los agentes de inteligencia artificial. La dirección defendió su capacidad para gestionar la complejidad mediante Omni. Esa defensa tendrá que concretarse en trabajo que el cliente pueda valorar: contrastar decisiones entre proveedores o discutir resultados que cada plataforma considera satisfactorios dentro de su propio entorno. Automatizar la ejecución no elimina esa necesidad. Puede hacerla más importante.
Por otra parte, Making Science presentó unos ingresos de 277,8 millones de euros en los nueve primeros meses de 2026, un 7,9% más que en el mismo periodo del año anterior. Su EBITDA recurrente alcanzó los 9,4 millones de euros, un 12,7% más. El negocio en Estados Unidos también creció: generó 56,5 millones de euros, un 14% más que entre enero y septiembre de 2025. Además de su actividad como agencia digital, Making Science desarrolla tecnología propia. Su división Raising AI aumentó sus ingresos un 73,3%, hasta los 2,8 millones de euros. Entre sus soluciones está ad-machina, una plataforma de inteligencia artificial aplicada a la publicidad que cuenta con más de 110 clientes activos en 20 países.
La programática también avanza fuera de internet. JCDecaux registró una facturación de 1.010,5 millones de euros en el tercer trimestre, un 9,1% más en términos publicados y un 6,6% en crecimiento orgánico. Su actividad digital creció un 15,3% en términos orgánicos y ya representa el 45,4% de la facturación del grupo. Dentro de ella, la publicidad programática aumentó un 37,5% y representa el 13,3% de la facturación digital. El crecimiento de JCDecaux muestra que la compra automatizada también gana terreno en DOOH. La compañía espera un crecimiento orgánico de aproximadamente el 6% en el cuarto trimestre. Su evolución añade otro ámbito a la expansión de la programática, más allá de la televisión conectada, las aplicaciones y el vídeo en streaming.
La cuestión pendiente es quién puede ofrecer esa evaluación sin limitarse a repetir lo que informa cada vendedor. Si las plataformas asumen más decisiones de campaña, una parte del valor de la agencia y de la tecnología independiente estará en poder discutirlas con datos. Habrá que ver si sus cuentas recogen ingresos suficientes para sostener ese trabajo. Porque el presupuesto destinado a comprobar una decisión compite con una promesa comercial bastante más fácil de vender: dejar que alguien la tome por nosotros.
Generado por el equipo editorial de PS
Puntos clave:
La AdTech independiente avanza a distintas velocidades: Magnite y PubMatic crecen impulsadas por CTV y aplicaciones, AppLovin aumenta sus ingresos un 55% y The Trade Desk registra una caída trimestral del 0,5%.
Las agencias tampoco evolucionan al mismo ritmo: Publicis y Omnicom crecen, WPP sigue registrando descensos y Making Science combina su actividad de agencia con el desarrollo de tecnología propia, a través de Raising AI y ad-machina.
La programática amplía sus ámbitos de actividad: JCDecaux registra un crecimiento del 37,5% en publicidad programática, mientras las grandes plataformas siguen reforzando sus herramientas de compra automatizada e inteligencia artificial.
Este resumen lo ha creado una herramienta de IA basándose en el texto del artículo, y ha sido chequeado por un editor de PROGRAMMATIC SPAIN.
