CTV ha ampliado las posibilidades de distribución, segmentación y comercialización publicitaria, pero también ha introducido una complejidad creciente en la planificación audiovisual. Los anunciantes disponen de más pantallas, plataformas y formatos para llegar a sus audiencias, aunque todavía encuentran dificultades para gestionar conjuntamente la cobertura, la frecuencia y la medición de sus campañas. La fragmentación del inventario, las diferencias entre metodologías y los ecosistemas cerrados de las grandes plataformas siguen condicionando la integración de la televisión lineal y digital.
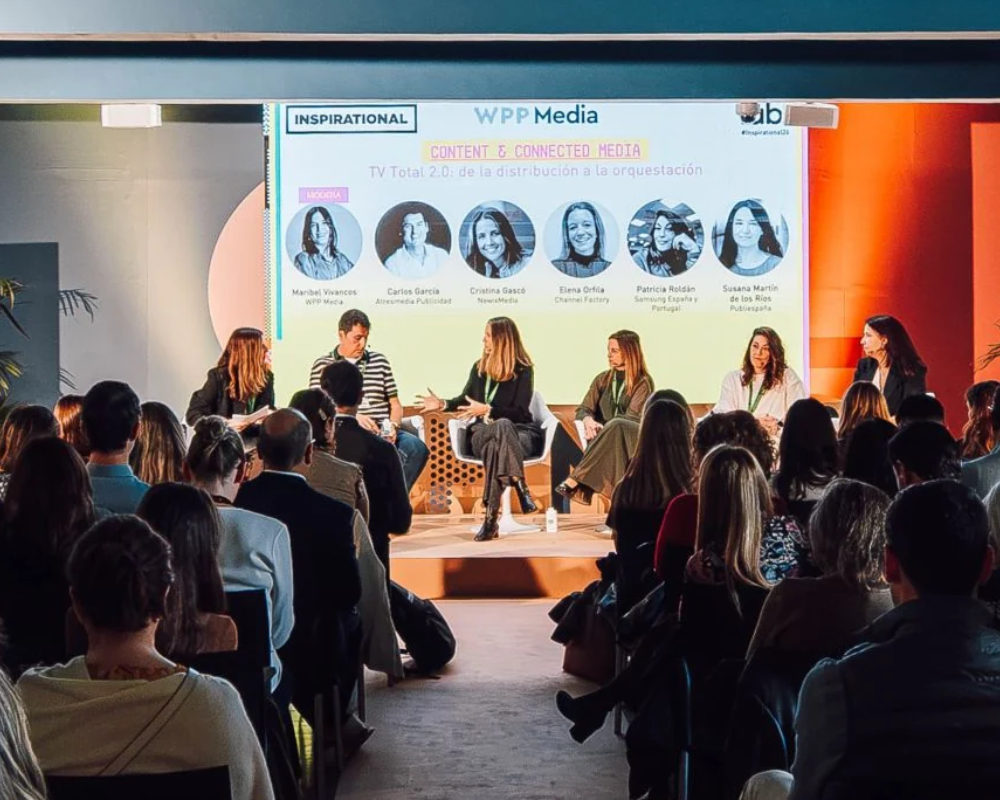
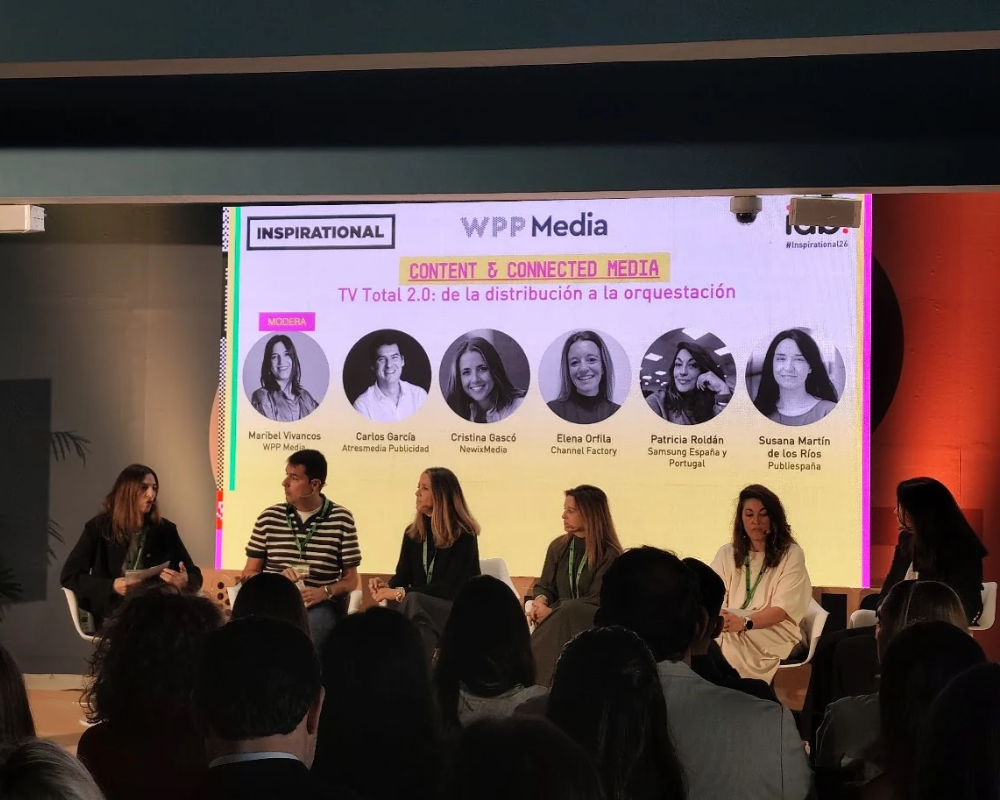
Estos fueron algunos de los principales asuntos abordados en "TV Total 2.0: de la distribución a la orquestación", la mesa redonda celebrada este martes durante Inspirational 2026 de IAB Spain.
El debate estuvo moderado por Maribel Vivancos, Media Solution & Operation Lead en WPP Media, y reunió a Carlos García, responsable de Producto ATV en Atresmedia Publicidad; Cristina Gascó, Head of Digital en NewixMedia; Elena Orfila, Regional Director Southern Europe en Channel Factory; Patricia Roldán, Head of Paid Media en Samsung España y Portugal; y Susana Martín de los Ríos, Head of Política Comercial & Pricing en Publiespaña.
La conversación abordó cómo evolucionar desde una planificación basada en canales independientes hacia una estrategia capaz de coordinar los diferentes puntos de contacto audiovisuales. También puso de manifiesto las distintas posiciones de los participantes sobre el papel de la compra programática, el acceso a los datos y los límites de la interoperabilidad.
CTV crece, pero la industria sigue sin ponerse de acuerdo sobre quién debe coordinar su planificación
Maribel Vivancos abrió la mesa destacando el peso que ha adquirido la televisión conectada en los hábitos de consumo. Según las cifras compartidas durante la sesión, la CTV alcanza una penetración del 95% y representa más del 20% del tiempo de consumo televisivo. La moderadora situó el principal desafío en coordinar esa realidad con la televisión lineal y el resto de modelos de distribución audiovisual.
Para Carlos García, de Atresmedia Publicidad, la situación puede compararse con una orquesta en la que cada vez participan más instrumentos, todos ellos con capacidades tecnológicas crecientes, pero sin una dirección claramente definida. El directivo planteó que el anunciante debería ser quien dirija esa orquesta, estableciendo qué papel corresponde a cada medio dentro de una estrategia común. Sin embargo, también señaló que la creciente presencia de agencias, plataformas tecnológicas, DSP y algoritmos introduce nuevas preguntas sobre quién debe asumir realmente esa coordinación.
La reflexión fue compartida por Patricia Roldán, de Samsung, que consideró que las barreras actuales no son exclusivamente tecnológicas. A su juicio, ya existen herramientas capaces de conectar buena parte del ecosistema audiovisual, pero todavía falta consenso sobre las métricas y la información que deben proporcionar los distintos operadores. "Donde más barreras nos encontramos nosotros quizá es precisamente en la falta de consenso en cuanto a métricas, en cuanto a medición", explicó Roldán.
Desde Channel Factory, Elena Orfila defendió que el contenido debe ocupar una posición central en cualquier estrategia audiovisual. La directiva consideró que, antes de conectar herramientas y plataformas, resulta necesario comprender qué consume la audiencia y en qué entornos se producen las interacciones más relevantes.
Por su parte, Cristina Gascó, de NewixMedia, advirtió sobre el esfuerzo económico y tecnológico que supone para los operadores adaptarse a un mercado en constante transformación. La responsable de la comercializadora de televisiones autonómicas defendió que cada compañía debe identificar sus fortalezas y evitar destinar todos sus recursos a reproducir capacidades que otros actores ya ofrecen. En el caso de los broadcasters, recordó que la producción de contenidos y la conexión con las audiencias locales constituyen elementos diferenciales que no deberían quedar relegados por las exigencias de integración tecnológica.
Susana Martín de los Ríos, de Publiespaña, coincidió en que la planificación debería estar liderada por el anunciante junto con su agencia, mientras los medios aportan propuestas comerciales capaces de generar valor mediante cobertura incremental, afinidad y complementariedad entre pantallas.
El debate dejó una primera conclusión: disponer de más canales y herramientas no garantiza una estrategia audiovisual más eficaz. La orquestación requiere definir qué aporta cada medio, qué objetivos se persiguen y qué información necesitan compartir los distintos participantes.
¿Medir personas o dispositivos? La identificación de audiencias sigue dividiendo al mercado
Uno de los principales bloques de la mesa abordó la identificación de los espectadores y las limitaciones que presenta la televisión conectada frente a otros canales digitales. Vivancos recordó que la exposición publicitaria se produce habitualmente en una pantalla compartida dentro del hogar, lo que dificulta determinar quién está realmente delante del televisor. Esta característica, unida a las restricciones de privacidad y a la reducción de determinados identificadores, complica la construcción de audiencias comparables entre plataformas. La moderadora preguntó si la industria debería continuar aspirando a identificar individuos o aceptar el hogar como unidad principal de planificación.
Desde Publiespaña, Susana Martín de los Ríos defendió que el objetivo debe seguir siendo llegar a las personas, aunque reconoció las dificultades técnicas y metodológicas que implica. "La publicidad se dirige a las personas, no a las televisiones, no al dispositivo", señaló. Para la directiva, la evolución de los sistemas de medición probablemente pasará por modelos híbridos que combinen paneles de audiencia con datos procedentes de los operadores. Sin embargo, insistió en que estos sistemas necesitan construirse mediante acuerdos sectoriales y metodologías transparentes. Martín de los Ríos recordó que la televisión convencional dispone de una trayectoria de más de tres décadas de medición consensuada, una experiencia que considera relevante para abordar los problemas actuales de la CTV.
Carlos García introdujo una posición menos centrada en alcanzar cuanto antes la identificación individual. El responsable de Atresmedia Publicidad defendió que las herramientas disponibles ya permiten obtener aprendizajes útiles y que la industria no debería paralizar su evolución mientras espera soluciones definitivas.
Una opinión similar expresó Patricia Roldán, que pidió evitar la tentación de trasladar directamente a la televisión conectada los modelos utilizados en el entorno digital tradicional. La responsable de Samsung recordó que el televisor mantiene unas características de consumo propias, entre ellas la posibilidad de reunir a varias personas alrededor de una misma pantalla. Por tanto, una segmentación más precisa no debería convertirse en un objetivo que haga olvidar cómo se consume realmente la televisión.
Desde Channel Factory, Elena Orfila puso el foco en la relevancia del contexto. La directiva explicó que su compañía trabaja sobre la adecuación de los contenidos a las campañas publicitarias y defendió que identificar correctamente al usuario no garantiza la eficacia si el anuncio aparece en un entorno poco apropiado. "Impactar al usuario adecuado en el contexto no adecuado tampoco es el objetivo", afirmó. La discusión puso de manifiesto que la evolución de la medición audiovisual no dependerá únicamente de disponer de identificadores más precisos. También será necesario comprender el consumo compartido, valorar la calidad del contexto y combinar distintas fuentes de información.
La compra programática avanza en CTV, pero todavía encuentra barreras de interoperabilidad
La integración de la compra programática en la televisión conectada fue otro de los asuntos centrales de la sesión. Vivancos explicó que, según los datos presentados, la compra programática representó aproximadamente el 35% del mercado de CTV en España durante el año anterior, frente al 52% registrado en vídeo digital. Esta diferencia sirvió para plantear hasta qué punto la automatización puede contribuir a conectar inventarios, coordinar frecuencias y optimizar campañas entre los distintos operadores audiovisuales.
Desde Samsung, Patricia Roldán consideró que la programática constituye una vía natural de crecimiento para la CTV, especialmente por sus posibilidades para gestionar la cobertura y la frecuencia de manera más integrada. Sin embargo, identificó dos obstáculos principales: la fragmentación del mercado y el peso de los ecosistemas cerrados. La directiva advirtió de que algunas grandes plataformas combinan la propiedad del inventario con sus propias herramientas de compra, lo que puede introducir conflictos comerciales y limitar la independencia de determinadas decisiones. A estas dificultades se suma la falta de criterios homogéneos de medición, que impide comparar los resultados de distintos operadores en condiciones equivalentes.
Cristina Gascó, de NewixMedia, incidió en las exigencias técnicas que plantea la integración programática para los medios La directiva explicó que los estándares y requisitos tecnológicos evolucionan continuamente, obligando a los operadores a destinar recursos a procesos de adaptación que pueden resultar especialmente exigentes para compañías de menor tamaño. En su opinión, una mayor estandarización permitiría reducir esas barreras y facilitar la participación de más actores en el mercado. No obstante, la mesa mostró diferencias sobre si toda la publicidad audiovisual debería comercializarse mediante modelos programáticos.
Desde Atresmedia Publicidad, Carlos García cuestionó que la automatización tenga que convertirse en la única vía de crecimiento del sector. "No todo se puede comprar vía programática o no todo debería comprarse vía programática", defendió. Para García, la industria debe encontrar un equilibrio entre las ventajas de la automatización y la necesidad de preservar el valor diferencial de determinados contenidos y emplazamientos.
El directivo advirtió del riesgo de que algunas fórmulas de compra tiendan a homogeneizar el inventario, dificultando que los anunciantes distingan las características de cada entorno. Una preocupación similar trasladó Susana Martín de los Ríos, que defendió la necesidad de proteger el valor del contenido televisivo, los datos propios y las garantías asociadas a la actividad de los broadcasters.
La responsable de Publiespaña señaló que determinadas modalidades de inventario requieren un tratamiento comercial específico, tanto por sus características como por las obligaciones regulatorias que deben cumplir los operadores televisivos.
La discusión dejó abierta una cuestión importante: cómo aprovechar las ventajas de la compra programática sin reducir toda la oferta audiovisual a impresiones aparentemente equivalentes.
Los estándares de información en CTV todavía presentan problemas de adopción y aprovechamiento
El debate se trasladó posteriormente a la información que intercambian compradores y vendedores durante las operaciones programáticas. Vivancos recordó que IAB había publicado en febrero de 2025 una serie de recomendaciones sobre los campos de información que deberían utilizarse para describir y cualificar el inventario de CTV. Según explicó, estas recomendaciones persiguen mejorar la transparencia de las operaciones y facilitar que los compradores conozcan las características de las impresiones que adquieren. Sin embargo, la moderadora señaló que su adopción continúa siendo limitada y preguntó a los participantes qué obstáculos están impidiendo avanzar.
Carlos García cuestionó que el problema se encuentre necesariamente en la falta de colaboración de los principales broadcasters. El representante de Atresmedia Publicidad aseguró que su compañía ha participado en los procesos de estandarización y que facilita las señales que técnicamente puede compartir, aunque reconoció algunas limitaciones específicas de entornos como HbbTV. También planteó la posibilidad de que parte de esa información se pierda o no sea aprovechada adecuadamente en otros puntos de la cadena tecnológica, incluidos los sistemas de compra y elaboración de informes.
Desde Publiespaña, Susana Martín de los Ríos recordó que completar y compartir información detallada exige recursos técnicos y organizativos, además de garantizar el cumplimiento de las obligaciones sobre protección de datos. La directiva añadió que determinados datos propios tienen un valor estratégico para los medios, lo que también condiciona el nivel de detalle que están dispuestos o pueden facilitar. El intercambio evidenció que la interoperabilidad no depende exclusivamente de crear estándares. También requiere que los distintos participantes dispongan de capacidad técnica para aplicarlos y que exista un acuerdo sobre qué información debe compartirse y con qué finalidad.
Los walled gardens dificultan la planificación conjunta y reabren el debate sobre qué debe considerarse televisión
La última parte de la mesa abordó el papel de los walled gardens y las dificultades para desarrollar una planificación verdaderamente integrada mientras las principales plataformas mantienen sus propios sistemas de datos, identidad, compra y medición. Vivancos señaló que existe una contradicción entre la experiencia del consumidor, que puede desplazarse entre diferentes aplicaciones y contenidos desde una misma pantalla, y la del anunciante, que debe gestionar campañas mediante herramientas y métricas separadas. La conversación derivó hacia una cuestión especialmente relevante: si todo el contenido audiovisual consumido en un televisor conectado debería considerarse parte de la misma categoría publicitaria.
Desde NewixMedia, Cristina Gascó defendió que plataformas como YouTube deben formar parte de la conversación sobre CTV cuando sus contenidos se consumen a través de televisores conectados. La directiva recordó que las cadenas autonómicas comercializadas por su compañía también distribuyen contenidos mediante YouTube, de modo que una parte de su audiencia accede a ellos desde esos dispositivos. Para Gascó, avanzar hacia criterios de clasificación compartidos permitiría reconocer de forma más adecuada estos hábitos de consumo y facilitar la comparación entre operadores.
Susana Martín de los Ríos introdujo una posición diferente al señalar que televisión y televisor no son necesariamente conceptos equivalentes. La directiva defendió que la televisión incorpora exigencias específicas de regulación, profesionalización, calidad de los contenidos y responsabilidad editorial, que deberían tenerse en cuenta al comparar su oferta publicitaria con la de otras plataformas. "Televisión no es cualquier cosa que aparezca en la tele", afirmó. En su opinión, cualquier sistema común de medición debería basarse en criterios transparentes y equitativos que no puedan modificarse unilateralmente por parte de un operador.
Desde Channel Factory, Elena Orfila defendió que el mercado debe adaptarse a la evolución de los hábitos de consumo sin perder de vista la idoneidad de los contenidos para las marcas. La directiva señaló que los usuarios eligen cada vez más qué quieren ver con independencia de quién distribuya el contenido, aunque recordó la importancia de distinguir entre seguridad de marca (brand safety) e idoneidad publicitaria (brand suitability). Esta distinción también apareció en la reflexión sobre YouTube, una plataforma que combina contenidos profesionales con producciones de creadores independientes y otros formatos de muy distinta naturaleza.
Patricia Roldán, de Samsung, añadió que tampoco resulta sencillo comparar estos entornos cuando sus estructuras de costes y sus modelos de consumo son diferentes. Para la responsable de Samsung, la evolución de las audiencias exige una mayor apertura del ecosistema, pero también reconocer las particularidades de cada plataforma y las condiciones en las que se produce el consumo.
Atresmedia reclama que las plataformas cerradas permitan una mayor comunicación con el resto del mercado
En el tramo final del debate, Carlos García defendió que el problema principal de los walled gardens no reside necesariamente en la calidad de sus contenidos, sino en la dificultad para compartir información y establecer relaciones operativas con el resto de actores. El representante de Atresmedia Publicidad reconoció que las plataformas tienen derecho a desarrollar sus propios modelos comerciales y tecnológicos, pero advirtió de que una estrategia basada en sistemas completamente cerrados dificulta la evolución hacia una televisión más conectada.
A su juicio, la integración no exige que todos los operadores renuncien a sus herramientas o infraestructuras, sino que exista disposición para establecer mecanismos de comunicación. "El propósito no es derribar o romper esos muros que rodean los jardines, cada uno que quiera tener su modelo de negocio como quiera, pero lo que está claro es que hay que abrir alguna puerta para poder comunicarse", afirmó. García situó el problema en la voluntad de colaboración y en las reticencias que pueden aparecer cuando compartir determinadas capacidades implica perder parte del control sobre el inventario, los datos o la comercialización.
Desde Publiespaña, Martín de los Ríos recordó que la industria ya había afrontado resistencias similares durante las primeras etapas de la compra programática digital. La directiva consideró que las plataformas pueden evolucionar gradualmente hacia modelos más abiertos, aunque insistió en que ese proceso deberá mantener garantías suficientes para los anunciantes y respetar las diferencias entre operadores.
La mesa redonda concluyó con una coincidencia general sobre la necesidad de mejorar la coordinación del ecosistema audiovisual, aunque sin una posición única sobre cómo alcanzarla. Los anunciantes reclaman métricas comparables, una mayor capacidad para gestionar la frecuencia y herramientas que permitan optimizar su inversión entre plataformas. Los broadcasters defienden el valor del contenido, las garantías de sus entornos y la necesidad de evitar que la automatización convierta todo el inventario en una oferta indiferenciada. Mientras tanto, las compañías tecnológicas buscan conectar datos y sistemas de compra en un mercado con un número creciente de actores.
Las diferencias entre los participantes también mostraron que la convergencia audiovisual no puede resolverse únicamente incorporando nuevas plataformas a los planes de medios. Es necesario establecer qué se considera televisión, cómo se identifican las audiencias, qué información puede compartirse y qué garantías deben ofrecer las distintas modalidades de comercialización. El avance de la compra programática representa una oportunidad para simplificar parte de esta complejidad, pero su desarrollo estará condicionado por la adopción de estándares, la transparencia de los operadores y la disposición de las grandes plataformas a facilitar una mayor interoperabilidad.
La principal conclusión de la charla es que la industria dispone de buena parte de las herramientas necesarias para conectar la televisión lineal y digital, pero todavía necesita acuerdos sobre cómo utilizarlas y cómo repartir el control de la información. La convergencia del consumo audiovisual ya está ocurriendo; conseguir que la planificación y la medición publicitaria funcionen con el mismo nivel de integración continúa siendo uno de los grandes asuntos pendientes.