‘Por qué sigue creciendo la inversión en Google Search’, por Mikel Lekaroz
Hay algo que sorprende de manera significativa en las cifras de Search: llevamos años escuchando que los CPC’s son demasiado altos, que TikTok y Amazon compiten por una parte creciente de las búsquedas comerciales, que ChatGPT está cambiando cómo encontramos información y que los AI Overviews están quitando tráfico orgánico a los publishers. Con este relato, uno esperaría encontrarse con un canal maduro, todavía enorme, pero entrando lentamente en declive… Está ocurriendo prácticamente lo contrario.
La segunda ola del Estudio de Inversión Publicitaria en Medios Digitales 2026 de IAB Spain estima que el mercado digital español alcanzará un volumen a final de año de entre 6.600 y 6.800 millones de euros, lo que supone un crecimiento de entre el 6,2% y el 9,5%. Search, lejos de quedarse atrás, crecería entre un 6,2% y un 8,8% y alcanzaría entre 2.115 y 2.168 millones. Aproximadamente uno de cada tres euros invertidos en publicidad digital en España continúa pasando por Search. La pregunta interesante no es si Search sigue siendo grande, eso ya lo sabemos: es por qué continúa creciendo cuando casi todas las fuerzas que rodean al canal parecían jugar en su contra.
En PROGRAMMATIC SPAIN hemos intentado responder a esta pregunta trabajando con nuestro partner FSBD y cruzando la información del mercado español con resultados de Alphabet, datos declarados por Google y benchmarks internacionales. La hipótesis inicial era bastante lógica: quizás Google estaba compensando la menor inversión de algunas categorías con la llegada de nuevas verticales. Los datos disponibles no apuntan principalmente en esa dirección. Google ni siquiera publica cuántas verticales anuncian en Search ni cuánto aporta cada una, así que no existe un dato público que permita construir ese reparto con precisión. Lo que sí aparece con bastante claridad es otra cosa: Google está consiguiendo monetizar más búsquedas.
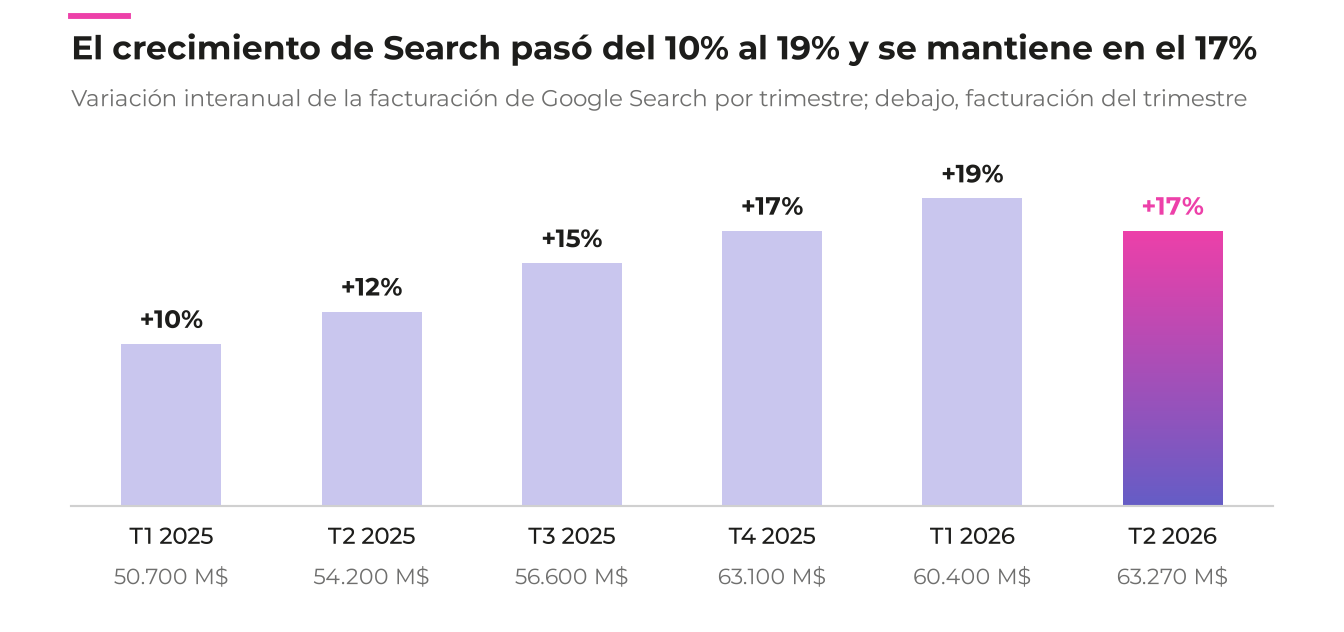
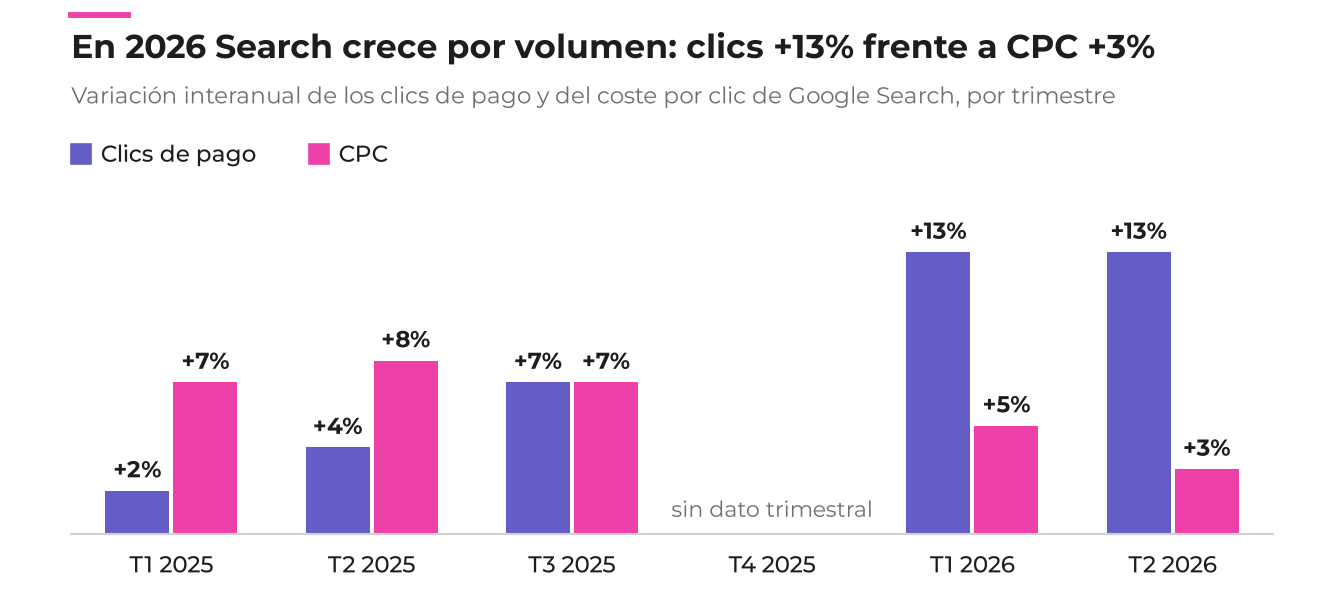
En el segundo trimestre de 2026, el negocio de Search de Alphabet alcanzó 63.270 millones de dólares, un 17% más que un año antes. Un año antes el crecimiento estaba cerca del 10%. En la serie analizada por FSBD, el ritmo llegó incluso al 19% en el primer trimestre de este año antes de moderarse ligeramente en el segundo. Pero lo realmente interesante no está en la cifra de facturación, sino debajo de ella. En 2025, buena parte del crecimiento venía del precio. Durante el primer trimestre de ese año los clicks de pago crecían apenas un 2%, mientras que el coste por click aumentaba un 7%. En el segundo trimestre, +4% frente a +8%. Era la vieja historia del Search: el inventario cuesta más y el anunciante sigue pagando. Sin embargo en 2026 cambia el dibujo: Los clicks de pago crecen un 13% tanto en el primer como en el segundo trimestre, mientras el CPC se modera del 5% al 3%. Es decir, Google está creciendo ahora mucho más por cantidad de clicks que por encarecer cada click.
Esto cambia bastante la lectura, porque un CPC que deja de acelerarse no significa necesariamente que Search esté perdiendo fuerza; puede significar que Google ha encontrado nuevas consultas y nuevos espacios en los que colocar publicidad y aquí entra la IA: Philipp Schindler, Chief Business Officer de Google, ha explicado que la inteligencia artificial permite a la compañía monetizar búsquedas más largas y complejas que anteriormente resultaban difíciles de convertir en oportunidades publicitarias. AI Max forma parte de esa estrategia: amplía la capacidad de las campañas para encontrar consultas más allá de las combinaciones tradicionales de keywords. Al mismo tiempo, Google está probando anuncios dentro de AI Mode y continúa incorporando publicidad alrededor de sus nuevas experiencias generativas.
Conviene ser precisos aquí: no tenemos el desglose que permite decir qué porcentaje concreto del crecimiento de Search procede de AI Max, AI Overviews o AI Mode. Lo que sí sabemos es que Google está abriendo nuevas superficies publicitarias y afirma que la IA le permite monetizar consultas que antes no monetizaba. Además, hay otra paradoja interesante: mientras Google encuentra más inventario publicitario, AI Overviews está reduciendo el click orgánico. El análisis de FSBD recoge datos de Pew Research según los cuales los usuarios hacen click en un resultado orgánico en el 8% de las visitas cuando aparece un resumen de IA, frente al 15% cuando ese resumen no está presente. Esto no permite por sí mismo concluir que cada click orgánico perdido termine automáticamente convertido en un click de pago, pero sí plantea algo que es difícil de ignorar: una experiencia diseñada para responder cada vez más dentro de Google puede reducir tráfico hacia terceros al mismo tiempo que crea nuevas oportunidades de monetización dentro del propio buscador. En otras palabras, la IA no necesariamente está matando Search, puede estar haciendo que una parte mayor de Search sea monetizable. También hay más volumen de búsqueda. Según Google, AI Mode supera los 1.000 millones de usuarios mensuales y genera búsquedas adicionales en lugar de limitarse a sustituir las existentes. La empresa también ha señalado un mayor gasto de pequeñas y medianas empresas que utilizan sus herramientas de automatización. De nuevo, son afirmaciones de Google y deben leerse como tales, pero encajan con el aumento observado en los clicks de pago.
¿Y qué pasa con las verticales? Google señala retail, finanzas, tecnología, medios, entretenimiento y salud entre los sectores que más están aportando, y ha dicho que buena parte de las grandes categorías están acelerando. Esto contradice la idea de que el crecimiento dependa principalmente de nichos nuevos sustituyendo a industrias maduras. Sí existen aperturas concretas: los mercados de predicción, por ejemplo, pueden anunciarse bajo determinadas condiciones en Estados Unidos desde enero de 2026, pero el propio análisis de FSBD considera que estas incorporaciones tienen un peso mucho menor que el crecimiento de las grandes verticales tradicionales.
Hay además otra señal interesante en Estados Unidos: el mercado de publicidad en buscadores creció un 11% en 2025, menos que el 15,9% registrado en 2024, mientras el crecimiento de los ingresos de Search de Google fue acelerándose durante buena parte de ese periodo. No son series perfectamente comparables (una mide el mercado estadounidense y la otra el negocio global de Alphabet), pero sí ayudan a entender que el comportamiento de Google no puede explicarse únicamente por una expansión general del mercado.
Para los anunciantes, quizá la consecuencia más importante sea que mirar solo el CPC empieza a contar cada vez menos de la historia. Si AI Max y la concordancia amplia están abriendo consultas que antes no entraban en campaña, la pregunta ya no es únicamente cuánto cuesta cada click. También importa qué búsquedas lo están generando, dónde aparece el anuncio y si ese nuevo volumen produce resultados comparables con el inventario tradicional. Un CPC estable puede parecer una buena noticia mientras la mezcla de consultas cambia por debajo. FSBD recomienda revisar con mayor frecuencia los términos de búsqueda, separar las nuevas consultas largas, preparar feeds y contenidos para los formatos vinculados a IA y analizar cómo compensar la pérdida de tráfico orgánico. También conviene mantener una última cautela metodológica: la línea que Alphabet denomina “Search & Other” incluye algo más que la búsqueda clásica: incorpora Maps, Gmail y búsquedas en Google Play. Los datos de clicks y CPC son agregados globales, mientras que el benchmark de mercado utilizado para comparar procede de Estados Unidos.
No existe todavía un desglose público equivalente para España y aun con esas limitaciones, la dirección es bastante clara: Search no está creciendo simplemente porque los anunciantes estén dispuestos a pagar más por las mismas búsquedas sino que Google está ampliando qué puede convertirse en una oportunidad publicitaria. Durante años pensamos en Search como un inventario finito: alguien escribe una consulta, aparecen unos anuncios y varias empresas compiten por esos espacios; la IA está empezando a cambiar precisamente esa premisa.
Quizá el próximo problema para los anunciantes no sea que haya menos búsquedas donde invertir, sino descubrir cuántas búsquedas nuevas están pagando sin saber todavía muy bien de dónde han salido.
Mikel Lekaroz, CEO de PROGRAMMATIC SPAIN y CEO de Be Closer Group Spain