Muchos datos, pocas métricas comparables: las contradicciones del crecimiento de CTV y audio
La televisión conectada y el audio digital están ganando peso en los planes de medios, pero su crecimiento plantea preguntas que la industria todavía no ha resuelto. ¿Cómo se mide la atención en una Smart TV? ¿Qué aporta el audio cuando acompaña al consumidor durante buena parte del día? ¿Y cómo se construye una estrategia omnicanal cuando cada plataforma utiliza sus propios datos y criterios de medición?
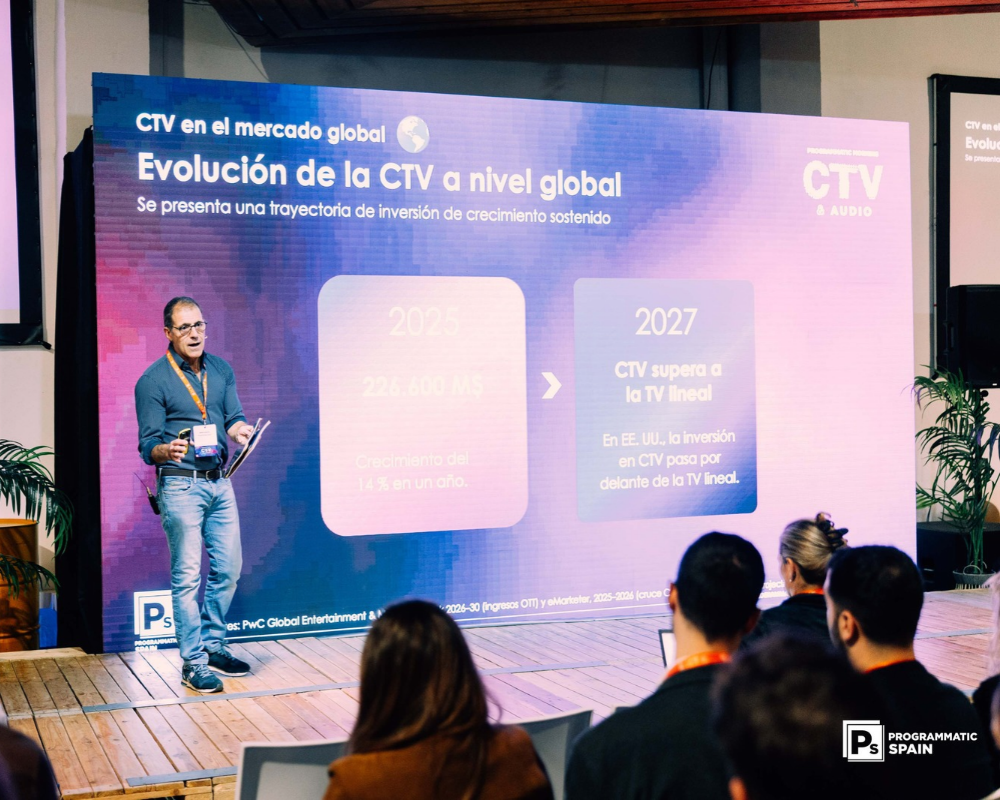
Estas cuestiones marcaron la primera parte del Programmatic Morning: CTV & Audio 2026, celebrado ayer en Barcelona y organizado por PROGRAMMATIC SPAIN. La jornada reunió a profesionales de anunciantes, agencias, medios y compañías AdTech para analizar la evolución de dos canales que crecen en inversión y consumo, pero que todavía necesitan resolver dificultades importantes de planificación y medición. Mikel Lekaroz, CEO de PROGRAMMATIC SPAIN y de Be Closer Group Spain, inauguró el encuentro agradeciendo la participación de asistentes y patrocinadores y repasando la evolución del proyecto editorial y sus distintas áreas de actividad, desde los contenidos y eventos hasta el recruiting y la organización de encuentros para clientes.
Durante su intervención, Lekaroz situó la inversión publicitaria digital prevista en España en torno a los 6.800 millones de euros en 2026, de los que 245,6 millones corresponderían a CTV y 184 millones a audio digital. Según las estimaciones presentadas, la televisión conectada registra un crecimiento del 40,5% respecto al año anterior, mientras que el audio digital mantiene unas perspectivas favorables de inversión.
El responsable de PROGRAMMATIC SPAIN señaló también el desequilibrio entre los hábitos de consumo audiovisual y la distribución de los presupuestos. Aunque la televisión lineal sigue concentrando la mayor parte de la inversión televisiva, entre los espectadores de 18 a 44 años el consumo de CTV se aproxima ya al de la televisión tradicional.
Lekaroz apuntó a la expansión de los planes con publicidad de las plataformas de streaming, el crecimiento de los canales FAST y el avance de la compra programática como algunas de las tendencias que están modificando este mercado.
En audio, destacó que el consumo digital alcanza mensualmente al 60% de la población española y que el 74% de los profesionales consultados mantiene expectativas positivas sobre el crecimiento de la inversión. La distancia entre el tiempo que los consumidores dedican a estos canales y el presupuesto que reciben los anunciantes fue uno de los puntos de partida de una jornada en la que la atención apareció constantemente como una variable que los profesionales quieren incorporar a sus decisiones.
El Orden Mundial: cuando un podcast devuelve el crecimiento a un medio de comunicación
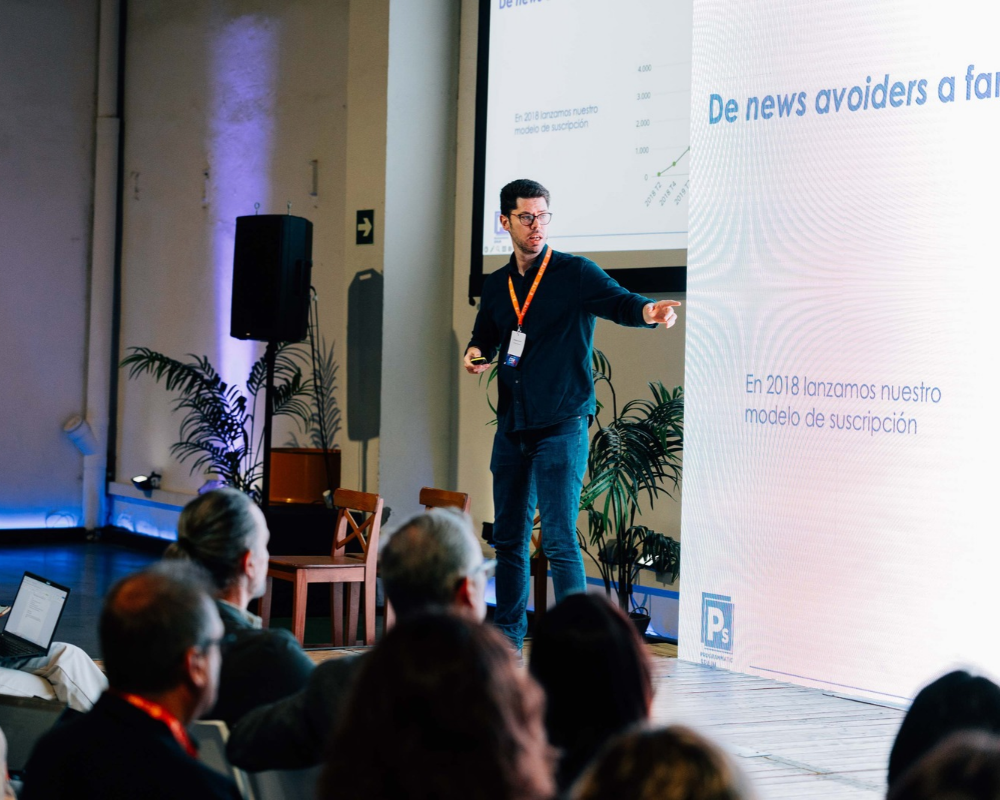
La primera ponencia inspiracional estuvo protagonizada por Fernando Arancón, director de El Orden Mundial y del podcast No es el fin del mundo, quien compartió la evolución de un proyecto nacido en 2012 como un blog de divulgación geopolítica. El Orden Mundial surgió con la intención de cubrir un espacio informativo situado entre el periodismo de actualidad y el análisis académico. Su propuesta consistía en explicar los acontecimientos internacionales en profundidad, pero con un lenguaje accesible.
En 2018, el proyecto profesionalizó su estructura y lanzó un modelo de suscripción que acabó convirtiéndose en su principal fuente de ingresos. Sin embargo, tras una etapa de crecimiento, el incremento de la inflación y la presión sobre el gasto de los hogares provocaron un estancamiento en torno a los 3.347 suscriptores.
La respuesta llegó en mayo de 2023 con el lanzamiento del podcast No es el fin del mundo. La apuesta por conversaciones largas, análisis monográficos y una identidad sonora propia permitió al medio establecer nuevas rutinas de consumo con su audiencia.
En menos de tres años, El Orden Mundial pasó de 3.347 a 9.559 suscriptores, un crecimiento de más de 6.000 abonados. Actualmente, el 54% de sus ingresos procede de las suscripciones y el 24,9% del podcast.
Arancón explicó que la duración de los contenidos, que pueden dedicar cerca de dos horas a analizar un único país, no ha impedido construir una audiencia fiel. Al contrario, muchos oyentes han incorporado el programa a sus rutinas, mientras que los encuentros y grabaciones en directo permiten extender esa relación al mundo físico.
Para el director de El Orden Mundial, el aprendizaje va mucho más allá del formato: "Tienes que saber el público al que te diriges, saber el tono con el que los tratas y darle una identidad sonora".
El medio continuará desarrollando su oferta de audio tras el lanzamiento de Cañones y mantequilla en septiembre de 2026 y con la llegada prevista de un nuevo podcast en noviembre.Su experiencia dejó una primera reflexión para la industria: un contenido puede generar ingresos recurrentes cuando consigue convertirse en una parte reconocible de la vida de su audiencia. En ese proceso, la fidelidad pesa tanto como el alcance.
EXTE sitúa la batalla por la atención en la pantalla de inicio de las Smart TV
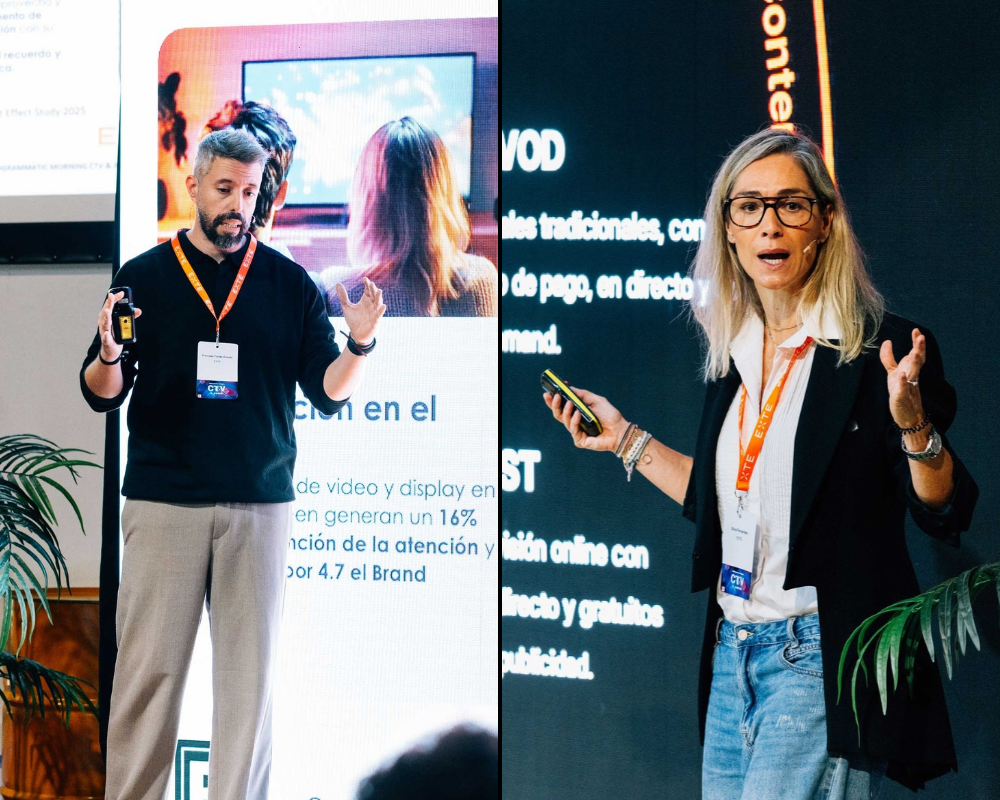
La atención volvió a protagonizar la siguiente sesión, "El partido más importante se juega en Home Screen", presentada por Silvia Fernández, Head of Audiovisual en EXTE, y Francesc Farràs Alcaide, Sales Manager en EXTE. Fernández comenzó señalando dos problemas de la planificación audiovisual: la creciente dispersión de las audiencias y las dificultades para captar su atención. En CTV, explicó, buena parte de la oferta publicitaria se concentra en formatos de vídeo como el pre-roll y el mid-roll, cuando el espectador ya ha accedido a un contenido y la audiencia se ha distribuido entre diferentes aplicaciones.
Frente a esa fragmentación, EXTE defendió el valor de la pantalla de inicio de las Smart TV como un punto de contacto previo a la elección del contenido. "Tenemos que distinguir el impacto del dispositivo y luego el impacto en el contenido", explicó Fernández, que destacó la capacidad de la Home Screen para generar un primer contacto publicitario sin interrumpir la reproducción.
Según los datos de IAB compartidos durante la ponencia, el 64% de la audiencia considera la publicidad en el menú de las Smart TV más recordada y menos molesta.
Para ilustrar esta oportunidad, los ponentes presentaron una campaña de Cervezas Victoria en LG Smart TV, desarrollada alrededor de los partidos de la selección española. La activación utilizó el formato Smart Brand Day, con exclusividad publicitaria y un 100% de share of voice en el emplazamiento contratado. Farràs explicó que la elección de este formato respondía a la necesidad de combinar notoriedad, afinidad deportiva e integración publicitaria en un momento de elevado interés para los espectadores.
Los resultados presentados incluyeron más de 5,7 millones de impactos, un alcance de 2,7 millones de usuarios únicos y un CTR medio del 0,83%, un 336% superior al benchmark utilizado. La campaña registró también una mejora de 8,7 puntos en recuerdo y asociación de marca.
La tecnología ACR de LG Ad Solutions y la capacidad de segmentación asociada al comportamiento televisivo fueron otros de los elementos destacados. Fernández cerró el caso insistiendo en que la eficacia depende de combinar adecuadamente contexto, tecnología y creatividad. La Home Screen permite llegar antes a la audiencia, pero la relevancia del impacto sigue dependiendo de lo que la marca tenga que contar y de cómo lo haga.
¿Es suficiente el viewability para considerar eficaz una campaña de CTV?
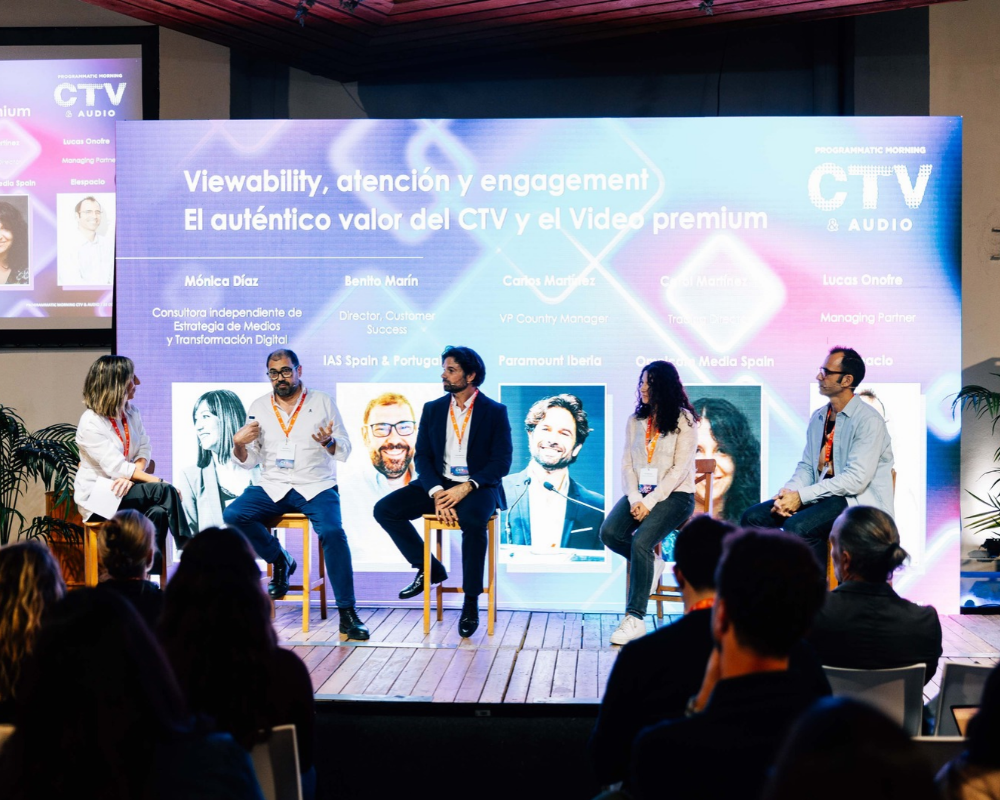
La primera mesa redonda, "Viewability, atención y engagement. El auténtico valor del CTV y el vídeo premium", profundizó en una de las cuestiones más complejas del mercado: la diferencia entre registrar una impresión visible y conseguir que el espectador preste atención al anuncio. El debate estuvo moderado por Mónica Díaz, consultora independiente de Estrategia de Medios y Transformación Digital, y contó con Benito Marín, Director, Customer Success en IAS Spain & Portugal; Carol Martínez, Trading Director en Omnicom Media Spain; Lucas Onofre, Managing Partner en Elespacio; y Carlos Martínez, VP Country Manager de Paramount Iberia.
La moderadora abrió la conversación preguntando si cumplir los estándares de viewability permite considerar eficaz una inversión en CTV. Las respuestas mostraron que, aunque sigue siendo una referencia útil, por sí sola no resulta suficiente.
Carol Martínez distinguió entre la capacidad técnica de mostrar un anuncio y su consumo efectivo: "Viewability es la capacidad técnica de ver el anuncio, pero no quiere decir que lo veamos". La directiva incorporó también el VTR como otra variable que debe tenerse en cuenta. Por su parte, Lucas Onofre fue especialmente contundente al relacionar la exposición con los resultados: "Si no conseguimos atención, no vale para nada. Si no generamos demanda por el producto, entonces no".
Desde la perspectiva de la verificación, Benito Marín explicó algunas particularidades de la CTV que complican la medición. Entre ellas, la posibilidad de registrar impresiones cuando un dispositivo continúa funcionando aunque el televisor esté apagado. El directivo señaló que la atención es difícil de definir de manera homogénea, especialmente en entornos cerrados, donde no existen algunas de las señales habituales del entorno web. "Medir y definir la atención es muy difícil", reconoció Marín, que defendió la utilidad de estas métricas para optimizar campañas, pero cuestionó su uso para comparar directamente resultados obtenidos con proveedores diferentes.
Carlos Martínez explicó cómo Paramount trabaja para reducir las impresiones asociadas a periodos de inactividad. En plataformas como Pluto TV y SkyShowtime se utilizan mecanismos que preguntan al espectador si continúa viendo el contenido después de un tiempo prolongado sin interacción. El directivo también defendió el papel de los medios en la calidad del contexto publicitario: "La calidad de la publicidad la hacemos entre todos", señaló, haciendo referencia a la planificación, la medición, el contenido y la experiencia tecnológica.
El debate abordó igualmente el lugar que debe ocupar la atención en la planificación.
Carol Martínez advirtió de que todavía no existe un consenso metodológico suficiente para tratarla como un KPI comparable entre campañas y proveedores. También reclamó evaluar la aportación de la CTV al conjunto de la estrategia, en lugar de analizarla de manera aislada por su CPM. Por su parte, Onofre defendió el enfoque de brandformance, integrando construcción de marca y objetivos de negocio desde el inicio. Según explicó, concentrar toda la inversión en capturar demanda existente puede acabar incrementando los costes de adquisición.
La mesa dejó abiertas dos cuestiones: qué métricas de atención son realmente útiles para optimizar campañas y hasta qué punto pueden convertirse en una referencia común para compradores y vendedores de publicidad.
Spotify reivindica el fandom y los momentos de consumo como fuentes de atención
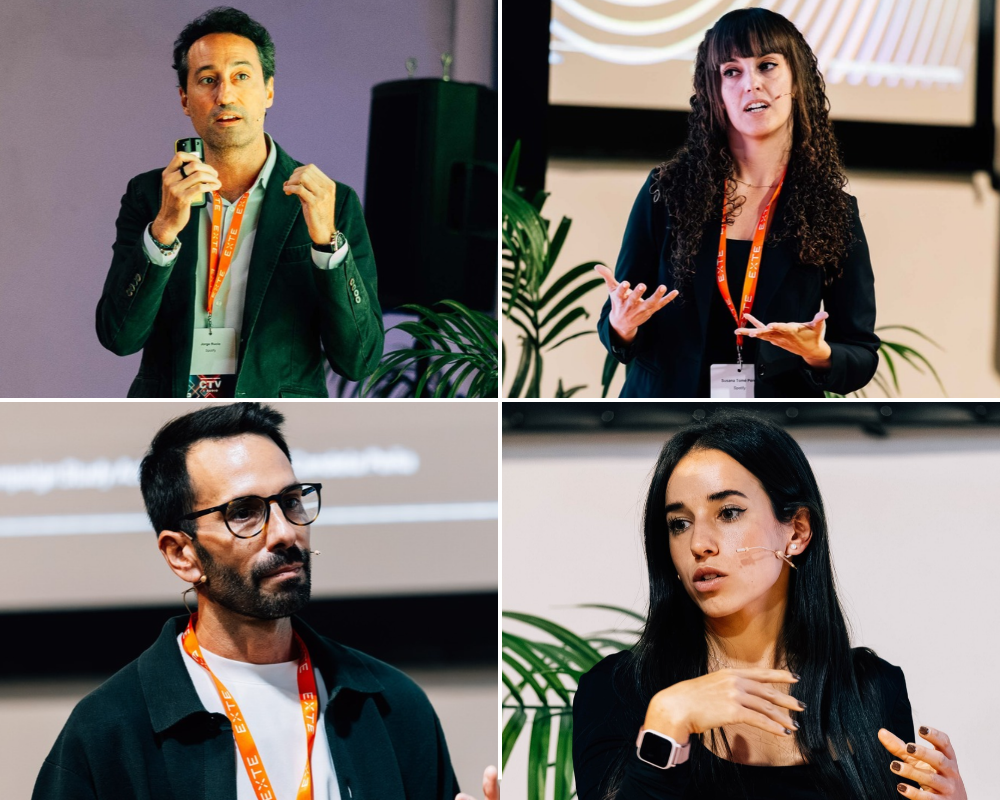
El valor de la conexión emocional apareció de nuevo en la ponencia "Fandom a todo volumen", presentada por Jorge Rucio, Automation Lead en Spotify España. El directivo definió el fandom como el vínculo emocional que se establece entre los fans y sus artistas favoritos, y defendió que ese vínculo crea momentos de especial receptividad para la comunicación de las marcas.
Spotify cuenta con 777 millones de usuarios a escala mundial, de los que 494 millones utilizan la modalidad con publicidad, según los datos compartidos durante la presentación. Rucio explicó que el consumo de música y podcasts acompaña al usuario durante diferentes actividades cotidianas: estudiar, entrenar, cocinar, cuidar de las mascotas o descansar. Según las mediciones presentadas por la compañía, la plataforma consigue el doble de atención media por impresión que las redes sociales analizadas. Rucio también compartió datos de alcance incremental al combinar Spotify con radio, social y televisión o aplicaciones de streaming.
La compañía está ampliando sus capacidades de activación programática mediante Spotify Ad Exchange, con el objetivo de facilitar el acceso al inventario y la compra en distintos formatos.
La ponencia dio paso a la presentación de un caso de Activia, con la participación de Susana Tomer, Client Partner en Spotify; Juanma Ramírez, Digital Director en WPP Media; y Elena Aguilar, Media & Digital Manager en Danone. La campaña tenía como objetivo acompañar a los consumidores en la incorporación de hábitos saludables durante la vuelta a la rutina, aprovechando la afinidad de Spotify con su público objetivo.
Elena Aguilar explicó el papel del canal en la estrategia de la marca: "En Danone apostamos mucho por el audio porque genera mucha atención y nos sirve para conectar con nuestro público".
Desde WPP Media, Juanma Ramírez destacó la segmentación, la afinidad y las posibilidades de combinar formatos como principales motivos para elegir la plataforma. Entre los aprendizajes de la campaña, señaló que "Spotify es más que audio y la atención puede impulsar la preferencia de marca".
Susana Tomer defendió el uso de la atención como una vía para conectar la actividad publicitaria con los resultados de marca, planteando el audio como una parte integrada de la estrategia y no como un canal aislado.
Aguilar adelantó también el interés de Danone por explorar nuevas posibilidades relacionadas con el videopodcast, aunque sin abandonar el trabajo desarrollado en audio. La intervención terminó con una diferencia significativa entre consumo e inversión: según los datos expuestos, el 71% de la población española escucha música en streaming, mientras que el audio digital representa aproximadamente el 2,4% de la inversión publicitaria digital.
El dato abre un debate sobre el peso presupuestario del canal, aunque su capacidad para captar una mayor parte de la inversión dependerá también de cómo demuestre su contribución a los objetivos de las marcas.
La omnicanalidad recibe un aprobado, pero sigue pendiente la medición común
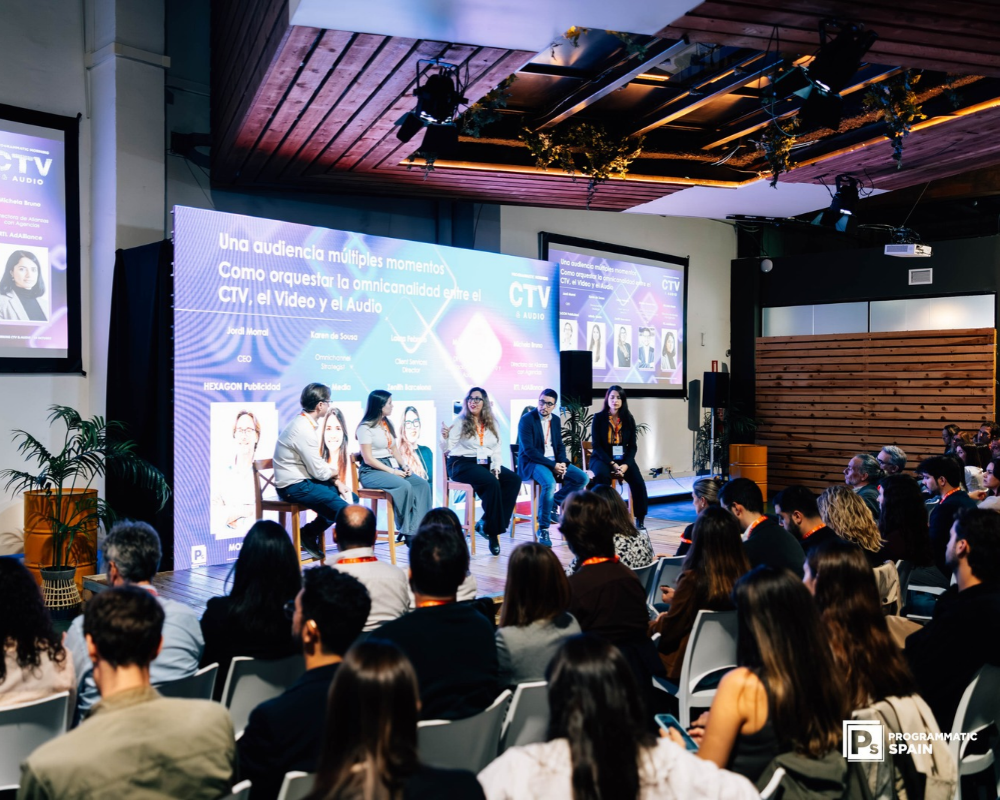
A continuación, la mesa "Una audiencia, múltiples momentos. Cómo orquestar la omnicanalidad entre CTV, vídeo y audio" trasladó la conversación desde las capacidades individuales de cada canal hacia su integración en una misma estrategia. El debate estuvo moderado por Jordi Morral, CEO de Hexagon Publicidad, y contó con Laura Febrero, Client Services Director en Zenith Barcelona; Karen de Sousa, Omnichannel Strategist en Infinity Media; Maties Ramos, director del área de Innovación, Conocimiento y Audiencias en 3Cat; y Michella Bruno, Head of Agency Partnerships en RTL AdAlliance.
Morral planteó una pregunta directa a los participantes: del 1 al 10, ¿qué nivel de madurez ha alcanzado la omnicanalidad? Las respuestas se situaron entre el 6 y el 7. Existe tecnología para conectar canales, pero continúan las dificultades para coordinar su planificación y medir sus resultados de forma conjunta.
Karen de Sousa situó el problema en la fragmentación de la visión de las audiencias y defendió que la respuesta no pasa por incorporar nuevos canales de manera indiscriminada. En sus palabras, "lo importante es dejar de planificar cada campaña por su lado", sentar a los equipos a trabajar conjuntamente y evaluar qué combinación responde mejor a los objetivos del cliente.
Laura Febrero insistió en que cualquier planificación debe comenzar por conocer a la audiencia, sus hábitos y los distintos momentos en los que consume contenidos. También señaló que la CTV dispone ya de mecanismos de respuesta directa, como códigos QR, que permiten conectarla con etapas más próximas a la conversión.
Por su parte, Maties Ramos explicó cómo 3Cat ha ampliado sus capacidades de investigación y medición para analizar el consumo en diferentes plataformas, incluido el desarrollo de un sistema propio de medición crossmedia. El responsable de 3Cat defendió también el papel de los contenidos como elemento alrededor del que se construyen comunidades, una relación que posteriormente puede extenderse a las redes sociales y otros canales digitales.
Desde la perspectiva internacional, Michella Bruno apuntó a uno de los principales obstáculos del mercado español: "No necesitamos más datos, sino una forma común de medición".
La directiva puso como ejemplo iniciativas desarrolladas en Francia que combinan información de broadcasters y plataformas para facilitar una visión conjunta de las campañas. Su propuesta pasa por una colaboración más estrecha entre los actores del mercado para avanzar hacia criterios compartidos. El contexto editorial y la calidad del contenido también ocuparon parte del debate. Bruno destacó que el entorno donde aparece la publicidad influye en la experiencia del consumidor y en la percepción de marca.
En el tramo final, los participantes coincidieron en que la medición continúa siendo uno de los principales silos que dificultan la omnicanalidad. A este problema se añaden las estructuras de planificación separadas y unos briefings que, en ocasiones, condicionan la distribución del presupuesto antes de analizar las necesidades reales de la audiencia.
NESCAFÉ Dolce Gusto, Teads y WPP Media llevan la omnicanalidad del discurso a la activación
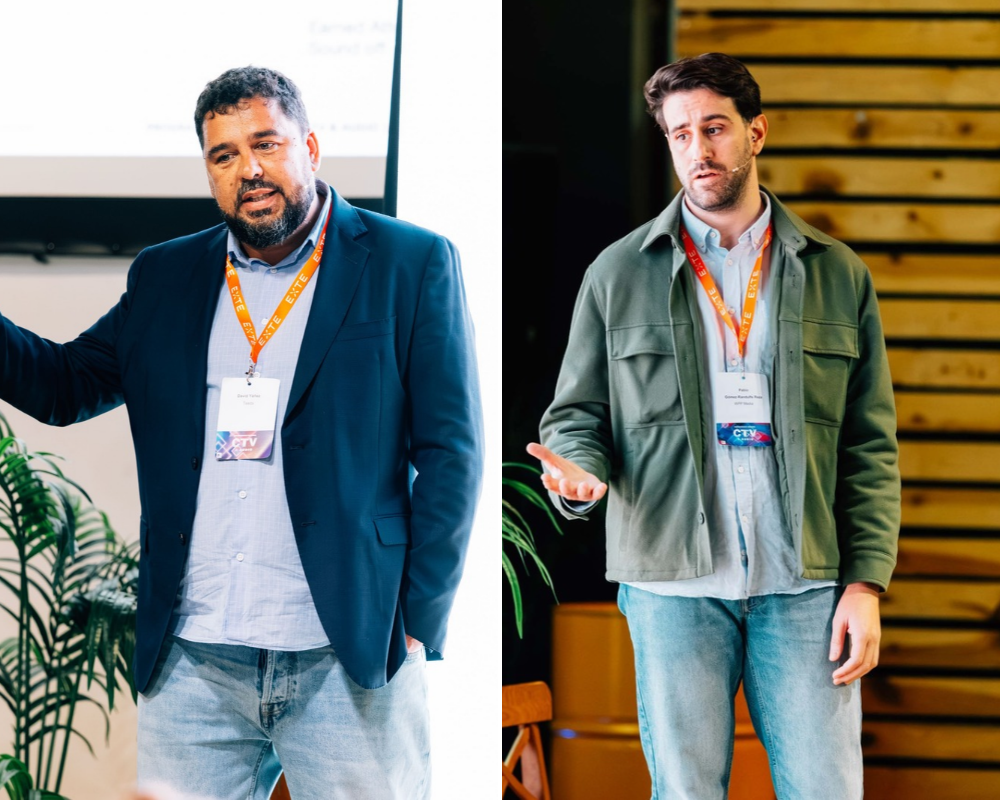
La primera parte de la jornada concluyó con la presentación "NEO: redefiniendo el futuro del café. El lanzamiento omnicanal de la mayor innovación de NESCAFÉ Dolce Gusto", protagonizada por David Yáñez, Head of Enterprise Solutions en Teads, y Pablo Gómez-Randulfe Reza, Programmatic Manager en WPP Media. El caso permitió trasladar algunos de los conceptos debatidos durante la mañana a una campaña concreta, desarrollada para el lanzamiento de NEO.
Pablo Gómez-Randulfe explicó que la marca se enfrentaba a un doble objetivo: dar a conocer una innovación importante dentro de su catálogo y conseguir que esa notoriedad se tradujera en interés y acciones por parte de los consumidores. El reto consistía en combinar construcción de marca, recuerdo publicitario y conversión dentro de una misma estrategia.
David Yáñez centró su intervención en las dificultades de destacar en un entorno de sobreexposición a los contenidos. Para el directivo, la respuesta pasa por comprender dónde se encuentra el usuario y aprovechar los momentos de atención disponibles.
La campaña se articuló alrededor de tres elementos: omnicanalidad, atención y un enfoque full funnel. Para llevarlo a la práctica, Teads utilizó su tecnología Household Graph, que permite conectar señales asociadas al hogar y a diferentes dispositivos mediante identificadores como direcciones IP, cookies e identificadores alternativos, con el objetivo de gestionar la frecuencia, deduplicar impactos y desarrollar estrategias de retargeting entre pantallas. La propuesta parte de considerar el hogar como una unidad de planificación, especialmente útil para relacionar la exposición en CTV con posteriores contactos publicitarios en otros dispositivos.
Gómez-Randulfe explicó que la estrategia combinó una primera fase de alcance e impacto en el hogar con acciones posteriores orientadas al engagement y la conversión.
Los resultados compartidos durante la sesión mostraron un incremento del 26% en recuerdo publicitario, del 11% en notoriedad de marca y del 12% en favorabilidad. La campaña registró también un 84% de visitas cualificadas, con una duración media de sesión de 3 minutos y 44 segundos, según las métricas presentadas por los responsables del proyecto.
Para Yáñez, la principal enseñanza del caso es que "la omnicanalidad es una realidad y este es un caso que lo demuestra".
La presentación puso un ejemplo de cómo una estrategia puede conectar diferentes pantallas y objetivos de comunicación, aunque sus resultados también plantean una cuestión relevante: para que estos modelos puedan extenderse, las marcas necesitan disponer de sistemas que permitan evaluar de forma consistente la contribución de cada canal.
Con este caso se cerró la primera parte del Programmatic Morning y se dio paso a la pausa para el café. Hasta ese momento, las intervenciones habían mostrado distintas maneras de captar la atención y conectar con las audiencias, desde la fidelidad de los oyentes de un podcast hasta la pantalla de inicio de una Smart TV o la activación publicitaria entre dispositivos de un mismo hogar.
Las soluciones técnicas y los formatos disponibles avanzan, pero la conversación vuelve una y otra vez al mismo problema: la industria puede llegar al consumidor en más lugares que nunca, aunque todavía tiene dificultades para determinar cuánto valor aporta cada uno de esos contactos y cómo deben combinarse en una misma campaña.