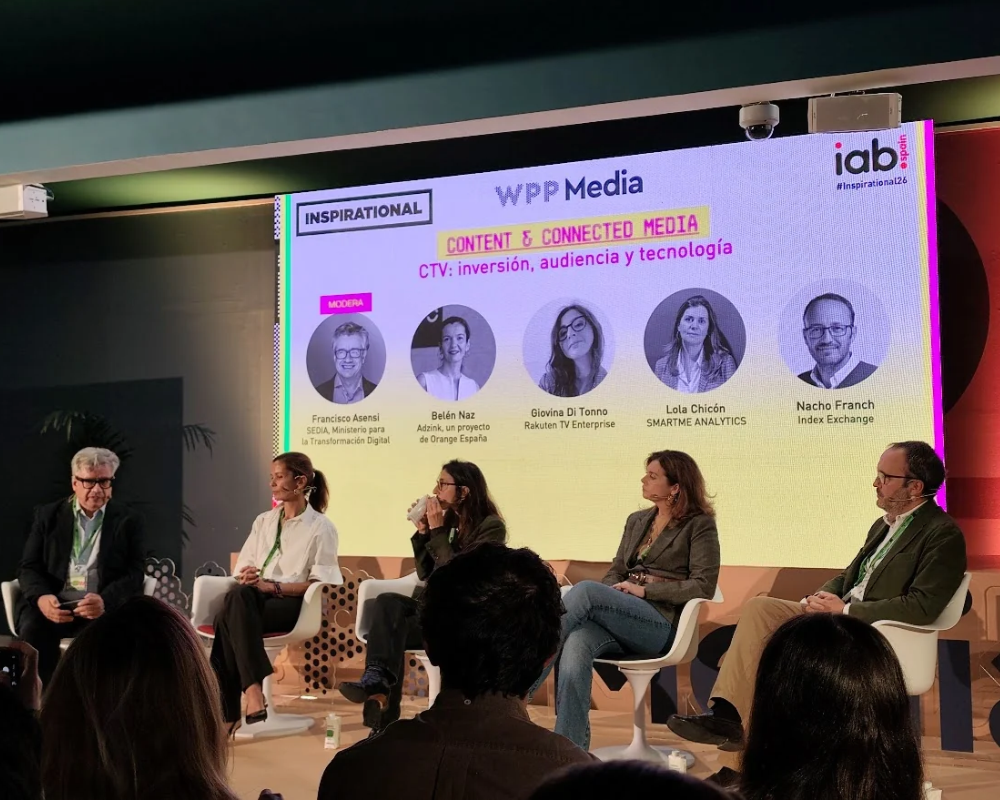
CTV ha consolidado su presencia en los hogares españoles, pero el crecimiento de sus audiencias todavía no se ha traducido en un aumento proporcional de la inversión publicitaria. La fragmentación del inventario, los modelos de compra heredados de la televisión lineal y las dificultades para comparar resultados entre plataformas siguen condicionando el desarrollo de un mercado que dispone de tecnología, datos y audiencias, pero que todavía busca un modelo comercial plenamente adaptado a sus posibilidades. Esta fue una de las principales conclusiones de la mesa redonda "CTV: inversión, audiencia y tecnología". La sesión estuvo moderada por Francisco Asensi, asesor sénior para la industria audiovisual del Ministerio para la Transformación Digital, y contó con la participación de Belén Naz, Head of Advertising de Adzink, proyecto de Orange España; Giovina Di Tonno, Senior Director Media Italy & Spain de Rakuten TV Enterprise; Lola Chicón, CEO y fundadora de Smartme Analytics; y Nacho Franch, Buyer Development Director de Index Exchange.
El encuentro abordó las oportunidades de la compra programática, la evolución de los modelos FAST y AVOD, el papel de los datos propios de las operadoras de telecomunicaciones y la necesidad de disponer de sistemas de medición independientes que permitan demostrar la aportación de la CTV a los objetivos de negocio de los anunciantes.
Francisco Asensi abrió el debate recordando que, según los datos del estudio de televisión conectada de IAB Spain citados durante la sesión, la penetración de la CTV alcanza el 95% entre la población española de 16 a 75 años. A pesar de esta implantación, la inversión publicitaria continúa mostrando un desequilibrio respecto al consumo audiovisual.
Desde Index Exchange, Nacho Franch defendió que el problema ya no reside en la disponibilidad de audiencia, sino en la forma en que los anunciantes acceden al inventario. El directivo recordó que, según las cifras que compartió durante la intervención, la televisión lineal recibió alrededor de 1.750 millones de euros de inversión publicitaria durante el año anterior, mientras que la CTV captó un volumen equivalente, como máximo, al 10% de esa cantidad. Franch identificó dos obstáculos principales. El primero es que una parte importante de la televisión conectada continúa comprándose mediante modelos comerciales muy similares a los de la televisión convencional, con grandes paquetes de inventario, acuerdos cerrados y una utilización limitada de las capacidades de segmentación y optimización de la compra programática. "Se sigue comprando CTV como la televisión lineal", resumió.
Para el responsable de Index Exchange, esta aproximación desaprovecha herramientas que permiten seleccionar audiencias, aplicar datos adicionales, gestionar la frecuencia y desarrollar estrategias de curación de inventario. El segundo obstáculo es el peso de los ecosistemas cerrados. Franch explicó que la concentración del inventario en determinadas plataformas puede limitar las posibilidades de acceso para algunos anunciantes y reducir la transparencia sobre precios y condiciones de compra. En este contexto, defendió la importancia de estándares como OpenRTB 2.6, que permiten incorporar más información sobre las características del inventario audiovisual y facilitar operaciones programáticas más sofisticadas. Para Franch, abrir el acceso al inventario y aprovechar mejor los datos disponibles son dos condiciones necesarias para atraer nuevos presupuestos publicitarios a la CTV.
Belén Naz, responsable de publicidad de Adzink, aportó una perspectiva centrada en las dificultades comerciales que encuentran los nuevos operadores al incorporarse al mercado. Según explicó, la llegada de nuevas compañías y modalidades de distribución no siempre está acompañada de un crecimiento equivalente del presupuesto total que los anunciantes destinan al audiovisual. El resultado es que cada operador compite por una parte de una inversión que sigue concentrándose en modelos ya establecidos.
Naz describió esta situación como una transición que todavía no ha culminado. La industria ha desarrollado nuevas posibilidades publicitarias, pero las decisiones presupuestarias continúan condicionadas por las estructuras de compra anteriores. "El pastel es el que había, y repartirlo entre todos cada día cuesta más", señaló. La directiva consideró que el mercado necesita encontrar una distribución más equilibrada de la inversión entre televisión lineal, vídeo digital y CTV, teniendo en cuenta que sus costes, capacidades y modelos comerciales no son necesariamente equivalentes. También advirtió de que las oportunidades de crecimiento deben desarrollarse sin deteriorar la experiencia del espectador, especialmente en un entorno donde conviven plataformas de streaming, canales FAST y distintas modalidades de publicidad.
La conversación abordó posteriormente las perspectivas de crecimiento del negocio audiovisual y la existencia de oportunidades para nuevos operadores. Giovina Di Tonno, de Rakuten TV Enterprise, explicó que la compañía había anunciado recientemente su expansión hacia nuevos mercados, entre ellos Estados Unidos, Oriente Medio y Japón. La directiva relacionó esta estrategia con la necesidad de diversificar las fuentes de ingresos y ampliar la presencia internacional de los operadores audiovisuales. Di Tonno distinguió tres áreas de actividad: los contenidos, la publicidad y la tecnología.
En su opinión, el mercado de contenidos presenta una competencia creciente, con catálogos cada vez más similares entre diferentes plataformas. Sin embargo, consideró que todavía existe margen para desarrollar nuevos servicios publicitarios y soluciones tecnológicas. La expansión internacional de Rakuten TV responde, según explicó, a dos necesidades: facilitar que los anunciantes puedan desarrollar campañas en distintos territorios y reducir la dependencia de una única actividad comercial. "La diversificación es la respuesta", afirmó.
Di Tonno defendió que la sostenibilidad de los operadores audiovisuales dependerá cada vez más de su capacidad para combinar distribución de contenidos, comercialización publicitaria y prestación de servicios tecnológicos a terceros. Esta evolución implica que las plataformas de streaming dejen de competir exclusivamente por sus catálogos y busquen nuevas oportunidades dentro de la cadena de valor publicitaria.
"No hay un problema de medición porque falte medición"
Uno de los puntos centrales de la mesa fue la necesidad de demostrar el valor de la televisión conectada mediante sistemas de medición comparables con los de otros medios. Lola Chicón, CEO y fundadora de Smartme Analytics, cuestionó que la principal dificultad del mercado sea la ausencia de herramientas para medir las audiencias de CTV. A su juicio, el problema reside fundamentalmente en que los sistemas disponibles todavía no se utilizan de manera suficientemente extendida. "No hay un problema de medición porque falte medición. Más bien es que no está adoptada lo suficientemente", afirmó. Chicón explicó que Smartme Analytics ha medido alrededor de 700 campañas entre 2025 y lo transcurrido de 2026, una cifra que presentó como prueba de que ya existen soluciones capaces de aportar información sobre el comportamiento de las audiencias y los resultados de las campañas. La directiva señaló que algunos anunciantes descubren, al incorporar estas herramientas, que la televisión conectada puede ofrecer más cobertura de la que inicialmente atribuían al canal.
El desafío, por tanto, consiste en utilizar esos datos para comparar su aportación con la de la televisión lineal y el resto de medios digitales. Sin embargo, Chicón también reconoció que la industria necesita avanzar hacia referencias comunes que generen confianza.
Para ello, identificó tres requisitos fundamentales. El primero es la independencia, de manera que la medición no dependa exclusivamente de los propios medios o plataformas cuyo inventario se está evaluando. El segundo es la transparencia y auditabilidad, para que los anunciantes puedan comprender las metodologías y verificar los resultados. El tercero es la utilidad, puesto que los sistemas deben proporcionar información que sirva tanto para la planificación previa como para la evaluación posterior de las campañas.
La responsable de Smartme Analytics defendió que alcanzar una metodología común no exige necesariamente conseguir unanimidad entre todos los operadores. En un mercado donde conviven intereses comerciales diferentes, consideró más realista establecer reglas compartidas que puedan aplicarse con independencia de las posiciones de cada compañía.
La falta de confianza, más que la ausencia de datos, condiciona la inversión programática
Nacho Franch coincidió con Chicón en que la industria no necesita necesariamente recopilar más información, sino mejorar la transparencia y la capacidad para interpretar los datos existentes. Desde su perspectiva, los compradores quieren saber qué inventario están adquiriendo, cómo se ha segmentado la audiencia y qué resultados pueden atribuirse a la inversión. "Hay una falta de confianza por parte del anunciante", afirmó.
El directivo explicó que esta confianza depende de tres elementos: transparencia sobre la compra, medición independiente y posibilidad de comparar resultados entre diferentes medios. En ese contexto, volvió a destacar la importancia de OpenRTB 2.6 para describir mejor las características del inventario disponible. También mencionó iniciativas que buscan avanzar hacia metodologías compartidas, como los trabajos europeos sobre medición de CTV y MAPA, el proyecto de Medición de Audiencias Publicitarias Avanzadas impulsado por la Asociación Española de Anunciantes (AEA). La iniciativa de la AEA pretende integrar información procedente de diferentes sistemas de medición para facilitar una visión crossmedia sin sustituir necesariamente las metodologías utilizadas por cada operador. Para Franch, este tipo de proyectos responde a una demanda concreta: que un anunciante pueda evaluar la aportación de una campaña en CTV, televisión lineal y medios digitales utilizando criterios suficientemente comparables.
Otro de los asuntos abordados fue el papel que pueden desempeñar las compañías de telecomunicaciones en la activación publicitaria y la medición de audiencias. Belén Naz explicó que operadores como Orange disponen de una relación directa con sus clientes, lo que puede proporcionar información especialmente valiosa para desarrollar estrategias de segmentación. Sin embargo, advirtió de que disponer de datos propios no significa que puedan utilizarse automáticamente con fines publicitarios.
La directiva insistió en que el consentimiento de los usuarios es una condición fundamental para activar y medir campañas utilizando esta información. Naz explicó que una parte importante del trabajo desarrollado antes del lanzamiento comercial de su propuesta publicitaria consistió precisamente en establecer los mecanismos necesarios para obtener las autorizaciones correspondientes. Una vez cumplidos esos requisitos, los datos pueden permitir conectar diferentes puntos de contacto y analizar el comportamiento de las audiencias en televisión y otros entornos publicitarios. No obstante, reconoció que también es necesario recurrir a mediciones externas para aportar garantías adicionales a los anunciantes y evitar que un operador se convierta en el único responsable de evaluar sus propios resultados. La intervención puso de manifiesto que el valor del First-Party Data no depende únicamente de su calidad, sino también de las condiciones de privacidad, transparencia y uso legítimo que permiten activarlo comercialmente.
El debate se trasladó posteriormente a la evolución de las estrategias programáticas. Nacho Franch explicó que la televisión conectada continúa utilizándose principalmente para complementar la cobertura obtenida mediante televisión lineal. Según las cifras del estudio de IAB Spain mencionadas durante la sesión, el 48% de los compradores de CTV valora especialmente su capacidad para generar cobertura incremental. Sin embargo, Franch señaló que los anunciantes están empezando a mostrar un interés creciente por utilizar datos propios, información de comportamiento y estrategias de curación de inventario. Esta transformación permite combinar inventario de calidad con criterios de segmentación más específicos y adaptar las decisiones de compra a objetivos comerciales concretos. El responsable de Index Exchange también abordó el desarrollo de modelos de sell-side decisioning, que permiten trasladar determinadas decisiones de activación y selección de inventario hacia fases más próximas al lado vendedor de la cadena programática.
Según explicó, esta aproximación puede facilitar un mayor aprovechamiento de las señales disponibles y mejorar la eficiencia de las operaciones. La evolución apunta hacia un modelo en el que la CTV deje de comprarse únicamente como una extensión digital de la televisión lineal y aproveche sus capacidades de segmentación, datos y optimización.
La cobertura incremental y el control de frecuencia, prioridades para los anunciantes
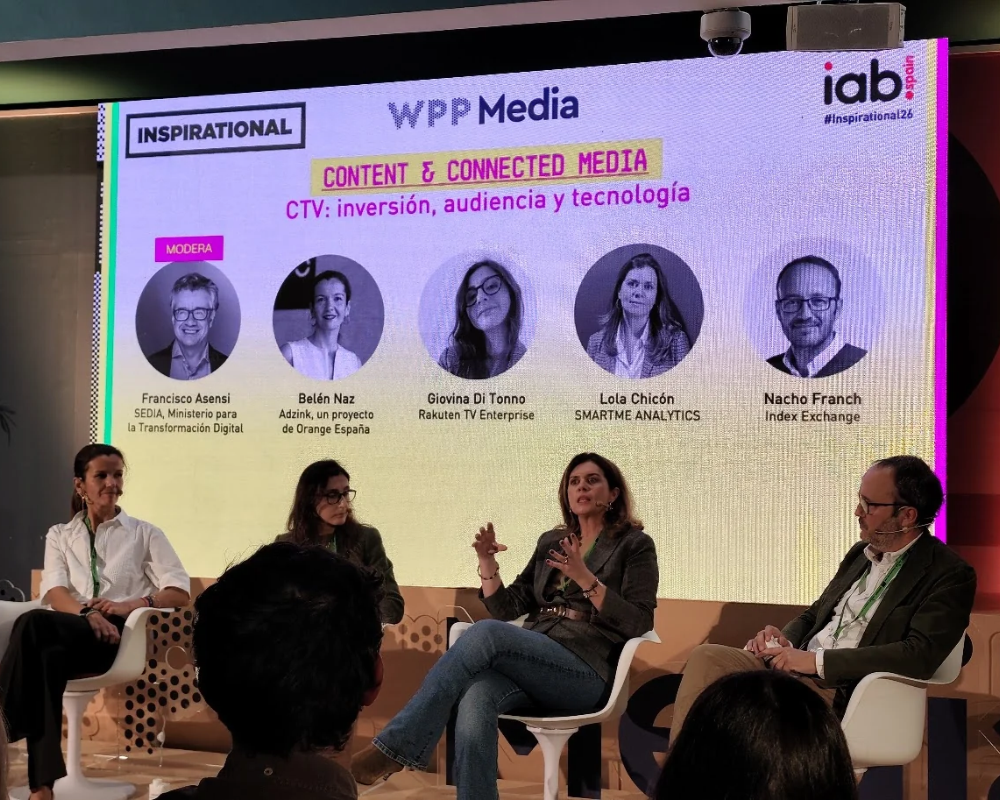
Pese a las posibilidades de segmentación, Lola Chicón recordó que uno de los principales objetivos de los anunciantes sigue siendo identificar qué audiencia adicional proporciona la CTV frente a otros medios. La responsable de Smartme Analytics defendió que la cobertura incremental debe analizarse junto con la frecuencia publicitaria para evitar contabilizar varias veces a una misma persona o concentrar demasiados impactos sobre determinados segmentos. Como ejemplo, planteó el caso de un usuario que recibe un anuncio en televisión lineal, vuelve a verlo en el móvil y posteriormente entra en contacto con la misma campaña en publicidad exterior digital. Si cada plataforma contabiliza esa exposición de forma aislada, el anunciante puede obtener una imagen distorsionada del alcance real de la campaña. "Lo que buscan es llegar a más gente con una frecuencia equilibrada o controlando la saturación", explicó Chicón.
La directiva defendió que los sistemas de medición crossmedia deben permitir identificar duplicidades, calcular la frecuencia acumulada y determinar qué medios están aportando realmente nuevos contactos. Este análisis resulta especialmente relevante cuando los anunciantes utilizan múltiples canales para alcanzar a una misma audiencia. Durante el turno de preguntas, Chicón profundizó en esta cuestión al rechazar la existencia de una frecuencia publicitaria óptima universal. Según explicó, el número adecuado de impactos depende de variables como el sector, la notoriedad de la marca, los objetivos comerciales y el papel que desempeña cada medio dentro de la estrategia.
No obstante, advirtió de que frecuencias excesivas pueden ser contraproducentes, generar saturación y provocar un uso ineficiente del presupuesto. La responsable de Smartme Analytics defendió la necesidad de analizar cómo se distribuyen los impactos entre los distintos segmentos, en lugar de limitarse a utilizar una frecuencia media agregada. La medición debe permitir identificar tanto las audiencias insuficientemente expuestas como aquellas que están recibiendo demasiados contactos publicitarios, y relacionar esos niveles de exposición con indicadores de recuerdo, consideración, intención de compra o tráfico a los puntos de venta.
La saturación fue otro de los temas relevantes de la conversación. Belén Naz recordó que el entorno digital lleva décadas enfrentándose al equilibrio entre los intereses de los anunciantes, las necesidades comerciales de los medios y la experiencia de los usuarios. La directiva consideró que la televisión conectada debe aprovechar ese aprendizaje para evitar repetir errores asociados a formatos intrusivos o a una presión publicitaria excesiva. Desde Orange, explicó que el desarrollo de nuevos emplazamientos publicitarios incorpora análisis sobre su aceptación por parte de los espectadores. Naz defendió las posibilidades de formatos integrados en la experiencia de navegación, como determinados anuncios que aparecen cuando el usuario realiza una pausa en la reproducción, así como soluciones de contenido patrocinado que no interrumpen directamente el consumo audiovisual.
La responsable de Adzink consideró que la evolución de la publicidad en CTV debe buscar un equilibrio entre monetización y experiencia de usuario. En su opinión, el objetivo no debería consistir únicamente en aumentar el volumen de publicidad disponible, sino en desarrollar formatos que aporten valor comercial sin deteriorar la relación del espectador con la plataforma.
Rakuten TV anticipa una mayor consolidación y especialización del mercado audiovisual
En la parte final de la sesión, Giovina Di Tonno abordó las perspectivas de evolución de un mercado donde conviven centenares de canales FAST, plataformas bajo demanda, broadcasters tradicionales, servicios de suscripción y otros entornos digitales de vídeo. La directiva consideró que todavía existe espacio para diferentes modelos comerciales porque responden a necesidades de consumo distintas. Mientras las plataformas de suscripción se apoyan en contenidos premium, los modelos AVOD y FAST buscan ofrecer acceso gratuito financiado mediante publicidad y los broadcasters conservan fortalezas relacionadas con su producción y distribución de contenidos. Sin embargo, Di Tonno advirtió de que todos compiten por un recurso limitado: el tiempo y la atención del espectador.
Ante esta realidad, identificó tres tendencias que podrían marcar la evolución del mercado. La primera es una mayor consolidación, mediante alianzas y posibles operaciones corporativas que permitan ganar escala y reducir la fragmentación. La segunda es la especialización en contenidos diferenciados, especialmente aquellos capaces de construir comunidades alrededor de temáticas concretas. La tercera es la diversificación de negocio, tanto geográfica como comercial, combinando publicidad, tecnología, distribución y nuevos formatos.
Para la representante de Rakuten TV, la sostenibilidad de los operadores dependerá de su capacidad para diferenciar su oferta y desarrollar varias fuentes de ingresos. La expansión del catálogo, por sí sola, puede resultar insuficiente en un mercado donde los usuarios disponen de cada vez más alternativas de entretenimiento.
La mesa concluyó con una coincidencia general sobre el potencial de crecimiento de la televisión conectada, aunque también puso de manifiesto que la consolidación de su mercado publicitario exige resolver cuestiones que van más allá de la tecnología. Index Exchange reclamó una mayor apertura del inventario y un aprovechamiento más avanzado de la compra programática. Orange defendió la importancia de combinar datos propios, consentimiento y formatos respetuosos con el usuario. Rakuten TV apostó por la diversificación y la especialización, mientras Smartme Analytics situó la medición independiente y la cobertura incremental en el centro de las decisiones publicitarias.
Las distintas intervenciones mostraron que la industria dispone de herramientas para mejorar la planificación, segmentación y evaluación de campañas, pero todavía necesita generar confianza entre los anunciantes y facilitar la comparación de resultados. El desafío no consiste únicamente en trasladar más presupuesto desde la televisión lineal hacia la conectada, sino en demostrar cuándo esa inversión permite alcanzar nuevas audiencias, controlar mejor la frecuencia y contribuir a los objetivos de negocio.