El viejo landscape ya no explica quién controla la publicidad digital
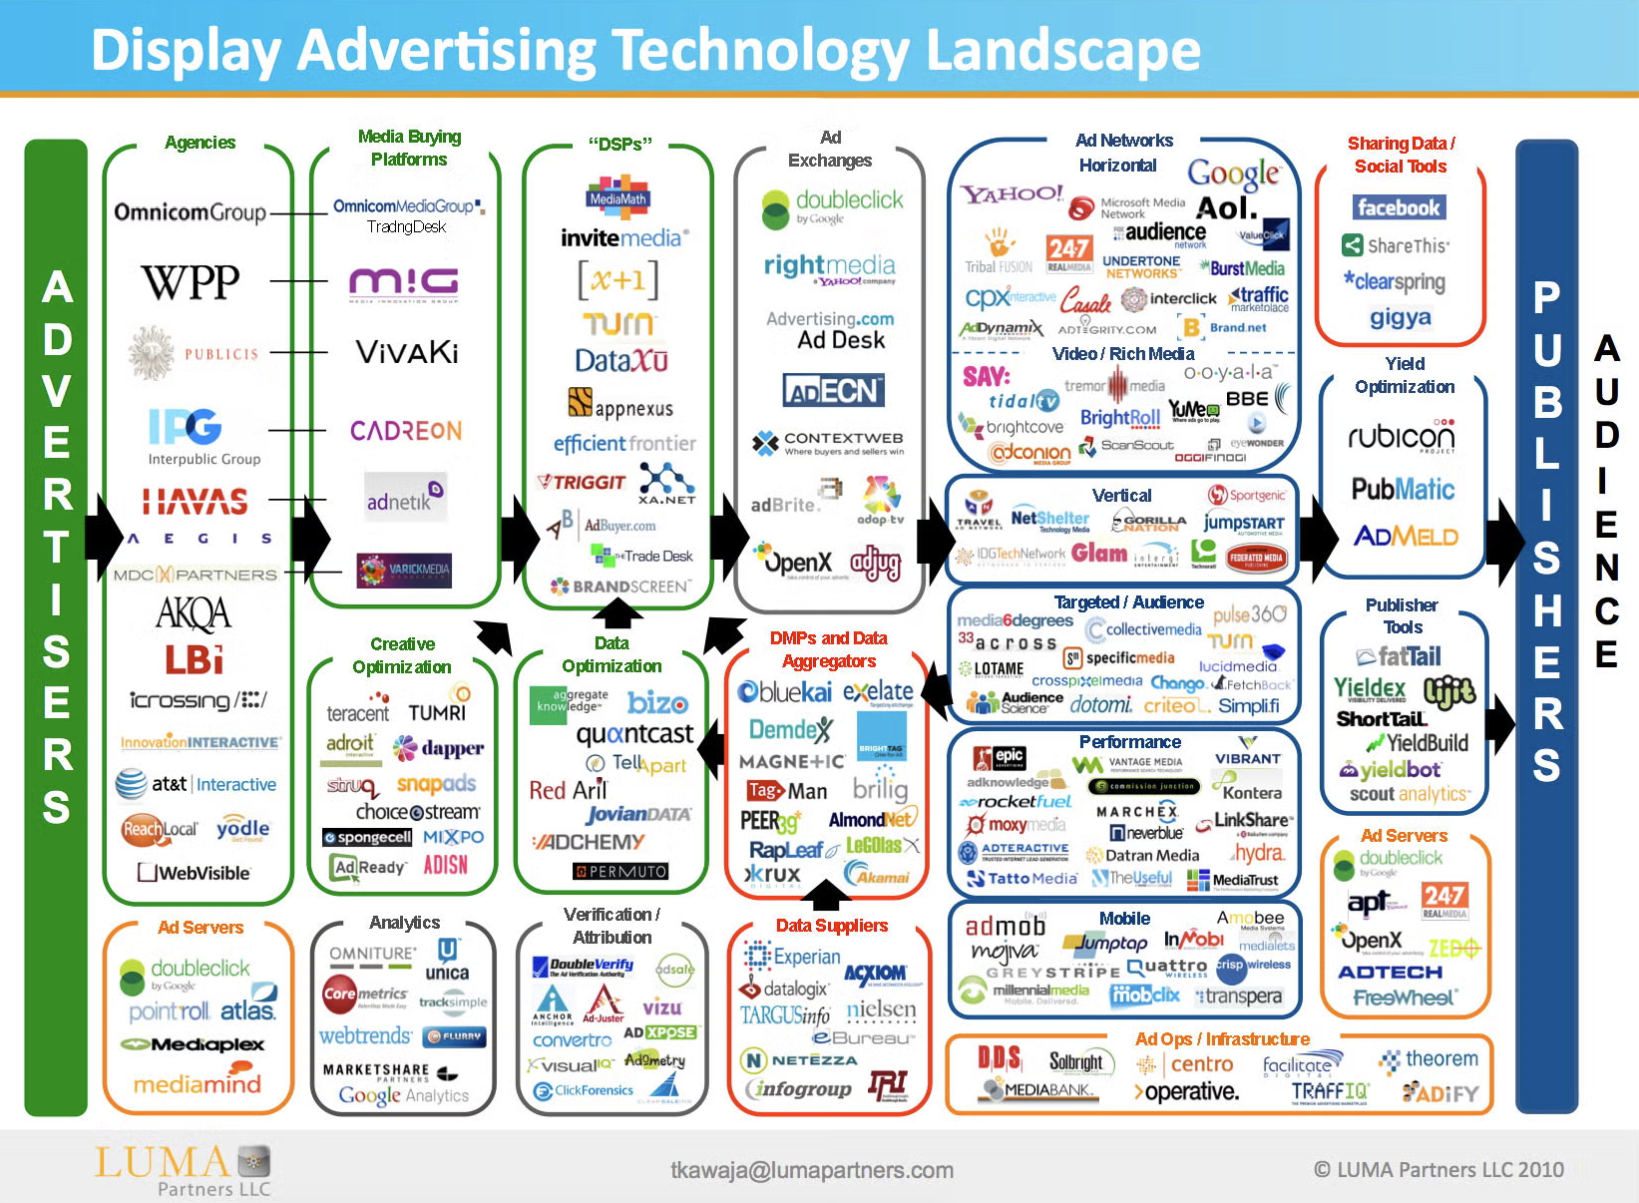
Landscape original LUMAscape
Siempre suelo contar que hubo un momento concreto en el que PROGRAMMATIC SPAIN empezó a dejar de ser simplemente “el blog de Mario para aprender programática” y empezó a parecerse al medio que es hoy. Fue en diciembre de 2019, cuando publiqué en LinkedIn el primer landscape AdTech adaptado al mercado español. Aquel día recibí muchos halagos, pero también bastantes críticas… y sinceramente, creo que fueron precisamente esas críticas las que más me animaron a seguir adelante. Desde entonces, casi sin darnos cuenta llevamos años mirando prácticamente el mismo dibujo: agencias a la izquierda, tecnologías en el centro y publishers a la derecha; cambiaban los logos, desaparecían empresas, aparecían otras y más recientemente, empezaban a multiplicarse las etiquetas de “AI-powered”, pero la lógica apenas se movía: alguien compra publicidad, alguien la vende y una capa tecnológica conecta ambos extremos.
Los famosos LUMAscapes que creó Terence Kawaja y que nosotros adaptamos a nuestro mercado e hicimos crecer, fueron extraordinariamente útiles para ordenar una industria que necesitaba precisamente eso: entender quién hacía qué y en qué parte de la cadena se encontraba. El problema no es que aquel dibujo haya quedado obsoleto: el problema es que la cadena que representaba está empezando a tener una forma diferente. Durante años nosotros hemos ido actualizando trimestralmente logos, empresas y categorías sin cuestionarnos demasiado la arquitectura de fondo. Por eso, el nuevo landscape que presentamos hoy no consiste en añadir veinte logos más y colocar una fila de inteligencia artificial encima del esquema de siempre, se trata de un cambio bastante más profundo: hemos intentado cambiar la forma de leer el mercado.
Antes nos preocupaba saber si una empresa era un DSP, un SSP, una plataforma de datos o una herramienta de medición, pero cada vez resulta más difícil referirte a un empresa con una sola etiqueta. Las fronteras se han vuelto más porosas, las funciones se superponen y muchas empresas empiezan a ocupar posiciones que antes pertenecían a otros actores de la cadena. Quizá por eso hoy es más útil hacernos una serie de preguntas: ¿quién controla el dato? ¿quién toma la decisión? ¿quién controla el acceso? Las respuestas a estas preguntas cambian radicalmente la forma de ver el landscape, porque una misma empresa puede controlar varias de esas variables al mismo tiempo, aunque siga presentándose comercialmente con una etiqueta nacida en una época en la que compradores, vendedores y plataformas tecnológicas ocupaban posiciones mucho más definidas. Precisamente por esto, durante el verano empecé a plantear un cambio del landscape para adaptarlo a la nueva economía digital empujada por la IA generativa y todo lo “agéntico”; para ello me puse a estudiar qué era lo que estaba cambiando de verdad en los cimientos de la publicidad digital, y además de la consabida llegada de la IA a todos los estamentos y estratos de nuestro sector, descubrí que había tres rupturas sobre el status quo que conocíamos:
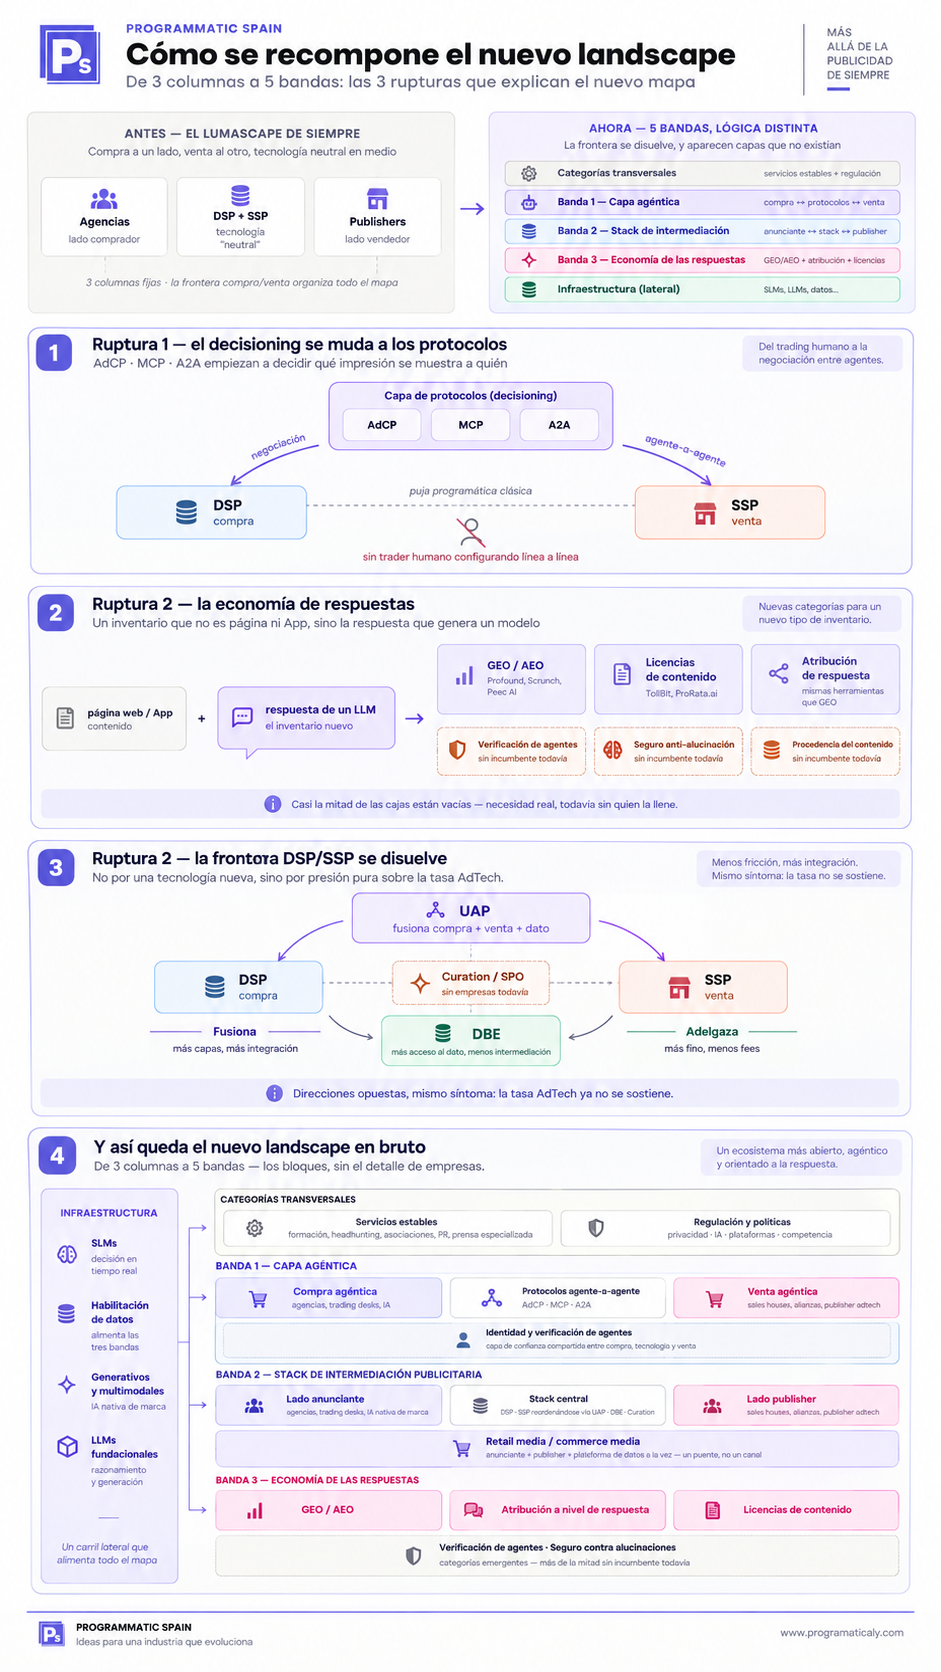
La primera ruptura que ví, aparece en la capa de decisión. Hasta ahora, simplificando mucho, el DSP decidía qué comprar y el SSP gestionaba qué vender con la puja programática como mecanismo de encuentro. Ese modelo que sigue siendo vigente, empieza a convivir con una capa nueva de protocolos y agentes capaces de conectar sistemas entre sí: AdCP, MCP o A2A son siglas que todavía pueden sonar lejanas para buena parte de la industria, pero lo importante no son las siglas en sí, sino el cambio que representan: parte del decisioning puede dejar de estar encerrado dentro de una única plataforma y pasar a producirse entre sistemas que se comunican directamente. No significa que el DSP o el SSP vayan a desaparecer de un día para otro, sino algo más concreto y probablemente más relevante: la puja programática clásica puede dejar de ser la única forma de decidir qué se compra, dónde se compra y bajo qué condiciones se compra.
La segunda ruptura ocurre en el extremo contrario y resulta más fácil de visualizar porque ya está generando productos y empresas. Aquí me voy a permitir soltar un facto: desde los comienzos de la historia de la publicidad digital hemos monetizado “superficies”: una página web, una App móvil, un vídeo, un feed o una pantalla, pero ahora aparece otra posible superficie: la respuesta generada por un modelo de IA. A partir de esto, nacen categorías que hace apenas un año apenas ocupaban espacio en los landscape tradicionales como por ejemplo GEO/AEO para ganar presencia dentro de respuestas generativas, atribución a nivel de respuesta o licencias de contenido para entrenar y alimentar a los sistemas de IA; se trata de empresas nuevas que están intentando resolver problemas que el AdTech tradicional no necesitaba resolver y precisamente quizá por eso, lo más relevante sea lo que todavía no está resuelto: verificación de agentes, procedencia del contenido, mecanismos de confianza o nuevas formas de medición. En el viejo landscape, una categoría casi vacía, o con muy pocos logos parecía más un fallo de nuestro equipo editorial que otra cosa, pero en el nuevo landscape si algunas cajas están semi-vacías créeme que se trata de una información súper valiosa para aquel que quiera emprender.
Pero quizá la transformación más importante está ocurriendo en el centro del landscape, precisamente donde parecía más estable. Durante años, el DSP compraba y el SSP vendía y aunque esa separación nunca fue perfecta, servía para entender el reparto de funciones. Hoy sirve bastante menos: The Trade Desk ha creado OpenPath para acercarse directamente al publisher, Magnite tiene ClearLine para acercar inventario al comprador al igual que PubMatic ha avanzado en una dirección similar con Activate. La presión económica sobre la cadena de intermediación está empujando a empresas históricamente situadas en lados diferentes a ocupar territorios que antes pertenecían al otro. De ahí aparecen dos respuestas prácticamente opuestas al mismo problema: por un lado, las llamadas UAP (Unified Advertising Platforms), que buscan integrar más capacidades bajo una misma infraestructura: compra, venta, datos, optimización y acceso empiezan a convivir en un mismo stack. Por otro lado, modelos de ”DSP’s más ligeros” que intentan hacer justamente lo contrario: reducir capas, costes y complejidad mediante acceso más directo a inventario y deals. En el nuevo landscape aparece el concepto de DBE (Direct Booking Engine) para describir parte de esta segunda lógica, aunque todavía estamos ante categorías en construcción y podemos decir que mientras una estrategia integra, la otra adelgaza pero las dos responden al mismo síntoma: la industria sigue intentando justificar cada euro que se queda por el camino desde que sale del presupuesto del anunciante y se convierte en un ingreso en un publisher. Entre ambos extremos aparece además el término Curation, que no es otra cosa que una evolución del SPO (Supply Path Optimization) que introduce una selección previa de qué combinaciones de inventario, datos o rutas de suministro merece la pena ofrecer al comprador. Ahí es donde el nuevo landscape empieza a ser más útil que la vieja colección de acrónimos y logos, porque intentar decidir si esa función pertenece al DSP o al SSP puede ser menos interesante que entender qué parte del proceso controla realmente. Lo mismo ocurre con Retail Media; clasificarlo como otro canal junto a CTV, audio o DOOH oculta su verdadera peculiaridad, que no es otra que un retailer puede ser al mismo tiempo anunciante, publisher y propietario del dato transaccional y por eso en el nuevo esquema no aparece como una simple caja de ejecución, sino como un puente entre ambos lados del mercado.
Dicho todo esto, esta nueva forma de ordenar el ecosistema nos obliga también a aceptar algo que los landscapes tradicionales disimulaban muy bien: no todo está cerrado. Algunas categorías están respaldadas por productos maduros y empresas consolidadas, mientras que otras son apuestas razonadas sobre hacia dónde puede moverse el mercado. Hemos preferido mantener esos espacios abiertos antes que fingir que conocemos ya la estructura definitiva de una economía que todavía se está formando. La IA generativa, los nuevos protocolos y la concentración del stack no están escribiendo una arquitectura limpia, sino obligando a la industria a renegociar quién decide, quién accede y quién captura valor. Y todavía queda una capa que puede alterar todas las anteriores sin pedir permiso al mercado: la regulación. Las decisiones judiciales alrededor de Google en Estados Unidos, la DMA europea, el AI Act o la evolución de las normas de privacidad pueden modificar el equilibrio entre plataformas más rápido que cualquier lanzamiento de producto. Por eso, esta capa no puede tratarse como un proveedor más del ecosistema, ya que si bien no compite dentro del tablero, tiene las capacidad de modificar sus reglas y tal vez esa sea también la paradoja más interesante del nuevo landscape: buena parte de la industria está intentando reducir intermediarios, integrar capacidades y aumentar el control sobre datos, inventario y decisión. En teoría, todo ello debería producir un mercado más eficiente, pero si las grandes plataformas independientes terminan controlando compra, venta, datos y acceso bajo una misma infraestructura, entonces, ¿en qué se diferenciarán de los Walled Gardens que llevamos una década intentando contrarrestar?
En PROGRAMMATIC SPAIN pensamos que un landscape nunca debería ser simplemente un dibujo lleno de logos; su utilidad está en mostrar hacia dónde se está desplazando el poder y quizá eso sea lo que más ha cambiado en estos quince años: durante mucho tiempo bastaba con saber quién compraba y quién vendía, pero ahora empieza a importar mucho más saber quién tiene capacidad para decidir qué ocurre entre medias.
A continuación encontrarás una infografía que explica por qué hemos cambiado la lógica del landscape y, justo después, podrás acceder a la nueva versión interactiva. Esta vez hemos sustituido los logos por nombres de empresas dentro de cada categoría y, al hacer click sobre ellos, podrás consultar su web, su página de LinkedIn y, por supuesto, su logo. También hemos incorporado un buscador que permite ver de un vistazo en qué categorías aparece cada compañía. Y aquí está uno de los cambios que más nos habíais pedido: una empresa ya no tiene que vivir encerrada en una sola caja. Si opera en varias partes del ecosistema, aparecerá en varias.
Hay mucho trabajo detrás de este cambio, pero también bastantes dudas, pruebas y decisiones que seguramente seguirán evolucionando y casi prefiero que sea así. Como he dicho al principio, cuando publiqué aquel primer landscape en diciembre de 2019 llegaron muchos halagos, sí, pero también bastantes críticas y viéndolo con perspectiva, probablemente fueron estas últimas las que más ayudaron a que PROGRAMMATIC SPAIN siguiera mejorándolo año tras año. Así que espero que con este ocurra algo parecido: que os sea útil, que genere conversación y que, si veis algo que no encaja, nos lo digáis... Los halagos se agradecen pero las críticas constructivas, todavía más.
Por Mario Torija
Puntos clave:
El modelo clásico basado en agencias, DSPs, SSPs y publishers ya no explica por sí solo el ecosistema: la frontera entre compra y venta se está desdibujando y aparecen plataformas que integran más funciones o, al contrario, eliminan capas de intermediación.
La IA está introduciendo dos nuevas zonas en el mapa: una capa agéntica donde protocolos como AdCP, MCP o A2A pueden participar en el decisioning, y una economía de las respuestas con categorías como GEO/AEO, atribución a nivel de respuesta o licencias de contenido.
El nuevo landscape propone cambiar la pregunta: más que saber si una compañía es un DSP o un SSP, empieza a ser más útil entender qué controla dentro de la cadena —el dato, la decisión o el acceso— y cómo ese reparto redefine el poder en publicidad digital.
Este resumen lo ha creado una herramienta de IA basándose en el texto del artículo, y ha sido chequeado por un editor de PROGRAMMATIC SPAIN.
