En los últimos dos años, la pregunta alrededor de la inteligencia artificial entre las Big Tech (Google, Microsoft, Meta o Amazon) era sencilla: cuánto están dispuestas a gastar para no quedarse atrás… Pero ahora Wall Street empieza a formular otra: ¿quién puede permitirse realmente esa carrera? El cambio que parece pequeño, no lo es: el capex sigue siendo enorme y seguirá ocupando titulares, pero lo que empieza a diferenciar unas compañías de otras es qué ocurre después de pagar GPUs, centros de datos, energía, capacidad de red y contratos de infraestructura: cuánto dinero sigue quedando en caja.
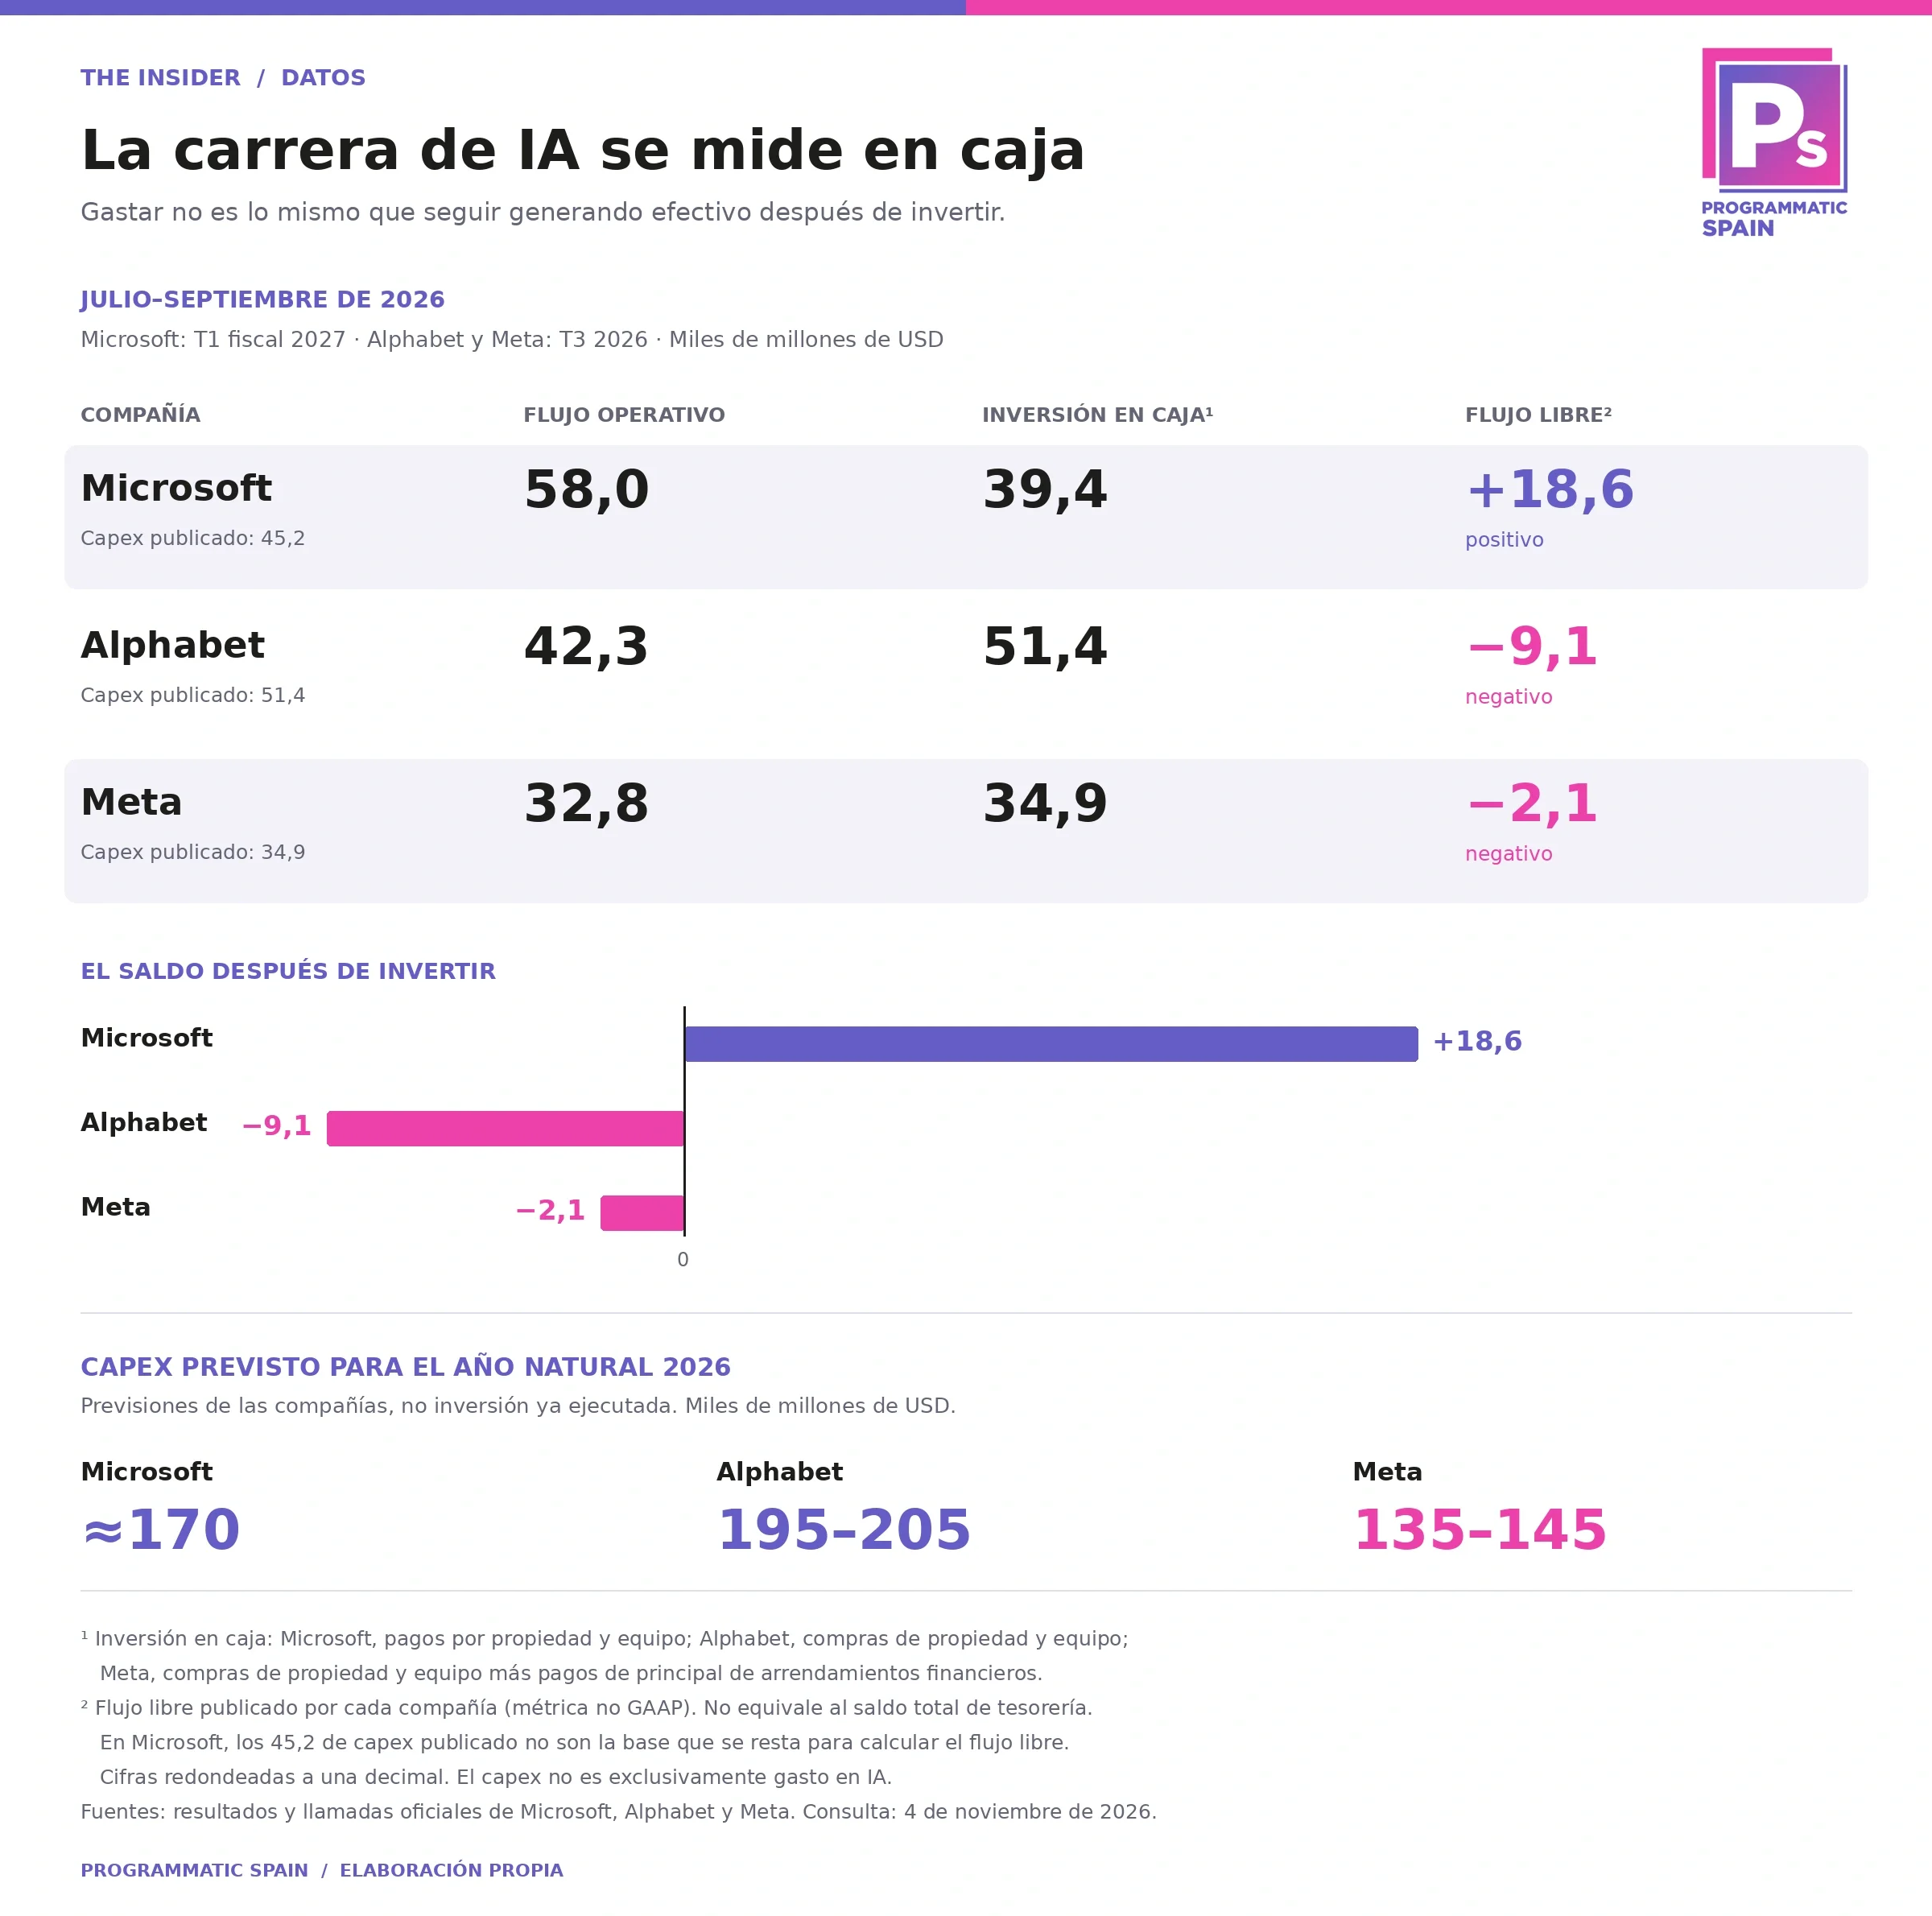
Microsoft acaba de ofrecer una respuesta: en su primer trimestre fiscal de 2027 gastó 45.200 millones de dólares en capex, pero generó 58.000 millones de cash flow operativo y terminó con 18.600 millones de free cash flow. La compañía espera seguir siendo positiva en flujo de caja libre durante todo el ejercicio.
Alphabet ofrece una fotografía distinta: en el tercer trimestre invirtió 51.400 millones de dólares en capex. Generó 42.300 millones de cash flow operativo, pero acabó con 9.100 millones de free cash flow negativo, su segundo trimestre consecutivo quemando caja después del déficit de 5.900 millones del trimestre anterior. Es la primera vez desde que cotiza que Alphabet encadenó dos trimestres con free cash flow negativo.
Meta tampoco se quedó al margen: cerró el trimestre con 32.786 millones de cash flow operativo, pero tras casi 34.000 millones en compras de propiedad y equipamiento y otros pagos asociados terminó con -2.120 millones de free cash flow. Es la primera vez que la compañía presenta free cash flow negativo desde su salida a bolsa en 2012.
El resumen que podemos hacer es que los tres siguen creciendo, los tres tienen negocios enormes y los tres creen que invertir agresivamente en IA es necesario, pero ya no llegan al mismo sitio después de pasar por caja, y ahí está la diferencia importante. Durante la primera fase del boom de la IA, el mercado aceptó con relativa facilidad que las grandes tecnológicas debían gastar cientos de miles de millones para construir la siguiente generación de infraestructura. Había una explicación razonable: quien no tuviera capacidad de cómputo suficiente podía perder producto, clientes, talento y ventaja tecnológica. Era una discusión casi defensiva, pero ahora empieza la segunda fase, la de demostrar que ese gasto produce retornos capaces de sostenerlo.
Aquí Microsoft tiene una posición especialmente cómoda porque su negocio Cloud ya está directamente conectado con la demanda de infraestructura de IA. Azure creció un 48% en el trimestre y Microsoft Cloud generó 63.900 millones de dólares. No necesita esperar a que Copilot justifique por sí solo todos los centros de datos que está construyendo; una parte de esa capacidad ya se vende como infraestructura a terceros. Alphabet también tiene esa misma vía: Google Cloud está creciendo con fuerza y la compañía asegura disponer de 561.000 millones de dólares en compromisos futuros de clientes. El problema es que, al mismo tiempo, está teniendo que invertir por delante de esos ingresos y está asumiendo una estructura cada vez más intensiva en capital. Meta juega otra partida: su principal motor económico continúa siendo publicidad. En el tercer trimestre generó 63.061 millones de dólares de ingresos publicitarios, un 26% más interanual, con un aumento del 10% en impresiones y del 14% en precio medio por anuncio. El negocio sigue siendo extraordinariamente rentable, pero no dispone de una división cloud comparable a Azure o Google Cloud capaz de monetizar directamente la infraestructura que está construyendo. Esto convierte la publicidad en algo todavía más importante dentro de su ecuación de IA. Cada mejora en recomendación, engagement, targeting o monetización ayuda a justificar parte de la inversión. La propia Meta dice que sus inversiones en IA ya generan ingresos publicitarios incrementales gracias a mejores recomendaciones y una monetización más eficiente, pero también explica por qué la empresa necesita mantener el crecimiento del negocio publicitario mientras eleva el capex.
Meta prevé ahora entre 135.000 y 145.000 millones de dólares de inversión de capital en 2026, después de elevar el límite inferior de su previsión anterior. Alphabet mantiene un rango de 195.000 a 205.000 millones. Microsoft espera aproximadamente 170.000 millones en el año natural. Es difícil mirar esas cifras y seguir hablando de IA únicamente como una categoría de producto… Estamos hablando de una transformación bastante profunda de la estructura económica de estas compañías. Negocios que durante años llenaron la “caja” gracias a software, búsqueda o publicidad están convirtiéndose también en operadores de una infraestructura física extremadamente cara. Esto tiene una consecuencia para la publicidad que merece más atención: en Meta y Google, la publicidad no es simplemente una línea de negocio más mientras se construye la era de la IA, es una de las máquinas que la está financiando. Google necesita seguir monetizando Search, YouTube y sus nuevas experiencias de búsqueda con IA mientras construye centros de datos. Meta necesita que su sistema publicitario produzca más valor por usuario mientras invierte cantidades crecientes en modelos e infraestructura. Incluso Microsoft mantiene un negocio de Search y advertising que creció un 12% excluyendo los costes de adquisición de tráfico en su último trimestre, aunque su exposición publicitaria sea mucho menor.
Para agencias y anunciantes esto tiene una lectura bastante sencilla: la presión para encontrar nuevos espacios publicitarios dentro de productos de IA no es exclusivamente una cuestión de innovación. También hay una necesidad económica detrás: Google ya está introduciendo más anuncios en AI Mode y AI Overviews mientras reconoce que esas experiencias todavía monetizan por debajo de la búsqueda tradicional. La empresa dijo a los inversores que el crecimiento de AI Mode estaba teniendo impacto en la desaceleración de Search precisamente por esa menor monetización. No significa que mañana todas las respuestas de IA vayan a llenarse de anuncios, sino algo bastante más mundano: construir esa infraestructura cuesta muchísimo dinero y los mercados empiezan a pedir que alguien explique cómo vuelve.
Durante meses hemos medido la carrera de IA por modelos, parámetros, GPUs y capex. El siguiente marcador puede ser bastante menos glamuroso: caja, porque gastar 200.000 millones demuestra que puedes construir infraestructura, pero seguir generando dinero después de hacerlo es lo que empieza a demostrar que puedes mantenerla.
Puntos clave:
Microsoft gastó 45.200 millones de dólares en capex en el trimestre y aun así generó 18.600 millones de free cash flow.
Alphabet registró 9.100 millones de free cash flow negativo después de dedicar 51.400 millones a capex, mientras Meta cerró también en negativo, con -2.120 millones.
La diferencia entre los tres empieza a estar menos en quién invierte más en IA y más en qué negocio tiene detrás para financiar esa inversión sin depender cada vez más de deuda o nuevas fuentes de capital.
Este resumen lo ha creado una herramienta de IA basándose en el texto del artículo, y ha sido chequeado por un editor de PROGRAMMATIC SPAIN.
